Obsah článku (8)
Väčšina daňových termínov sa opakuje každý rok rovnako, no niektoré sa posúvajú, keď padnú na víkend. V roku 2027 sa to týka hneď januárového termínu. Tu nájdete prehľad dátumov, ktoré sa týkajú fyzických osôb, zamestnancov aj živnostníkov.
Overené dňa 3. 11. 2026
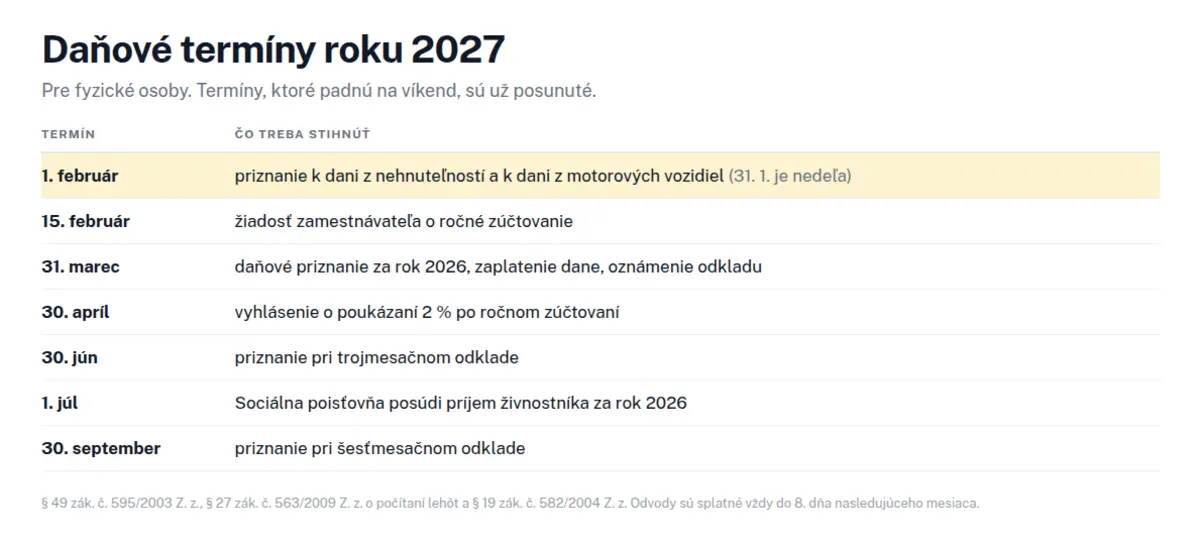
Prehľad termínov v roku 2027
| Termín | Čo treba stihnúť | Koho sa týka |
|---|---|---|
| 1. február | priznanie k dani z nehnuteľností za rok 2027 | kto v roku 2026 kúpil, predal, zdedil alebo daroval nehnuteľnosť |
| 1. február | priznanie k dani z motorových vozidiel za rok 2026 a zaplatenie dane | kto používal auto na podnikanie |
| 15. február | žiadosť zamestnávateľa o ročné zúčtovanie preddavkov na daň | zamestnanci, ktorí nepodávajú priznanie sami |
| 31. marec | daňové priznanie k dani z príjmov za rok 2026 a zaplatenie dane | živnostníci a fyzické osoby s povinnosťou podať priznanie |
| 31. marec | oznámenie o odklade daňového priznania | kto chce podať neskôr |
| 30. apríl | vyhlásenie o poukázaní 2 % (3 %) z dane | zamestnanci po ročnom zúčtovaní |
| 30. jún | podanie priznania pri trojmesačnom odklade | kto odklad oznámil |
| 30. september | podanie priznania pri šesťmesačnom odklade | kto mal aj príjmy zo zahraničia |
| 8. deň každého mesiaca | splatnosť odvodov za predchádzajúci mesiac | živnostníci a samoplatitelia |
Prečo je januárový termín až 1. februára
Priznanie k dani z nehnuteľností sa podáva do 31. januára. V roku 2027 pripadá tento deň na nedeľu, takže sa termín posúva na najbližší pracovný deň, teda pondelok 1. februára 2027. To isté platí pre daň z motorových vozidiel.
Priznanie k dani z nehnuteľností nepodávate každý rok. Podáte ho len vtedy, ak sa v predchádzajúcom roku zmenilo vlastníctvo alebo charakter nehnuteľnosti. Podrobnosti nájdete v článku o dani z nehnuteľností.
Zamestnanec: ročné zúčtovanie alebo priznanie
Ak ste celý rok 2026 pracovali u jedného či viacerých zamestnávateľov a nemali ste iné príjmy, priznanie podávať nemusíte. Stačí do 15. februára 2027 požiadať posledného zamestnávateľa o ročné zúčtovanie. Ten daň prepočíta a prípadný preplatok vám vyplatí.
Priznanie podať musíte, ak ste mali aj príjem z prenájmu, z predaja nehnuteľnosti, zo živnosti, z kryptomien alebo zo zahraničia. Ktoré tlačivo použiť, rozoberáme v článkoch o priznaní typu A a typu B.
Dve percentá majú iný termín než priznanie
Toto je častý zdroj omylov. Ak podávate daňové priznanie, podiel zaplatenej dane poukazujete priamo v ňom, teda do 31. marca. Ak priznanie nepodávate a zamestnávateľ vám robí ročné zúčtovanie, máte na vyhlásenie čas až do 30. apríla 2027. Postup aj podmienky pre 3 % pri dobrovoľníctve popisujeme v článku o ročnom zúčtovaní a 2 % z dane.
Odklad: čo treba urobiť a dokedy
Odklad nevzniká automaticky. Treba ho oznámiť daňovému úradu najneskôr v posledný deň lehoty na podanie, teda do 31. marca 2027. V oznámení uvediete novú lehotu, do ktorej priznanie podáte.
- Bežný odklad je najviac o tri celé kalendárne mesiace, teda do 30. júna 2027.
- Ak máte aj príjmy zo zdrojov v zahraničí, odklad môže byť až o šesť mesiacov, do 30. septembra 2027.
- Daň je splatná v rovnakej lehote, v akej priznanie podávate. Odklad teda posúva aj platbu.
- Živnostníkom odklad posúva aj posúdenie odvodov zo strany Sociálnej poisťovne z júla na 1. október. Viac v článku o odvodoch SZČO.
Podrobný postup nájdete v článku o odklade daňového priznania.
Čo si pripraviť dopredu
- Potvrdenie o zdaniteľných príjmoch od každého zamestnávateľa za rok 2026.
- Doklady k nezdaniteľným častiam a k daňovému bonusu na dieťa.
- Prehľad zaplatených odvodov, ak ste živnostník.
- Výpisy z búrz, ak ste obchodovali s kryptomenami, prípadne doklady k zdaneniu výhry.
Ktoré daňové termíny sa týkajú vás
Označte, čo na vás sedí, a zostanú len termíny, ktoré musíte v roku 2027 naozaj stihnúť.
Označte aspoň jednu možnosť a zobrazia sa vaše termíny.
- Priznanie k dani z nehnuteľnostíZákonný termín 31. januára pripadá na nedeľu, preto sa posúva na pondelok.
- Priznanie a daň z motorových vozidiel za rok 2026Rovnaký posun z víkendu.
- Žiadosť zamestnávateľa o ročné zúčtovanieAk termín zmeškáte, priznanie si podávate sami do 31. marca.
- Daňové priznanie za rok 2026 a zaplatenie daneTýka sa aj zamestnanca, ktorý mal iné príjmy než zo zamestnania.
- Oznámenie o odklade priznaniaOdklad nevzniká automaticky, treba ho oznámiť a uviesť novú lehotu.
- Poukázanie 2 % priamo v daňovom priznaníPlatí pre toho, kto priznanie podáva sám.
- Vyhlásenie o poukázaní 2 % po ročnom zúčtovaníPlatí pre zamestnanca, ktorému daň vysporiadal zamestnávateľ.
- Podanie priznania pri trojmesačnom odkladeV rovnakej lehote je splatná aj daň.
- Sociálna poisťovňa posúdi príjem za rok 2026Rozhoduje príjem, nie zisk. Oznámenie o novej výške odvodu príde poštou alebo do schránky.
- Podanie priznania pri šesťmesačnom odkladeŠesťmesačný odklad je možný pri príjmoch zo zahraničia.
- Posúdenie odvodov pri odklade priznaniaOdklad posúva aj posúdenie zo strany Sociálnej poisťovne.
Prehľad je orientačný a týka sa fyzických osôb. Pri zložitejších príjmoch sa poraďte s účtovníkom.
Časté otázky
Dokedy sa podáva daňové priznanie za rok 2026?
Do 31. marca 2027, čo je streda. V tej istej lehote treba daň aj zaplatiť. Pri oznámenom odklade sa termín posúva na 30. júna alebo 30. septembra 2027.
Prečo je termín na daň z nehnuteľností 1. februára 2027?
Zákonný termín je 31. januára, ten však v roku 2027 pripadá na nedeľu. Lehota sa preto posúva na najbližší pracovný deň, pondelok 1. februára 2027.
Dokedy treba požiadať o ročné zúčtovanie?
Do 15. februára 2027 u posledného zamestnávateľa. Ak termín zmeškáte, musíte si daňové priznanie podať sami do 31. marca.
Dokedy môžem poukázať 2 % z dane?
Ak podávate priznanie, priamo v ňom do 31. marca 2027. Ak vám robí ročné zúčtovanie zamestnávateľ, vyhlásenie podávate do 30. apríla 2027.
Musím odklad niekomu oznámiť?
Áno. Odklad treba oznámiť daňovému úradu najneskôr do 31. marca 2027 a uviesť v ňom novú lehotu. Bez oznámenia sa odklad neuplatní.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 3. 11. 2026.
- Zákon č. 595/2003 Z. z. o dani z príjmov, § 49 a 50: static.slov-lex.sk
- Zákon č. 563/2009 Z. z. o správe daní (daňový poriadok), § 27 o počítaní lehôt: static.slov-lex.sk
- Zákon č. 582/2004 Z. z. o miestnych daniach, § 19: static.slov-lex.sk
- Finančná správa SR: Daňový kalendár a lehoty: www.financnasprava.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.