Obsah článku (9)
Nezdaniteľná časť základu dane je suma, o ktorú si zamestnanci a podnikatelia znižujú základ dane ešte pred výpočtom dane. Pri vysporiadaní dane za rok 2026, ktoré prebieha v roku 2027, ide pri bežnom príjme o 5 966,73 €. Vysvetľujeme, ako sa suma počíta, kedy sa znižuje, kedy si môžete uplatniť aj sumu na manželku alebo manžela a aké sumy platia v roku 2027.
Overené dňa 19. 10. 2026
Čo je nezdaniteľná časť základu dane
Zákon o dani z príjmov pozná tri nezdaniteľné časti:
- na daňovníka, ktorú má takmer každý, kto pracuje alebo podniká,
- na manželku alebo manžela, ak spĺňa zákonné podmienky,
- príspevky na doplnkové dôchodkové sporenie a celoeurópsky osobný dôchodkový produkt, teda na III. pilier.
Všetky tri sa odpočítavajú len od základu dane z príjmov zo zamestnania a z podnikania či inej samostatnej zárobkovej činnosti. Od príjmov z prenájmu, z použitia diela, od kapitálových ani ostatných príjmov ich neodpočítate. Ak máte mzdu aj živnosť, najprv si znížite základ dane zo zamestnania a až zvyšok nezdaniteľnej časti uplatníte pri podnikaní.
Sumy sa odvíjajú od životného minima platného k 1. januáru daného roka. K 1. januáru 2026 to bolo 284,13 €.
Nezdaniteľná časť na daňovníka za rok 2026
Výška nezdaniteľnej časti závisí od vášho základu dane. V tabuľke nájdete sumy za rok 2026.
| Základ dane za rok 2026 | Nezdaniteľná časť na daňovníka |
|---|---|
| do 26 083,13 € vrátane | 5 966,73 € |
| nad 26 083,13 € | 14 661,11 € mínus jedna tretina základu dane |
| 43 983,32 € a viac | 0 € |
Plná suma zodpovedá 21-násobku životného minima. Hranica 26 083,13 € je 91,8-násobok životného minima a suma 14 661,11 € je jeho 51,6-násobok.
Príklady výpočtu
Ako sa suma mení so základom dane, ukazujú dva oficiálne príklady finančnej správy za rok 2026:
- Zamestnanec s príjmami 15 000 € má po odpočítaní poistného základ dane 12 990 €. Ten je pod hranicou 26 083,13 €, preto si uplatní plnú nezdaniteľnú časť 5 966,73 €.
- Zamestnanec s príjmami 35 000 € má základ dane 30 310 €, teda nad hranicou. Od sumy 14 661,11 € sa odpočíta tretina jeho základu dane, 10 103,33 €, a nezdaniteľná časť je 4 557,78 €.
Váš základ dane za rok 2026 je 36 000 €. Je nad hranicou 26 083,13 €, preto od 14 661,11 € odpočítate tretinu základu dane, 12 000 €. Nezdaniteľná časť je 2 661,11 €.
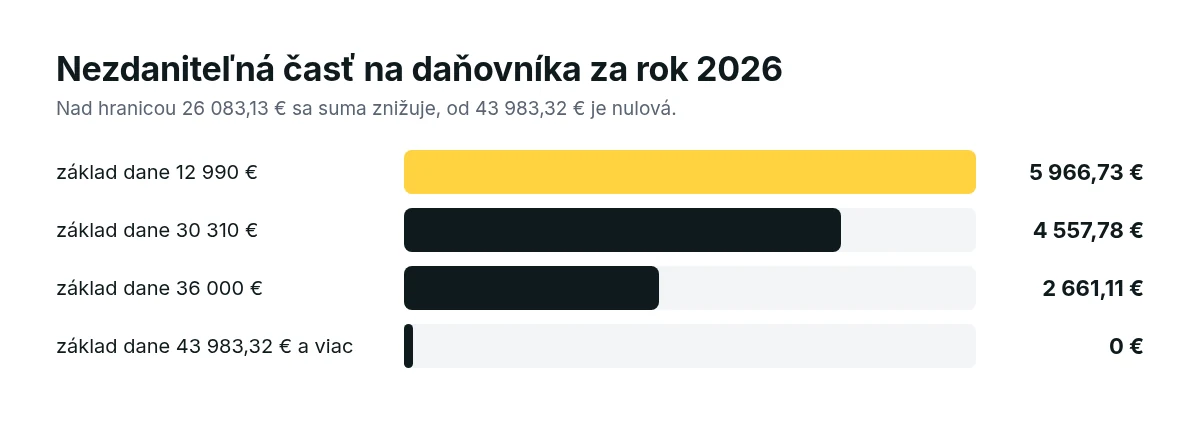
Čím vyšší je základ dane nad hranicou, tým menšia je nezdaniteľná časť. Pri základe dane 43 983,32 € a vyššom už nevzniká.
Základom dane sa tu myslí príjem zo zamestnania znížený o povinné poistné, prípadne aj základ dane z podnikania. Nejde o hrubú mzdu.
Mesačne u zamestnávateľa
Zamestnanec si nezdaniteľnú časť na daňovníka môže uplatňovať už počas roka. Stačí, ak zamestnávateľovi podpíše Vyhlásenie na uplatnenie nezdaniteľnej časti základu dane na daňovníka a daňového bonusu.
Na rok 2026 je to vzor VYH36v25. Zdaniteľná mzda sa potom každý mesiac zníži o jednu dvanástinu ročnej sumy, teda o 497,23 €. Pri vyššej mzde sa mesačná suma znižuje podobne ako ročná.
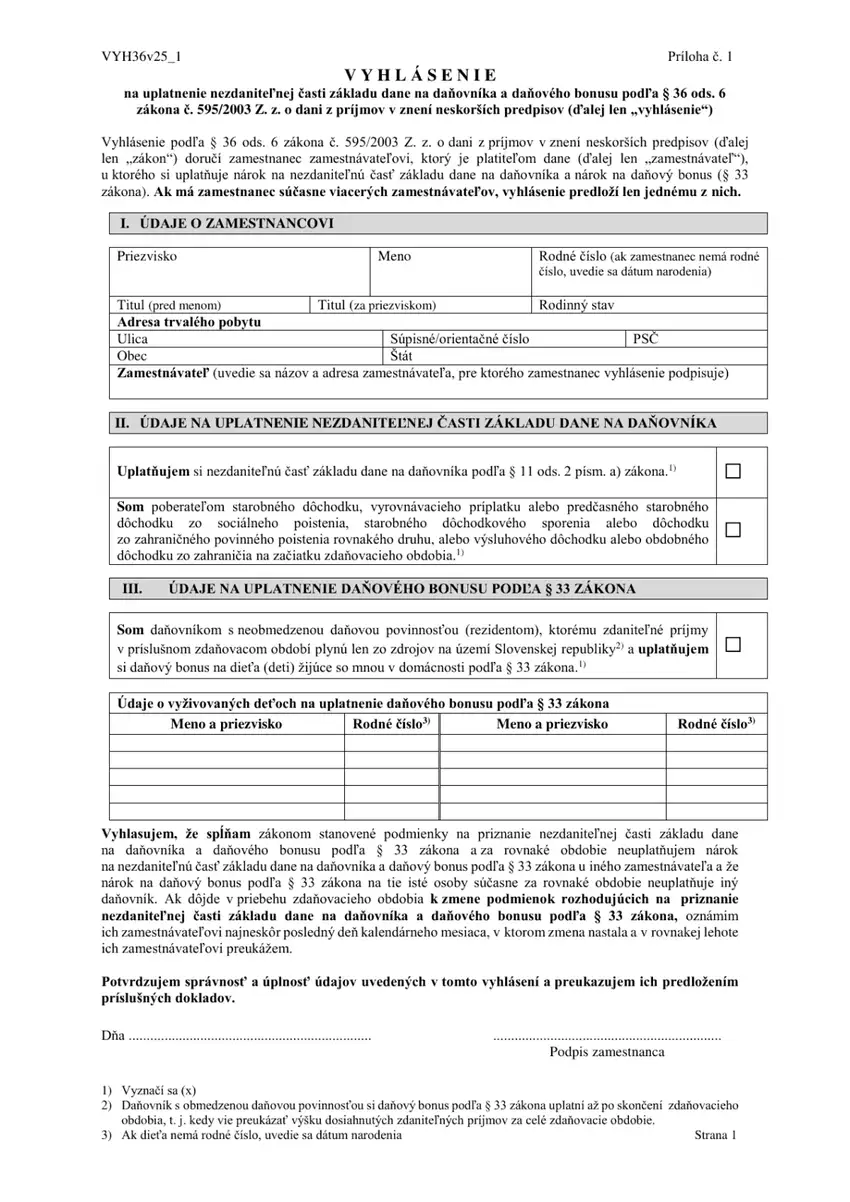
Vyhlásenie môžete mať podpísané len u jedného zamestnávateľa. Za celý rok sa nezdaniteľná časť presne prepočíta v ročnom zúčtovaní alebo v daňovom priznaní. Ak ste vyhlásenie počas roka nepodpísali, nič nestrácate, pretože si ju môžete uplatniť dodatočne.
Dôchodcovia
Osobitné pravidlo podľa § 11 ods. 6 zákona platí pre toho, kto bol na začiatku roka 2026 poberateľom starobného alebo predčasného starobného dôchodku, vyrovnávacieho príplatku či výsluhového dôchodku. Pravidlo platí aj pre dôchodok rovnakého druhu zo zahraničia a pre dôchodok priznaný spätne.
Ak úhrn takéhoto dôchodku za rok vrátane 13. dôchodku presiahol sumu nezdaniteľnej časti, nárok na ňu nemá. Ak bol nižší, môže si uplatniť len rozdiel. Na invalidný, vdovský ani sirotský dôchodok sa toto pravidlo nevzťahuje.
Práca len časť roka
Nezdaniteľná časť na daňovníka je ročná suma. Neznižuje sa podľa počtu mesiacov, počas ktorých ste pracovali.
Študent, ktorý pracoval len cez leto, alebo človek, ktorý nastúpil do práce v októbri, si teda pri ročnom vysporiadaní uplatní celú sumu, ak to výška jeho základu dane dovolí. Práve u nich preto často vzniká preplatok na dani. Inak je to pri nezdaniteľnej časti na manželku, ktorá sa počíta po mesiacoch.
Mzda aj podnikanie
Ak máte príjmy zo zamestnania aj z podnikania, nezdaniteľné časti najprv odpočítate od základu dane zo zamestnania. Až ak ten nestačí, zvyšok odpočítate od základu dane z podnikania.
Typickým prípadom je človek, ktorý mal počas roka krátko brigádu a potom začal podnikať. Ak je jeho základ dane zo zamestnania nižší ako nezdaniteľná časť, zníži sa až na nulu a zvyšná časť sa odpočíta od základu dane z podnikania. O výške nezdaniteľnej časti pritom rozhoduje súčet oboch základov dane.
Nezdaniteľná časť na manželku alebo manžela
Okrem nezdaniteľnej časti na daňovníka si za určitých podmienok môžete znížiť základ dane aj o nezdaniteľnú časť na manželku alebo manžela. Nárok vzniká len pri splnení zákonných podmienok a výsledná suma potom závisí od vášho základu dane a od vlastného príjmu manželky.
Podmienky
Na manželku alebo manžela si nezdaniteľnú časť môžete uplatniť, ak s vami v roku 2026 žila v domácnosti a zároveň platila aspoň jedna z týchto podmienok:
- starala sa o maloleté vyživované dieťa žijúce s vami v domácnosti, napríklad počas materskej alebo rodičovskej dovolenky,
- poberala peňažný príspevok na opatrovanie,
- bola vedená v evidencii uchádzačov o zamestnanie,
- je občanom so zdravotným postihnutím alebo s ťažkým zdravotným postihnutím.
Nárok sa počíta po mesiacoch. Za každý mesiac, na začiatku ktorého boli podmienky splnené, patrí jedna dvanástina ročnej sumy.
Suma za rok 2026
Aj pri manželke alebo manželovi rozhoduje váš vlastný základ dane. Sumy za rok 2026 sú v tabuľke.
| Váš základ dane za rok 2026 | Nezdaniteľná časť na manželku bez vlastného príjmu |
|---|---|
| do 43 983,32 € vrátane | 5 455,30 € |
| nad 43 983,32 € | 20 116,40 € mínus jedna tretina vášho základu dane |
Ak mala manželka vlastný príjem, suma sa o tento príjem zníži. Ak jej vlastný príjem presiahol 5 455,30 €, nárok pri nižšom základe dane nevzniká. Pri vyššom základe dane sa od vypočítanej sumy odpočíta jej vlastný príjem a výsledok nemôže byť záporný.
Vlastný príjem je príjem manželky znížený o poistné, ktoré z neho musela zaplatiť. Nezahŕňa sa doň napríklad daňový bonus, štátne sociálne dávky ani štipendium študenta.
Manželka bola celý rok 2026 na rodičovskej dovolenke a nemala iný vlastný príjem. Manžel mal základ dane 28 000 €. Keďže je pod hranicou 43 983,32 €, nezdaniteľná časť na manželku je 5 455,30 €. Rodičovský príspevok je štátna sociálna dávka, preto sa do vlastného príjmu nezapočíta.
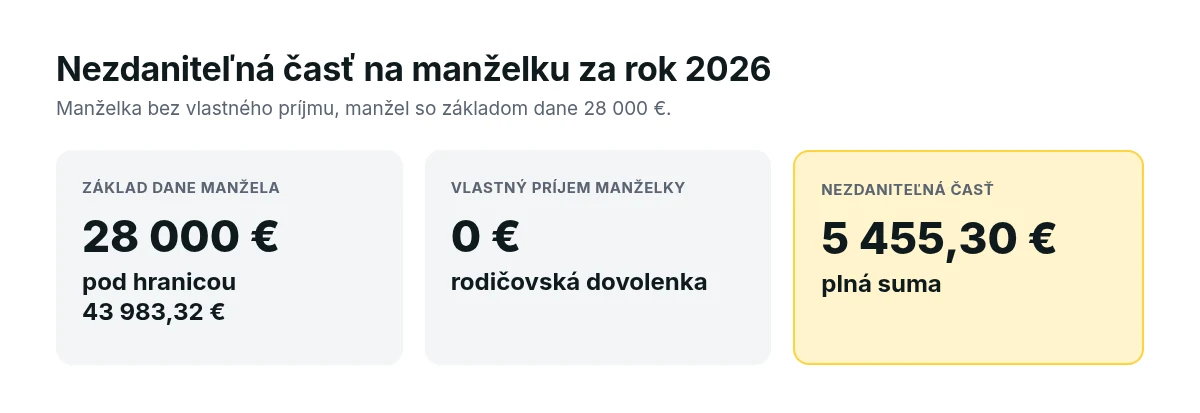
Túto nezdaniteľnú časť si nemôžete uplatňovať mesačne u zamestnávateľa. Uplatníte ju až v ročnom zúčtovaní alebo v daňovom priznaní.
Ako preukázať nárok na manželku
Zamestnávateľovi pri ročnom zúčtovaní alebo daňovému úradu pri priznaní uvediete meno a rodné číslo manželky alebo manžela, počet mesiacov, za ktoré si nezdaniteľnú časť uplatňujete, a výšku jej vlastného príjmu. V závislosti od dôvodu nároku priložíte aj doklad, napríklad potvrdenie úradu práce o vedení v evidencii uchádzačov o zamestnanie alebo doklad o zdravotnom postihnutí. Ak sa manželka starala o maloleté dieťa, nárok vyplýva z údajov o dieťati žijúcom s vami v domácnosti.
Príspevky na III. pilier
Od základu dane si môžete odpočítať aj príspevky na doplnkové dôchodkové sporenie a na celoeurópsky osobný dôchodkový produkt, ktoré ste v roku 2026 sami zaplatili. Spolu si môžete odpočítať najviac 180 € za rok. Podmienky sú dve:
- zmluvu ste uzavreli po 31. decembri 2013, alebo ste pôvodnú zmluvu zmenili tak, že ste zrušili dávkový plán,
- nemáte inú účastnícku zmluvu, ktorá tieto podmienky nespĺňa.
Príspevky zamestnávateľa sa nepočítajú, rozhodujú len tie, ktoré ste platili vy. Nárok preukážete potvrdením od doplnkovej dôchodkovej spoločnosti. Ak by ste neskôr z III. piliera vybrali predčasne, odpočítané sumy budete musieť pripočítať späť k základu dane.
Ako nezdaniteľné časti uplatniť
Nezdaniteľné časti si môžete uplatniť priebežne počas roka aj pri ročnom vysporiadaní. Odporúčame nečakať na koniec roka a vyhlásenie podpísať hneď pri nástupe do práce.
- Počas roka podpíšte zamestnávateľovi vyhlásenie, ak chcete nižšie preddavky.
- Po skončení roka požiadajte zamestnávateľa o ročné zúčtovanie do 15. februára 2027 a doložte doklady k manželke a k III. pilieru. Postup nájdete v článku Ročné zúčtovanie a 2 % z dane.
- Ak podávate daňové priznanie, uvediete nezdaniteľné časti priamo v ňom. Návody máme pre daňové priznanie typ A aj daňové priznanie typ B.
Po odpočítaní nezdaniteľných častí sa vypočíta daň. Od nej si môžete ešte odpočítať daňový bonus na dieťa.
Na čo si dať pozor
Tieto chyby vás môžu pripraviť o časť úľavy alebo vám spôsobiť nedoplatok. Skontrolujte si ich skôr, než podáte žiadosť alebo priznanie.
- Nezdaniteľná časť od hrubej mzdy. Odpočítava sa od základu dane, teda od príjmu zníženého o povinné poistné.
- Dve vyhlásenia u dvoch zamestnávateľov. Mesačne si nezdaniteľnú časť môžete uplatňovať len u jedného z nich. Pri dvoch vyhláseniach vám v ročnom vysporiadaní vznikne nedoplatok.
- Manželka s vlastným príjmom. Do vlastného príjmu sa počíta aj príjem z dohôd alebo z podnikania. Pred uplatnením si ho spočítajte za celý rok.
- Celý rok namiesto mesiacov. Ak manželka spĺňala podmienky len časť roka, patrí vám len pomerná časť.
- III. pilier so starou zmluvou. Pri zmluve uzavretej pred rokom 2014 bez zrušenia dávkového plánu si príspevky neodpočítate.
- Uplatnenie pri pasívnych príjmoch. Kto má len príjem z prenájmu alebo z predaja investícií, nezdaniteľnú časť nevyužije.
Sumy na rok 2027
Sumy na rok 2027 vyplývajú priamo zo zákona a zo životného minima, ktoré bude platné k 1. januáru 2027. Ustanovenie § 11 zákona o dani z príjmov určuje, že nezdaniteľná časť na daňovníka sa každý rok odvodzuje od životného minima platného k 1. januáru daného roka:
- plná suma je 21-násobok životného minima,
- plná suma patrí, kým základ dane nepresiahne 91,8-násobok životného minima,
- pri vyššom základe dane sa nezdaniteľná časť rovná 51,6-násobku životného minima mínus jedna tretina základu dane, najmenej však nule,
- nezdaniteľná časť na manželku sa počíta podobne z 19,2-násobku a pri vyššom základe dane zo 70,8-násobku životného minima.
Životné minimum pre jednu plnoletú fyzickú osobu je od 1. júla 2026 295,22 € (opatrenie č. 155/2026 Z. z.). Upravuje sa raz ročne k 1. júlu, preto je to aj suma platná k 1. januáru 2027. Z nej vychádzajú tieto sumy:
| Základ dane za rok 2027 | Nezdaniteľná časť na daňovníka |
|---|---|
| do 27 101,20 € vrátane | 6 199,62 € |
| nad 27 101,20 € | 15 233,35 € mínus jedna tretina základu dane |
| približne 45 700 € a viac | 0 € |
Mesačne si u zamestnávateľa uplatníte 516,64 €. Nezdaniteľná časť na manželku bez vlastného príjmu je 5 668,22 €, kým váš základ dane nepresiahne 45 700,06 €; pri vyššom základe sa počíta ako 20 901,58 € mínus jedna tretina vášho základu dane.
Predpokladajme, že váš základ dane za rok 2027 bude 30 000 €. Je nad hranicou 27 101,20 €, preto od 15 233,35 € odpočítate tretinu základu dane, 10 000 €.
Nezdaniteľná časť je 5 233,35 €.
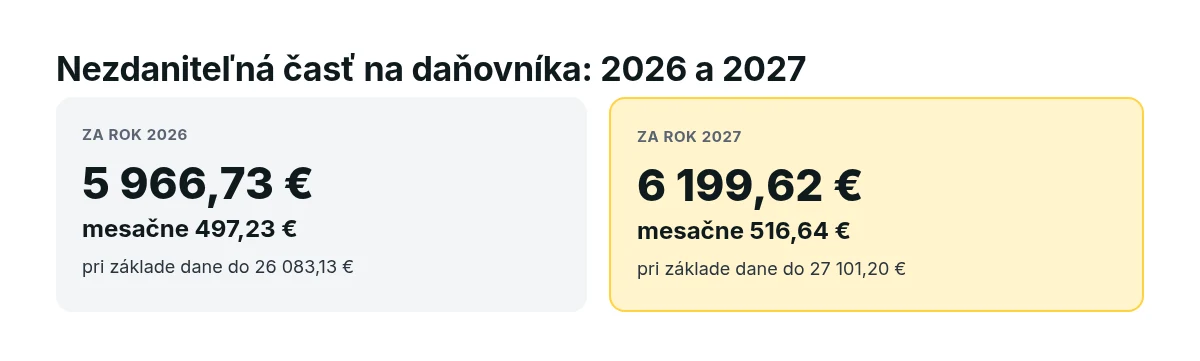
Samostatnú informáciu s týmito sumami finančná správa k 20. 10. 2026 ešte nezverejnila. Ak by sa zákon do konca roka zmenil, pred ročným zúčtovaním za rok 2027 si ich overte.
Jedna zmena je už schválená. Od zdaňovacieho obdobia 2027 sa pri nezdaniteľnej časti na manželku podmienka poberania peňažného príspevku na opatrovanie nahrádza poskytovaním neformálnej starostlivosti odkázanej osobe, ak sa o túto osobu nestará aj iný neformálny opatrovateľ. Zmena súvisí s novým zákonom o príspevku na pomoc pri odkázanosti.
Vplyv nezdaniteľnej časti na výplatu vidíte v príkladoch v článku čistá mzda 2026.
Časté otázky
V tejto časti odpovedáme na otázky, ktoré sa o nezdaniteľnej časti základu dane kladú najčastejšie. Nájdete tu sumy za rok 2026 aj 2027 a odpovede na otázky týkajúce sa prenájmu, príjmu manželky, dôchodcov, práce len časť roka a III. piliera.
Koľko je nezdaniteľná časť základu dane za rok 2026?
Pri základe dane do 26 083,13 € je to 5 966,73 € ročne, mesačne 497,23 €. Pri vyššom základe sa postupne znižuje a od 43 983,32 € je nulová.
Aká bude nezdaniteľná časť základu dane v roku 2027?
Pri základe dane do 27 101,20 € je to 6 199,62 € ročne, mesačne 516,64 €. Suma je 21-násobok životného minima 295,22 € platného k 1. januáru 2027.
Môžem si uplatniť nezdaniteľnú časť od príjmu z prenájmu?
Nie. Nezdaniteľné časti sa odpočítavajú len od základu dane z príjmov zo zamestnania a z podnikania.
Musí manželka zarábať menej ako určitá suma?
Pri vašom základe dane do 43 983,32 € nesmie jej vlastný príjem presiahnuť 5 455,30 €. Ak je nižší, suma sa o neho zníži.
Mám nárok, ak som celý rok poberal starobný dôchodok?
Ak úhrn dôchodku za rok presiahol sumu nezdaniteľnej časti, nárok nemáte. Pri nižšom dôchodku môžete uplatniť rozdiel.
Uplatním si nezdaniteľnú časť, ak som pracoval len tri mesiace?
Áno. Nezdaniteľná časť na daňovníka sa za rok uplatňuje v plnej výške bez ohľadu na počet odpracovaných mesiacov. Prepočíta sa v ročnom zúčtovaní alebo v daňovom priznaní.
Koľko si môžem odpočítať za III. pilier?
Príspevky, ktoré ste v roku 2026 sami zaplatili na doplnkové dôchodkové sporenie a celoeurópsky osobný dôchodkový produkt, najviac 180 € za rok spolu.
Nestihli ste ročné zúčtovanie? Podajte priznanie
Nezdaniteľnú časť na manželku si zamestnanec neuplatní počas roka, iba v ročnom zúčtovaní alebo v priznaní. Ak ste o ročné zúčtovanie nepožiadali včas a máte len príjmy zo zamestnania pod hranicou povinnosti podať priznanie, môžete priznanie podať aj dobrovoľne, aby ste si nezdaniteľné časti uplatnili a získali späť preplatok na dani. Žiadosť o vrátenie preplatku nezabudnite vyplniť priamo v priznaní.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Pri súbehu dôchodku a príjmu zo zamestnania si výpočet overte u správcu dane.
- Finančná správa SR: Nezdaniteľná časť základu dane na daňovníka za rok 2026: podpora.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Finančné riaditeľstvo SR: 42/DZPaU/2025/I Vzory tlačív k príjmom zo závislej činnosti od 1. 1. 2026: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 11): static.slov-lex.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2027 (§ 11 ods. 2 a 3): static.slov-lex.sk
- Slov-Lex: Zákon č. 406/2025 Z. z. o príspevku na pomoc pri odkázanosti (čl. V, zmena § 11 ods. 4): static.slov-lex.sk
- Slov-Lex: Opatrenie č. 155/2026 Z. z. o úprave súm životného minima od 1. 7. 2026: static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.