Obsah článku (11)
- Kto podáva daňové priznanie typ A
- Kedy priznanie podať musíte a kedy stačí ročné zúčtovanie
- Typ A, typ B alebo ročné zúčtovanie
- Dôležité termíny za rok 2026
- Čo si pripraviť pred vyplnením
- Ako vyplniť priznanie typu A, oddiel po oddiele
- Ako čítať výsledok
- Kontrola pred odoslaním
- Ako a kde daňové priznanie podať
- Časté otázky
- Zdroje
Daňové priznanie typ A je určené pre ľudí, ktorí mali za rok 2026 len príjmy zo zamestnania. V tomto návode nájdete, kedy ho musíte podať, aké doklady si pripraviť, ako postupovať pri výpočte dane a do kedy treba priznanie podať aj daň zaplatiť.
Overené dňa 19. 10. 2026
Kto podáva daňové priznanie typ A
Typ A je kratšie z dvoch tlačív daňového priznania fyzickej osoby. Podáva ho daňovník, ktorý mal v roku 2026 iba príjmy zo závislej činnosti podľa § 5 zákona o dani z príjmov. Ide najmä o príjmy z pracovnej zmluvy a z dohôd o prácach vykonávaných mimo pracovného pomeru, teda z dohody o vykonaní práce, o pracovnej činnosti alebo o brigádnickej práci študentov.
Typ A použijete aj vtedy, ak ste mali príjem zo zamestnania v zahraničí. Ak ste však okrem mzdy mali aj iný zdaniteľný príjem, napríklad z podnikania, z prenájmu bytu, z predaja kryptoaktív alebo nepeňažnú výhru nad oslobodenú sumu, potrebujete tlačivo typu B. Podrobnosti nájdete v článku Daňové priznanie typ B.
Kedy priznanie podať musíte a kedy stačí ročné zúčtovanie
Povinnosť podať daňové priznanie za rok 2026 vzniká, ak vaše zdaniteľné príjmy presiahli polovicu nezdaniteľnej časti základu dane na daňovníka. Za rok 2026 je to 2 983,37 €. Do tejto sumy sa započítava každý zdaniteľný príjem, aj príjem zo zahraničia, ak ste daňovým rezidentom Slovenska.
Zamestnanec, ktorý mal iba príjmy zo zamestnania na Slovensku, si však môže namiesto priznania požiadať zamestnávateľa o ročné zúčtovanie preddavkov na daň. Žiadosť treba podať najneskôr do 15. februára 2027. Ako ročné zúčtovanie funguje, vysvetľujeme v článku Ročné zúčtovanie a 2 % z dane.
Daňové priznanie typ A naopak musíte podať, ak ste prekročili sumu 2 983,37 € a zároveň platí niektorá z týchto situácií:
- o ročné zúčtovanie ste nepožiadali alebo ste zamestnávateľovi nedoložili potrebné doklady včas,
- časť príjmu zo zamestnania vám plynula zo zahraničia,
- váš zamestnávateľ nebol platiteľom dane, takže vám nezrážal preddavky,
- z príjmu sa nedal zraziť preddavok na daň,
- mali ste počas roka viac zamestnávateľov a tomu, ktorý vám robil ročné zúčtovanie, ste nepredložili potvrdenia od všetkých ostatných.
Typ A, typ B alebo ročné zúčtovanie
Ktoré riešenie je pre vás správne, závisí od druhu príjmov a od toho, či zamestnávateľ dostal všetky podklady. Najčastejšie situácie zhŕňa nasledujúca tabuľka.
| Vaša situácia za rok 2026 | Čo podať |
|---|---|
| Len mzda od slovenského zamestnávateľa | ročné zúčtovanie, žiadosť do 15. februára 2027, alebo typ A |
| Mzda a časť príjmu zo zamestnania v zahraničí | typ A |
| Viac zamestnávateľov a potvrdenia od všetkých ste nedoložili | typ A |
| Mzda a iný zdaniteľný príjem, napríklad z predaja kryptomien | typ B |
Do júna ste pracovali v jednej firme, od júla v druhej. Ak druhému zamestnávateľovi do 15. februára 2027 doložíte potvrdenie o príjmoch od prvého, urobí vám ročné zúčtovanie a priznanie nepodávate. Ak to nestihnete, podáte typ A do 31. marca 2027 a priložíte obe potvrdenia.
Dôležité termíny za rok 2026
Termíny si poznačte do kalendára už na začiatku roka. Väčšina problémov s priznaním vzniká vtedy, keď sa niečo rieši na poslednú chvíľu.
| Termín | Čo sa deje |
|---|---|
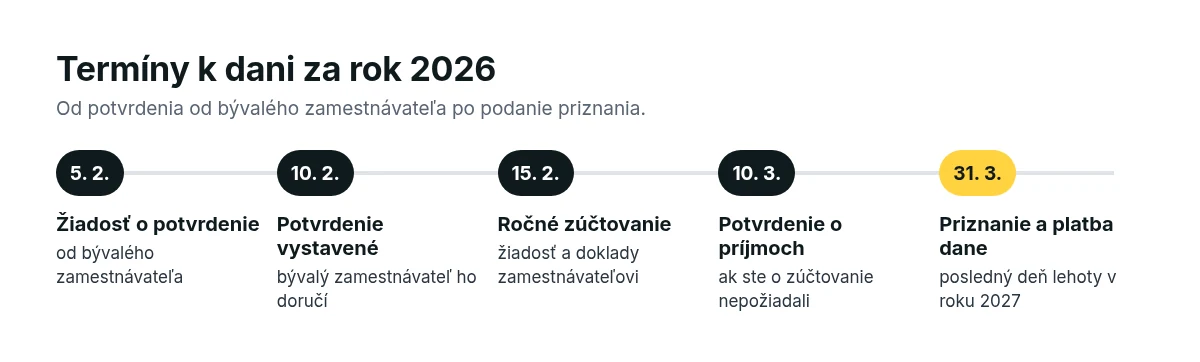
| 5. 2. 2027 | Posledný deň, keď môžete požiadať bývalého zamestnávateľa o potvrdenie, ak chcete ročné zúčtovanie u nového zamestnávateľa |
| 10. 2. 2027 | Bývalý zamestnávateľ vám musí také potvrdenie vystaviť a doručiť |
| 15. 2. 2027 | Lehota na žiadosť o ročné zúčtovanie a na odovzdanie dokladov zamestnávateľovi |
| 10. 3. 2027 | Ak ste o ročné zúčtovanie nepožiadali, zamestnávateľ vám do tohto dňa vystaví potvrdenie o zdaniteľných príjmoch |
| 31. 3. 2027 | Lehota na podanie daňového priznania a zaplatenie dane za rok 2026 |
Ak potrebujete viac času, lehotu na podanie si môžete predĺžiť oznámením správcovi dane. Musíte ho však podať ešte pred 31. marcom 2027. Postup opisujeme v článku Odklad daňového priznania.
Čo si pripraviť pred vyplnením
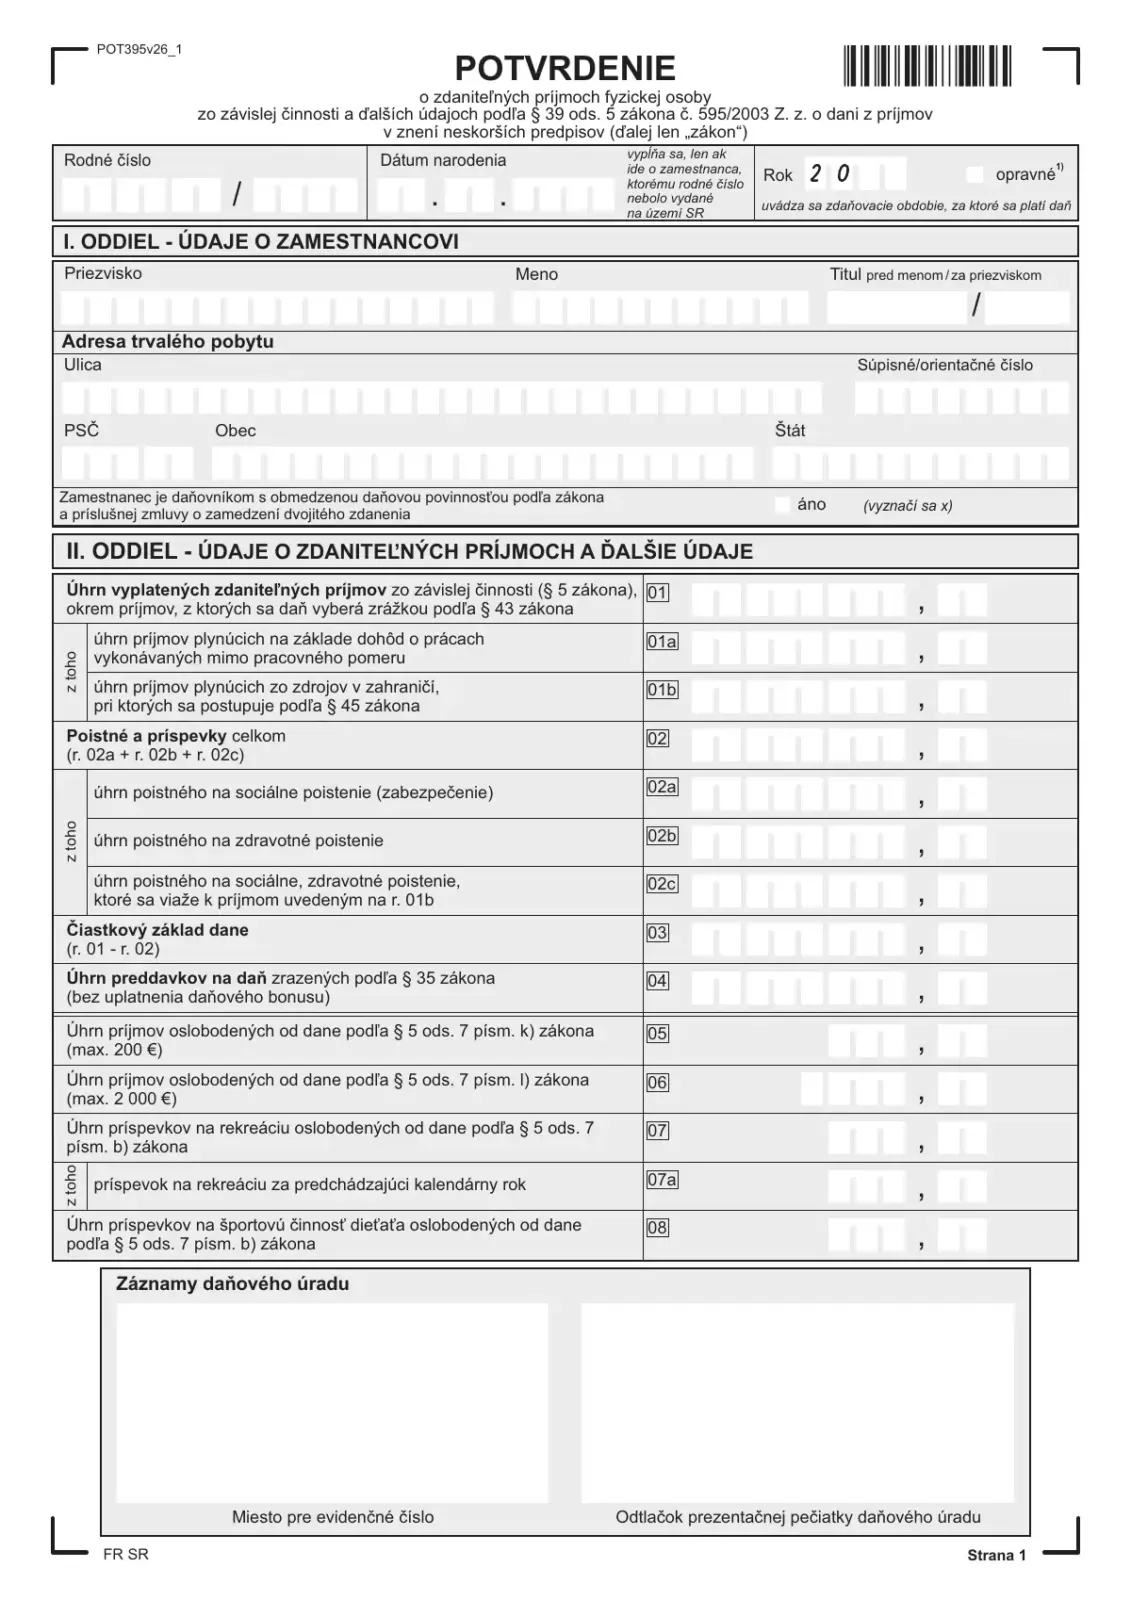
Najdôležitejším podkladom je Potvrdenie o zdaniteľných príjmoch fyzickej osoby zo závislej činnosti za rok 2026. Vystavuje ho každý zamestnávateľ, u ktorého ste v roku 2026 pracovali.
Na rok 2026 finančná správa určila vzor s označením POT395v26. V potvrdení nájdete úhrn príjmov, zaplatené povinné poistné, zrazené preddavky na daň aj vyplatený daňový bonus.
Ak si chcete v priznaní uplatniť aj ďalšie položky, pripravte si k nim tieto doklady:
- doklady o zahraničných príjmoch zo zamestnania a o poistnom, ktoré ste z nich zaplatili,
- pri daňovom bonuse na dieťa doklad, že ide o vaše vlastné, osvojené alebo zverené dieťa, napríklad kópiu rodného listu, ak ste ju správcovi dane už predtým nepredložili,
- potvrdenie o návšteve školy, ak dieťa po skončení povinnej školskej dochádzky študuje v zahraničí,
- potvrdenie o príspevkoch na doplnkové dôchodkové sporenie, ak si ich chcete odpočítať,
- potvrdenie od veriteľa, ak si uplatňujete daňový bonus na zaplatené úroky z úveru na bývanie,
- písomné potvrdenie o aspoň 40 hodinách dobrovoľníckej činnosti, ak chcete poukázať 3 % namiesto 2 %.
Ak vám daňový bonus na dieťa v plnej výške priznal už zamestnávateľ a doklady ste mu predložili, k priznaniu ich znova neprikladáte.
Ako vyplniť priznanie typu A, oddiel po oddiele
Priznanie typu A vypĺňate postupne, od identifikačných údajov až po výpočet dane. Začnete kontrolou, či je typ A pre vás správne tlačivo, a skončíte podaním priznania a zaplatením dane.
1. Overte, že typ A je pre vás správne tlačivo
Prejdite si všetky príjmy za rok 2026. Ak ste mali výlučne mzdu alebo odmenu z dohody, typ A je to správne tlačivo. Ak sa medzi príjmami objavilo čokoľvek iné, čo nie je od dane oslobodené, siahnite po type B.
2. Použite tlačivo za zdaňovacie obdobie 2026
Vzor tlačiva daňového priznania vydáva Ministerstvo financií SR. Pre rok 2026 použite vzor, ktorý je výslovne označený pre zdaňovacie obdobie 2026.
Tlačivo za rok 2025 nepoužívajte, pretože od roku 2026 platia nové pásma sadzby dane a iné sumy. Formulár nájdete na webe finančnej správy, kde ho môžete vyplniť v počítači aj vytlačiť.
3. Vyplňte identifikačné údaje
Uvediete rodné číslo, prípadne daňové identifikačné číslo, meno, adresu trvalého pobytu a zdaňovacie obdobie. Skontrolujte najmä adresu, pretože podľa nej sa určuje miestne príslušný daňový úrad.
4. Prepíšte príjmy a odvody z potvrdení
Z každého potvrdenia od zamestnávateľa prenesiete úhrn zdaniteľných príjmov a sumu zaplateného poistného na sociálne a zdravotné poistenie. Rozdiel tvorí čiastkový základ dane z príjmov zo závislej činnosti. Ak ste mali príjem zo zahraničia, uvediete ho samostatne podľa pokynov k tlačivu.
5. Odpočítajte nezdaniteľné časti základu dane
Základ dane si znížite o nezdaniteľnú časť na daňovníka, pri základe dane do 26 083,13 € je to za rok 2026 5 966,73 €. Ako sa suma znižuje pri vyššom základe, kedy si uplatníte nezdaniteľnú časť na manželku či manžela a aké pravidlá platia pre dôchodcov, vysvetľujeme v článku Nezdaniteľná časť základu dane 2027.
6. Vypočítajte daň
Od roku 2026 sa príjmy zo zamestnania zdaňujú v štyroch pásmach. Sadzba sa vždy uplatní len na tú časť základu dane, ktorá do daného pásma patrí.
| Časť základu dane za rok 2026 | Sadzba |
|---|---|
| do 43 983,32 € vrátane | 19 % |
| nad 43 983,32 € do 60 349,21 € vrátane | 25 % |
| nad 60 349,21 € do 75 010,32 € vrátane | 30 % |
| nad 75 010,32 € | 35 % |
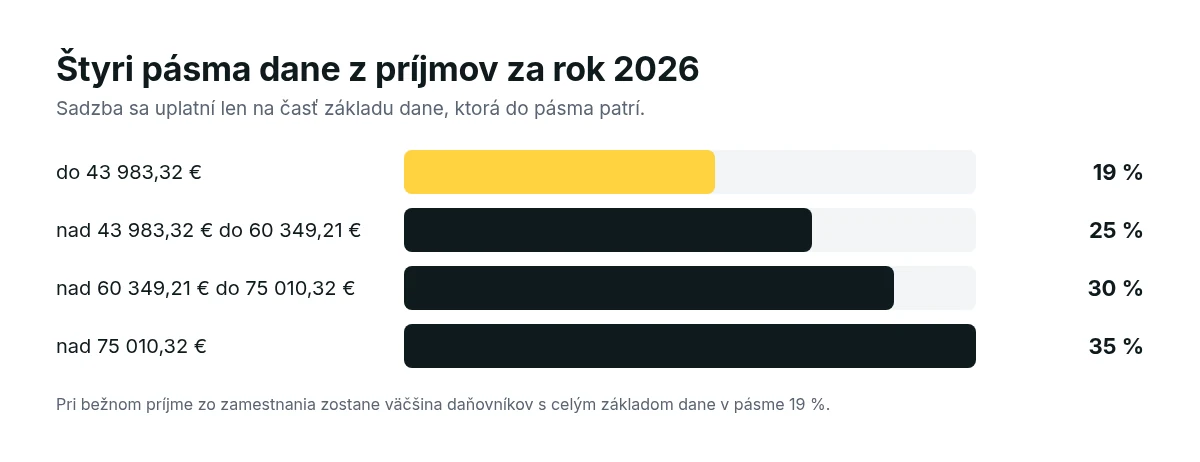
Pri bežnom príjme zo zamestnania to znamená, že väčšina daňovníkov zostane s celým základom dane v pásme 19 %.
7. Uplatnite daňový bonus na dieťa
Ak máte nárok na daňový bonus na vyživované dieťa, daň sa o neho zníži. Sumy, strop, krátenie pri vyššom príjme a všetky podmienky nájdete v článku Daňový bonus na dieťa 2027.
8. Porovnajte daň so zaplatenými preddavkami
Od vypočítanej dane odpočítate preddavky, ktoré vám počas roka zrazili zamestnávatelia, a už vyplatený daňový bonus. Výsledok je buď nedoplatok, ktorý musíte zaplatiť, alebo preplatok, ktorý vám daňový úrad vráti.
Ak chcete preplatok alebo daňový bonus dostať na účet, vyplňte v priznaní oddiel so žiadosťou o vrátenie preplatku a vyplatenie daňového bonusu. Bez tejto žiadosti vám ho daňový úrad nepošle.
9. Rozhodnite sa o 2 % alebo 3 % z dane
Priamo v priznaní môžete poukázať podiel zaplatenej dane neziskovej organizácii a 2 % rodičom, ktorí poberajú dôchodok. Podmienky vysvetľujeme v článku Ročné zúčtovanie a 2 % z dane. Daň zaplaťte včas, pretože pri nedoplatku vyššom ako 5 € sa podiel nepoukáže.
10. Podajte priznanie a zaplaťte daň
Priznanie podáte aj zaplatíte do 31. marca 2027. Ak ste si lehotu predĺžili oznámením, platí pre podanie aj platbu nová lehota.
Ako čítať výsledok
Na konci výpočtu porovnáte dve čísla: daň vypočítanú za celý rok 2026 a súčet preddavkov, ktoré vám počas roka zrazili zamestnávatelia. Obe nájdete alebo vypočítate z údajov v potvrdeniach o príjmoch.
- Ak je súčet preddavkov vyšší ako vypočítaná daň, vznikol vám preplatok. Daňový úrad vám ho vráti, ak v priznaní vyplníte žiadosť o vrátenie preplatku a uvediete číslo účtu.
- Ak je súčet preddavkov nižší, máte nedoplatok. Ten zaplatíte na účet daňového úradu najneskôr do 31. marca 2027, prípadne v predĺženej lehote.
- Ak ste počas roka nepodpísali vyhlásenie na uplatnenie nezdaniteľnej časti, zamestnávateľ vám zrážal vyššie preddavky, a preto býva preplatok výraznejší.
Ak formulár vypĺňate v počítači, presný výpočet za vás urobí automaticky. Údaje z potvrdení však prepisujte presne, inak bude chybný aj výsledok.
Príklad celého výpočtu za rok 2026
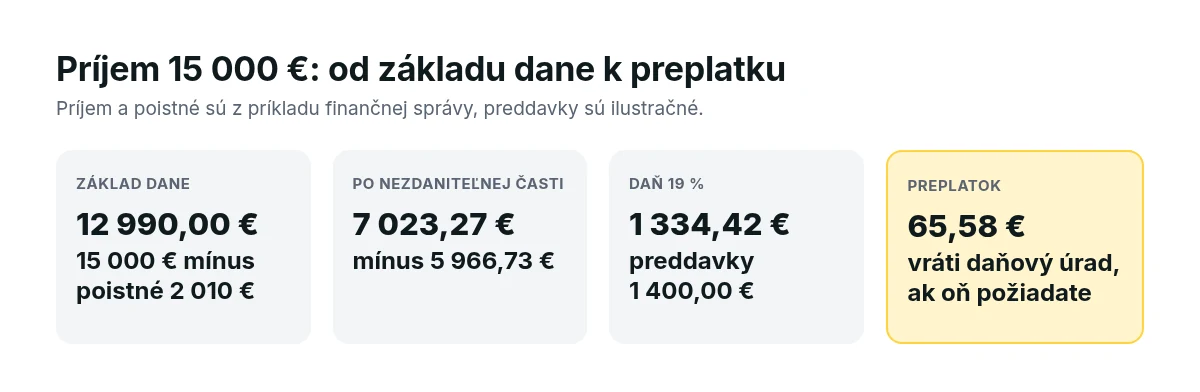
Takto vyzerá celý výpočet pri zamestnancovi s jedným zamestnávateľom a príjmami 15 000 €. Príjem a poistné zodpovedajú oficiálnemu príkladu finančnej správy. Pre ilustráciu predpokladajme, že zamestnávateľ vám počas roka zrazil preddavky v sume uvedenej v tabuľke. Táto suma je len modelová vstupná hodnota, nie údaj finančnej správy.
| Položka v priznaní | Suma |
|---|---|
| Úhrn príjmov z potvrdenia, V. oddiel | 15 000,00 € |
| Povinné poistné zrazené zo mzdy | 2 010,00 € |
| Základ dane zo závislej činnosti | 12 990,00 € |
| Nezdaniteľná časť na daňovníka | 5 966,73 € |
| Základ dane po jej odpočítaní | 7 023,27 € |
| Daň 19 % | 1 334,42 € |
| Preddavky zrazené zamestnávateľom, ilustračná suma | 1 400,00 € |
| Preplatok na vrátenie | 65,58 € |
Tip: čísla riadkov sa v tlačive z roka na rok posúvajú. Údaje preto prepisujte podľa názvu riadku v tlačive za rok 2026, nie podľa čísla z minuloročného návodu.
Kontrola pred odoslaním
Pred odoslaním si porovnajte súčet príjmov v priznaní so súčtom všetkých potvrdení od zamestnávateľov. Potom si prejdite tento zoznam.
- Chýba potvrdenie od jedného zo zamestnávateľov. Priznanie musí zahŕňať príjmy od všetkých, aj z krátkej brigády.
- Zabudnutý príjem zo zahraničia. Rezident Slovenska priznáva príjmy z celého sveta. Pri zahraničných príjmoch sa navyše dá využiť dlhšie predĺženie lehoty.
- Nesprávne tlačivo. Kto mal popri mzde aj iný zdaniteľný príjem, potrebuje typ B.
- Chýbajúca žiadosť o vrátenie preplatku. Bez vyplneného oddielu vám daňový úrad preplatok nevráti.
- Nedoplatok pri poukázaní 2 %. Ak daň nezaplatíte včas a nedoplatok je vyšší ako 5 €, podiel dane sa prijímateľovi nepoukáže.
Ako a kde daňové priznanie podať
Máte tri možnosti:
- Elektronicky cez portál finančnej správy. Potrebujete platnú autorizáciu a priznanie podpíšete kvalifikovaným elektronickým podpisom alebo uznaným spôsobom autorizácie, napríklad cez elektronický občiansky preukaz. Ďalšou možnosťou je dohoda o elektronickom doručovaní s daňovým úradom.
- Poštou na adresu miestne príslušného daňového úradu.
- Osobne do podateľne na ktoromkoľvek daňovom úrade.
Zamestnanec bez podnikania nemá povinnosť komunikovať s finančnou správou elektronicky, môže si teda vybrať. Ak posielate priznanie poštou, uschovajte si podací lístok ako doklad o tom, kedy ste ho odoslali.
Či si pri práci z domu môžete uplatniť výdavky, rozoberáme v článku home office na Slovensku. Ako sa z hrubej mzdy počíta preddavok na daň, ukazujeme v článku čistá mzda 2026. Ak vlastníte byt alebo dom, termíny a postup pri dani z nehnuteľností nájdete v článku daň z nehnuteľností.
Časté otázky
Pri daňovom priznaní typ A sa ľudia najčastejšie pýtajú na ročné zúčtovanie, lehotu na podanie a predaj kryptomien. Stručné odpovede nájdete aj na otázky o potvrdení o príjmoch a o tom, kde hľadať tlačivo.
Musím podať daňové priznanie typ A, ak mi zamestnávateľ urobí ročné zúčtovanie?
Nie, ak ste mali len príjmy zo zamestnania na Slovensku, požiadali ste o ročné zúčtovanie do 15. 2. 2027 a doložili všetky potvrdenia. Ročné zúčtovanie vtedy nahrádza daňové priznanie.
Do kedy treba podať daňové priznanie za rok 2026?
Do 31. marca 2027. V rovnakej lehote treba zaplatiť aj daň. Lehotu môžete predĺžiť o tri mesiace, pri príjmoch zo zahraničia až o šesť mesiacov, ak to správcovi dane oznámite do 31. 3. 2027.
Môžem podať typ A, ak som popri zamestnaní predal kryptomeny?
Nie. Príjem z predaja kryptoaktív patrí medzi ostatné príjmy, preto potrebujete daňové priznanie typ B.
Čo ak mi zamestnávateľ nevydal potvrdenie o príjmoch?
Zamestnávateľ ho má vystaviť do 10. marca 2027, ak ste nepožiadali o ročné zúčtovanie. Ak ho nemáte, čo najskôr sa obráťte na mzdovú účtáreň svojho zamestnávateľa, pretože bez neho sa priznanie nedá správne vyplniť.
Kde nájdem tlačivo typ A za rok 2026?
Na webe finančnej správy medzi tlačivami k dani z príjmov fyzických osôb. Vždy skontrolujte, že tlačivo je označené pre zdaňovacie obdobie 2026.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Ak ste mali príjem zo zahraničia alebo ste počas roka zmenili zamestnávateľa, ešte raz si výsledok porovnajte so všetkými potvrdeniami.
- Finančná správa SR: Všeobecné informácie o dani z príjmov: www.financnasprava.sk
- Finančná správa SR: Daňové priznanie k dani z príjmov (podklady, podanie, % z dane): www.financnasprava.sk
- Finančná správa SR: Informácie o dani z príjmov pre zamestnávateľov (termíny ročného zúčtovania a potvrdení za rok 2026): www.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Finančné riaditeľstvo SR: 34/DZPaU/2025/I Novela zákona o dani z príjmov od 1. 1. 2026: www.financnasprava.sk
- Finančné riaditeľstvo SR: 42/DZPaU/2025/I Vzory tlačív k príjmom zo závislej činnosti od 1. 1. 2026: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 5, § 11, § 15, § 32, § 38, § 49, § 50): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.