Obsah článku (12)
- Čo je ročné zúčtovanie
- Kto môže požiadať o ročné zúčtovanie
- Termíny ročného zúčtovania za rok 2026
- Ako o ročné zúčtovanie požiadať
- Preplatok a nedoplatok
- Ročné zúčtovanie alebo daňové priznanie
- Čo ak ste 15. február zmeškali
- 2 % z dane: komu a ako ich poukázať
- Ako sa určí suma podielu
- Časté otázky
- Kontrolný zoznam pred odovzdaním
- Zdroje
Ročné zúčtovanie je najjednoduchší spôsob, ako si zamestnanec vysporiada daň za uplynulý rok. Daň za vás prepočíta zamestnávateľ, prípadný preplatok vráti so mzdou a vy nemusíte podávať daňové priznanie. Na ročné zúčtovanie nadväzuje aj poukázanie 2 % z dane. Vysvetľujeme, kto môže o ročné zúčtovanie za rok 2026 požiadať, aké termíny treba stihnúť a ako potom poukázať podiel dane neziskovej organizácii alebo rodičom.
Overené dňa 19. 10. 2026
Čo je ročné zúčtovanie
Počas roka vám zamestnávateľ z každej výplaty zráža preddavok na daň. Preddavky sa počítajú za každý mesiac zvlášť, preto sa ich súčet takmer nikdy presne nerovná dani za celý rok. Pri ročnom zúčtovaní zamestnávateľ spočíta všetky vaše zdaniteľné príjmy zo zamestnania za rok, odpočíta nezdaniteľné časti základu dane, vypočíta daň, zníži ju o daňový bonus a porovná výsledok so zaplatenými preddavkami.
Ak ste zaplatili viac, vznikne preplatok, ktorý vám zamestnávateľ vráti. Ak menej, vznikne nedoplatok, ktorý vám zrazí zo mzdy. Ročné zúčtovanie pritom nahrádza daňové priznanie.
Kto môže požiadať o ročné zúčtovanie
O ročné zúčtovanie za rok 2026 môže požiadať zamestnanec, ktorý mal v roku 2026 iba príjmy zo zamestnania podľa § 5 zákona o dani z príjmov. Patria sem príjmy z pracovnej zmluvy aj z dohôd o prácach vykonávaných mimo pracovného pomeru.
Ročné zúčtovanie vám zamestnávateľ naopak neurobí, ak:
- ste mali okrem mzdy iné zdaniteľné príjmy, napríklad zo živnosti, z prenájmu nad oslobodenú sumu alebo z predaja kryptoaktív,
- časť príjmov zo zamestnania vám plynula zo zahraničia,
- váš zamestnávateľ nie je platiteľom dane na Slovensku.
V týchto prípadoch podávate daňové priznanie. Pomôžu vám návody Daňové priznanie typ A a Daňové priznanie typ B.
Ak ste mali počas roka viac zamestnávateľov, môžete o ročné zúčtovanie požiadať ktoréhokoľvek z nich, ak je platiteľom dane. Musíte mu však doložiť potvrdenia o príjmoch od všetkých ostatných. Výnimkou sú napríklad profesionálni vojaci a príslušníci Slovenskej informačnej služby, ktorým ročné zúčtovanie urobí len zamestnávateľ, u ktorého slúžia.
Termíny ročného zúčtovania za rok 2026
Pri ročnom zúčtovaní rozhoduje najmä prvý termín, do ktorého treba podať žiadosť. Ostatné termíny slúžia skôr na kontrolu.
| Dátum | Čo treba urobiť alebo čo sa deje |
|---|---|
| 5. 2. 2027 | Posledný deň na požiadanie bývalého zamestnávateľa o potvrdenie o príjmoch |
| 10. 2. 2027 | Bývalý zamestnávateľ vám potvrdenie vystaví a doručí |
| 15. 2. 2027 | Podáte žiadosť o ročné zúčtovanie a odovzdáte všetky doklady |
| 10. 3. 2027 | Ak ste o ročné zúčtovanie nepožiadali, zamestnávateľ vám vystaví potvrdenie o zdaniteľných príjmoch |
| 31. 3. 2027 | Zamestnávateľ vykoná ročné zúčtovanie |
| 15. 4. 2027 | Na požiadanie vám zamestnávateľ vystaví potvrdenie o zaplatení dane na účely 2 % |
| 30. 4. 2027 | Zamestnávateľ vám doručí doklad o vykonanom ročnom zúčtovaní, vy podáte vyhlásenie o 2 % alebo 3 % |
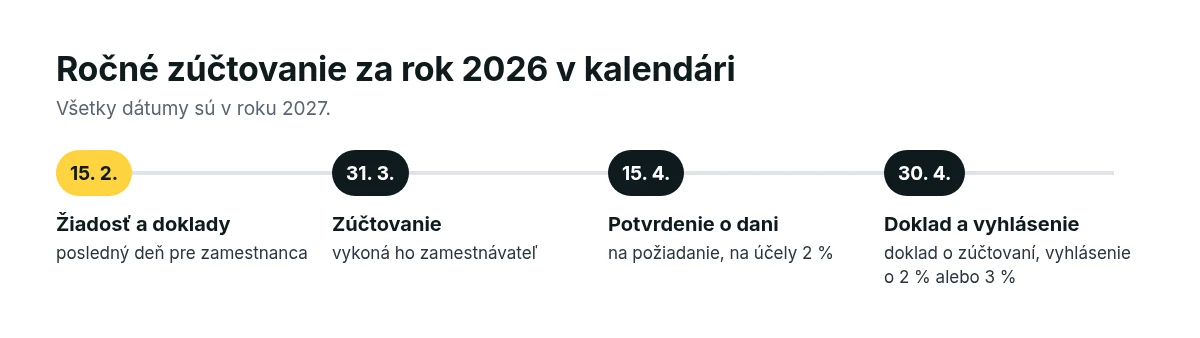
Pozor na 15. február. Do tohto dňa musíte zamestnávateľovi nielen podať žiadosť, ale aj odovzdať všetky doklady. Ak ich nedoložíte, ročné zúčtovanie vám zamestnávateľ neurobí a priznanie budete musieť podať sami do 31. marca 2027.
Ako o ročné zúčtovanie požiadať
O ročné zúčtovanie požiadate zamestnávateľa žiadosťou na predpísanom tlačive, ku ktorej podľa svojej situácie priložíte potrebné doklady. Pri ročnom zúčtovaní zamestnávateľ zohľadní aj nezdaniteľnú časť a daňový bonus, ktoré ste si počas roka neuplatnili, ak na ne preukážete nárok.
Žiadosť
O ročné zúčtovanie žiadate na tlačive Žiadosť o vykonanie ročného zúčtovania preddavkov na daň z príjmov fyzickej osoby zo závislej činnosti. Vzor určuje Finančné riaditeľstvo SR a na webe finančnej správy ho nájdete medzi tlačivami k príjmom zo závislej činnosti. Pre rok 2026 použite vzor, ktorý bude označený pre toto zdaňovacie obdobie.
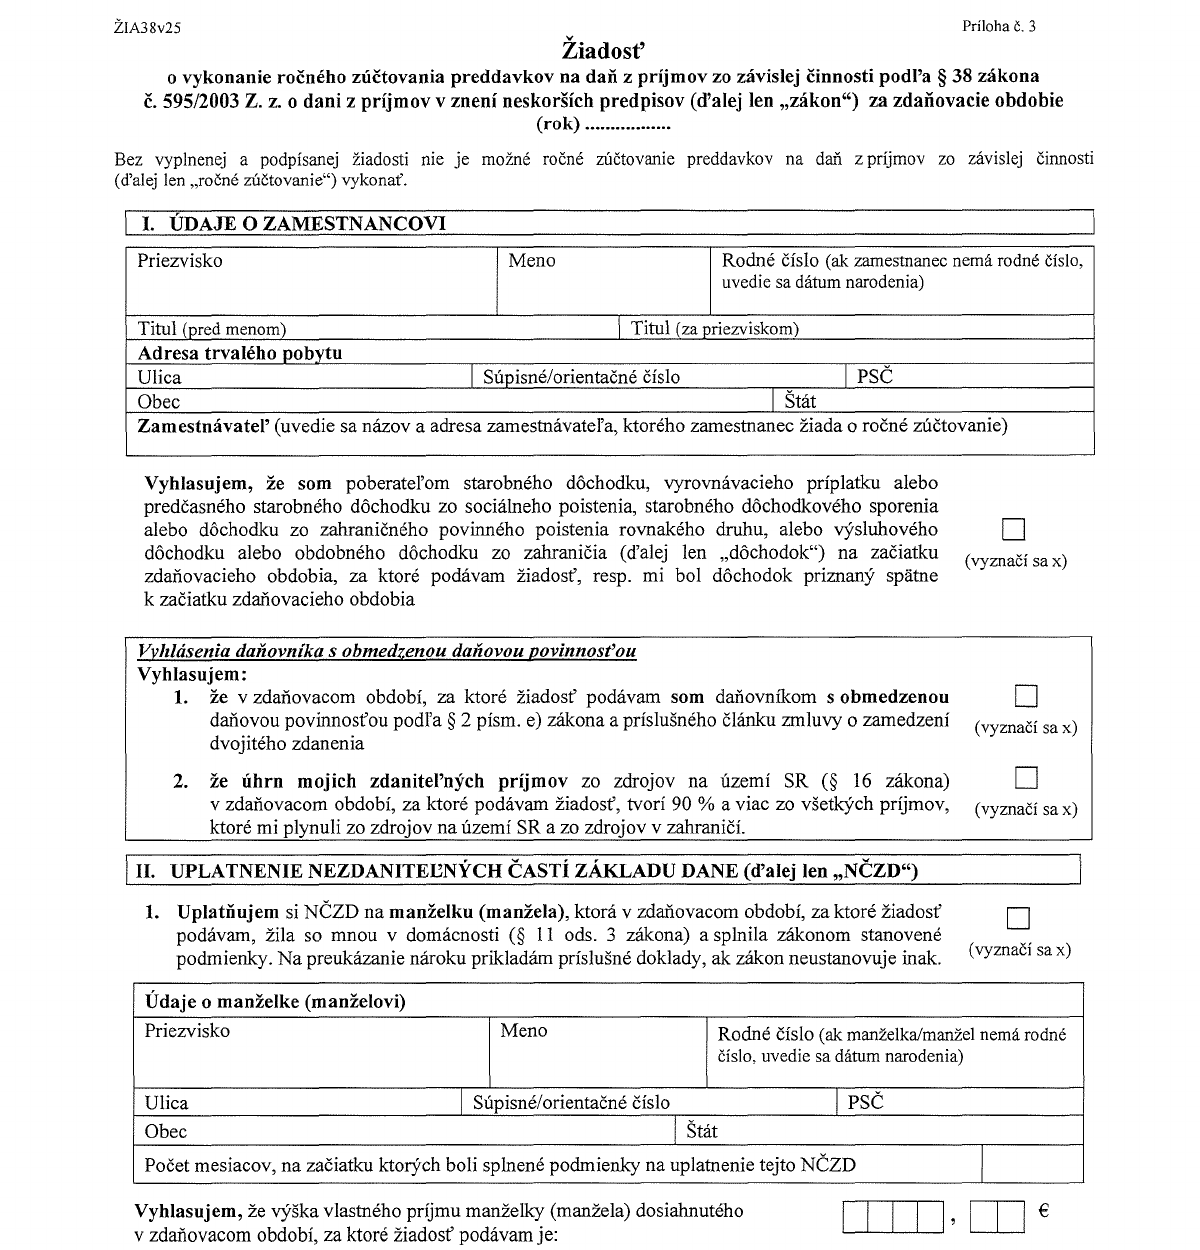
Žiadosť odovzdávate zamestnávateľovi v listinnej podobe. Elektronicky ju môžete doručiť len vtedy, ak sa na tom so zamestnávateľom dohodnete.
Doklady
K žiadosti priložíte podľa svojej situácie:
- potvrdenia o zdaniteľných príjmoch od všetkých ďalších zamestnávateľov, u ktorých ste v roku 2026 pracovali. Na rok 2026 je určený vzor POT395v26,
- doklady k daňovému bonusu na dieťa, ak ste ich zamestnávateľovi ešte nepredložili,
- doklady k nezdaniteľnej časti na manželku alebo manžela, napríklad o tom, že sa starala o maloleté dieťa alebo bola v evidencii uchádzačov o zamestnanie, a o jej vlastnom príjme,
- potvrdenie o príspevkoch na III. pilier, ak si ich chcete odpočítať,
- potvrdenie veriteľa k daňovému bonusu na zaplatené úroky z úveru na bývanie, ak ho uplatňujete.
Ak ste počas roka nepodpísali vyhlásenie na uplatnenie nezdaniteľnej časti na daňovníka, nie je to problém. Zamestnávateľ na ňu prihliadne pri ročnom zúčtovaní, ak preukážete nárok. Podrobnosti o sumách nájdete v článku Nezdaniteľná časť základu dane 2027 a o bonuse v článku Daňový bonus na dieťa 2027.
Ak chcete bonus alebo nezdaniteľnú časť dodatočne
Ak ste si počas roka 2026 neuplatňovali nezdaniteľnú časť na daňovníka ani daňový bonus u žiadneho zamestnávateľa, nič nestrácate. Zamestnávateľ na ne prihliadne pri ročnom zúčtovaní, ak mu do 15. februára 2027 preukážete, že ste na ne mali nárok. Rozdiel sa vám potom vráti ako súčasť preplatku.
Preplatok a nedoplatok
Zamestnávateľ vykoná ročné zúčtovanie najneskôr do 31. marca 2027. Preplatok vám vráti po jeho vykonaní, najneskôr pri zúčtovaní mzdy za apríl 2027. Rovnako vám doplatí daňový bonus, ak vám ho počas roka vyplatil menej, než vám patrí.
Nedoplatok vyšší ako 5 € vám zamestnávateľ zrazí zo mzdy, najneskôr do konca roka 2027. Ak sa rozhodnete poukázať 2 % z dane, zamestnávateľ vám do 30. apríla 2027 zrazí aj menší nedoplatok.
Doklad o vykonanom ročnom zúčtovaní vám zamestnávateľ doručí do konca apríla 2027. Skontrolujte si v ňom najmä úhrn príjmov, zaplatené poistné, uplatnené nezdaniteľné časti a bonus.
Ročné zúčtovanie alebo daňové priznanie
Nie ste si istí, či vám stačí ročné zúčtovanie? Porovnanie v nasledujúcej tabuľke vám pomôže rozhodnúť sa.
| Otázka | Ročné zúčtovanie | Daňové priznanie |
|---|---|---|
| Kto ho robí | zamestnávateľ | vy sami |
| Pre koho | len príjmy zo zamestnania na Slovensku | všetky ostatné situácie |
| Lehota za rok 2026 | žiadosť do 15. 2. 2027 | podanie do 31. 3. 2027 |
| Preplatok | so mzdou najneskôr za apríl 2027 | od daňového úradu na účet |
| 2 % z dane | samostatné vyhlásenie do 30. 4. 2027 | priamo v priznaní |
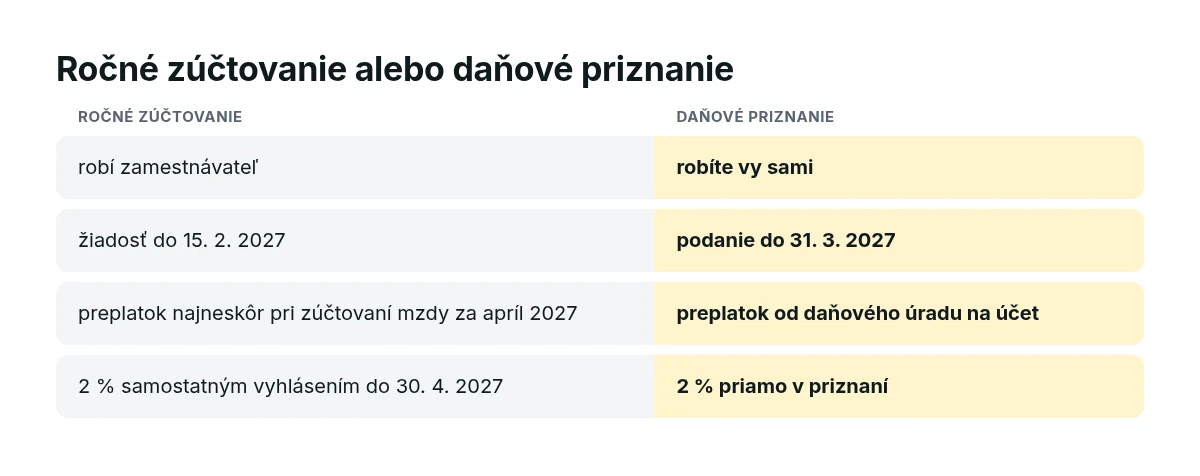
Ak spĺňate podmienky na obe možnosti, ročné zúčtovanie je zvyčajne pohodlnejšie. Daňové priznanie sa vám môže hodiť, ak ste lehotu na žiadosť zmeškali alebo ak si chcete daň vysporiadať sami. Zamestnanec, ktorý o ročné zúčtovanie nepožiada, dostane od zamestnávateľa do 10. marca 2027 potvrdenie o zdaniteľných príjmoch. Ak jeho príjmy presiahli 2 983,37 €, musí podať priznanie.
Čo ak ste 15. február zmeškali
Ak ste o ročné zúčtovanie nepožiadali včas alebo ste nestihli doložiť doklady, zamestnávateľ vám ho už neurobí. Do 10. marca 2027 vám vystaví potvrdenie o zdaniteľných príjmoch a ďalej postupujete sami:
- ak vaše zdaniteľné príjmy za rok 2026 presiahli 2 983,37 €, podáte daňové priznanie typ A do 31. marca 2027,
- v priznaní si uplatníte všetko, čo by ste si uplatnili v ročnom zúčtovaní, teda nezdaniteľné časti aj daňový bonus,
- preplatok vám v takom prípade nevráti zamestnávateľ, ale daňový úrad na účet, ktorý uvediete v žiadosti v priznaní,
- 2 % z dane poukážete priamo v priznaní, samostatné vyhlásenie nepodávate.
Ak potrebujete na priznanie viac času, lehotu si môžete predĺžiť oznámením do 31. marca 2027.
2 % z dane: komu a ako ich poukázať
Každý daňovník, ktorý je fyzickou osobou, môže časť zaplatenej dane poukázať vybranej organizácii. Nejde o dar z vlastného vrecka. Ide o časť dane, ktorá by inak zostala štátu.
Podmienky
Podiel dane poukážete len vtedy, ak splníte všetky tieto podmienky.
- Podiel je 2 % zo zaplatenej dane. Ak ste v roku 2026 vykonávali dobrovoľnícku činnosť aspoň 40 hodín a máte o tom písomné potvrdenie, môžete poukázať 3 %.
- Podiel musí byť najmenej 3 €.
- Podiel poukážete len jednému prijímateľovi.
- Prijímateľ musí byť v zozname prijímateľov, ktorý každý rok do 15. januára zverejňuje Notárska komora SR na webe notar.sk.
- Pätnásť dní po uplynutí lehoty na podanie priznania nesmiete mať nedoplatok na dani vyšší ako 5 €.
Za zaplatenú daň sa považuje daň znížená o daňový bonus na dieťa a o daňový bonus na zaplatené úroky. Pri vysokom bonuse môže byť zaplatená daň nízka alebo dokonca nulová.
2 % pre rodičov
Okrem neziskovej organizácie môžete poukázať 2 % zaplatenej dane každému z rodičov, ktorý bol k 31. decembru 2026 poberateľom starobného dôchodku, prípadne invalidného alebo výsluhového dôchodku vyplácaného po dovŕšení dôchodkového veku. Podiel pre rodiča musí byť tiež aspoň 3 €. Peniaze rodičovi pošle Sociálna poisťovňa.
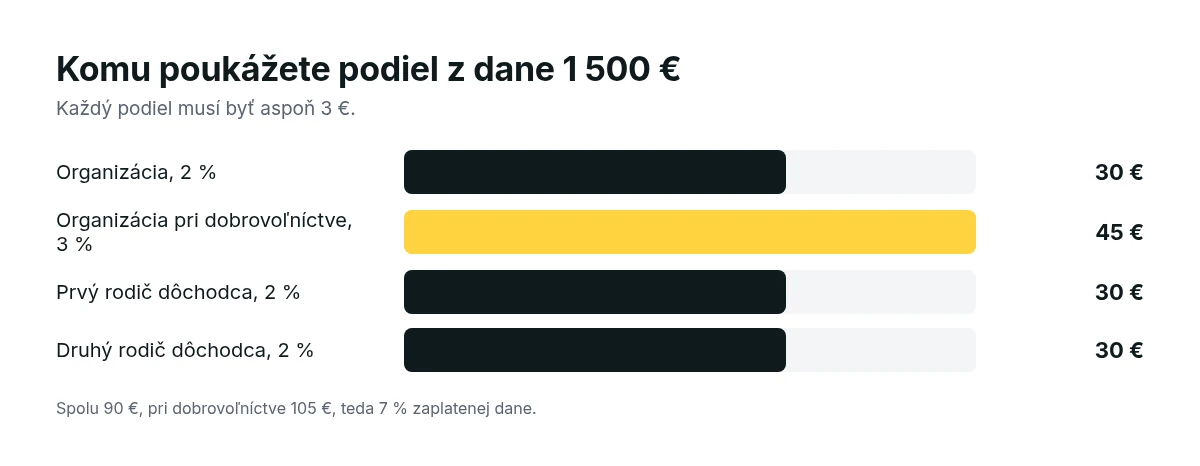
Ak splníte všetky podmienky, môžete tak poukázať spolu až 7 % zaplatenej dane: 2 % alebo 3 % jednej organizácii a po 2 % dvom rodičom.
Ako podiel poukázať po ročnom zúčtovaní
Ak vám ročné zúčtovanie robí zamestnávateľ, postupujte takto.
- Požiadajte zamestnávateľa o Potvrdenie o zaplatení dane z príjmov zo závislej činnosti na účely poukázania podielu dane. Zamestnávateľ vám ho vystaví do 15. apríla 2027.
- Vyplňte vyhlásenie o poukázaní podielu zaplatenej dane. Tlačivo vydáva Finančné riaditeľstvo SR. Uvediete v ňom údaje o sebe, o prijímateľovi a sumu. Ak poukazujete aj rodičom, vyplníte aj oddiel s ich menom, priezviskom a rodným číslom.
- Ak poukazujete 3 %, priložte potvrdenie o dobrovoľníckej činnosti.
- Vyhlásenie s prílohami podajte na daňový úrad podľa svojho trvalého pobytu najneskôr 30. apríla 2027, poštou, osobne alebo elektronicky.
Daňový úrad podiel prevedie prijímateľovi do troch mesiacov po uplynutí lehoty na podanie vyhlásenia. Ak vo vyhlásení zaškrtnete súhlas, prijímateľ sa dozvie vaše meno a adresu.
Ak podávate daňové priznanie
Kto podáva daňové priznanie, samostatné vyhlásenie nepodáva. Podiel dane vyplní priamo v príslušnom oddiele priznania v lehote na jeho podanie, teda do 31. marca 2027, prípadne v predĺženej lehote. Viac o predĺžení v článku Odklad daňového priznania.
Ako sa určí suma podielu
Podiel sa počíta zo zaplatenej dane za rok 2026, ktorú vám potvrdí zamestnávateľ v potvrdení o zaplatení dane. Ak ste si uplatnili daňový bonus, vychádza sa z dane už zníženej o bonus.
- Organizácii poukážete 2 % z tejto sumy, pri splnení podmienky dobrovoľníctva 3 %.
- Každému rodičovi, ktorý spĺňa podmienky, poukážete ďalšie 2 %.
- Každý podiel sa zaokrúhľuje na dve desatinné miesta a musí byť aspoň 3 €. Ak by vám vyšiel nižší, poukázať ho nemôžete.
Poukázanie podielu vašu daň nijako nezvyšuje. Ide o peniaze, ktoré by inak zostali štátu.
Zamestnávateľ vám v potvrdení uvedie zaplatenú daň 1 500 €. Neziskovej organizácii môžete poukázať 2 %, teda 30 €, a každému z rodičov-dôchodcov ďalších 30 €. Spolu je to 90 €. Ak splníte podmienky na 3 %, organizácia dostane 45 € a spolu poukážete 105 €, čo je 7 % dane.
Časté otázky
Tu nájdete krátke odpovede na otázky o termínoch, preplatku, poukázaní 2 % rodičom a o ročnom zúčtovaní pri dvoch zamestnávateľoch.
Do kedy musím požiadať o ročné zúčtovanie za rok 2026?
Najneskôr do 15. februára 2027. Do toho istého dňa musíte zamestnávateľovi odovzdať aj všetky doklady.
Kedy dostanem preplatok z ročného zúčtovania?
Zamestnávateľ ho vráti po vykonaní ročného zúčtovania, najneskôr pri zúčtovaní mzdy za apríl 2027.
Do kedy môžem poukázať 2 % z dane?
Po ročnom zúčtovaní do 30. apríla 2027 vyhlásením na daňovom úrade. Ak podávate priznanie, poukážete ich v ňom do 31. marca 2027 alebo v predĺženej lehote.
Môžem poukázať 2 % aj rodičom?
Áno, každému rodičovi, ktorý bol k 31. 12. 2026 poberateľom starobného dôchodku alebo niektorého z vymenovaných dôchodkov vyplácaných po dovŕšení dôchodkového veku.
Môžem požiadať o ročné zúčtovanie, ak som mal dvoch zamestnávateľov?
Áno. Požiadate jedného z nich a doložíte mu potvrdenie o príjmoch od druhého.
Koľko najviac môžem poukázať?
Spolu až 7 % zaplatenej dane: 2 % alebo pri dobrovoľníctve 3 % jednej organizácii a po 2 % každému z rodičov, ktorí spĺňajú podmienky. Každý podiel musí byť aspoň 3 €.
Kontrolný zoznam pred odovzdaním
Než žiadosť alebo vyhlásenie odovzdáte, prejdite si tieto body. Ak niektorý z nich prehliadnete, môžete prísť o preplatok alebo o poukázanie podielu dane.
- Žiadosť bez dokladov. Ak potvrdenie od bývalého zamestnávateľa prinesiete až po 15. februári, ročné zúčtovanie už nedostanete.
- Ročné zúčtovanie pri vedľajšom príjme. S príjmom z prenájmu alebo z predaja investícií nad oslobodené sumy musíte podať priznanie.
- Vyhlásenie bez potvrdenia o zaplatení dane. Po ročnom zúčtovaní je potvrdenie od zamestnávateľa povinnou prílohou.
- Prijímateľ mimo zoznamu. Organizácia, ktorá nie je v zozname Notárskej komory pre rok 2027, podiel nedostane.
- Podiel rozdelený medzi dve organizácie. Fyzická osoba môže určiť len jedného prijímateľa podľa § 50.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov.
- Finančná správa SR: Informácie o dani z príjmov pre zamestnávateľov (termíny ročného zúčtovania a potvrdení): www.financnasprava.sk
- Finančná správa SR: Daňové priznanie k dani z príjmov, časť Poukázanie % z dane: www.financnasprava.sk
- Finančná správa SR: Tlačivá k dani z príjmov zo závislej činnosti: www.financnasprava.sk
- Finančné riaditeľstvo SR: 42/DZPaU/2025/I Vzory tlačív k príjmom zo závislej činnosti od 1. 1. 2026: www.financnasprava.sk
- Notárska komora SR: Zoznam prijímateľov podielu zaplatenej dane: www.notar.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 38, § 39, § 50, § 50aa): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.