Obsah článku (12)
- Koľko robí daňový bonus na dieťa
- Kto má na bonus nárok
- Strop podľa výšky základu dane
- Krátenie bonusu pri vyššom príjme
- Ako sa počítajú mesiace
- Ako si daňový bonus uplatniť
- Bonus pri zmene zamestnania a na rodičovskej
- Doklady, ktoré budete potrebovať
- Bonus a ďalšie úľavy
- Časté otázky
- Pred podpisom vyhlásenia skontrolujte
- Zdroje
Daňový bonus na dieťa znižuje daň rodičom, ktorí pracujú alebo podnikajú a dieťa žije s nimi v domácnosti. V roku 2027 sa s ním stretnete dvakrát: pri vysporiadaní dane za rok 2026 a pri mesačnom uplatňovaní u zamestnávateľa. Vysvetľujeme, aký vysoký je bonus, kedy sa obmedzuje a ako si ho uplatniť.
Overené dňa 19. 10. 2026
Koľko robí daňový bonus na dieťa
Za rok 2026 platia tieto sumy na jedno vyživované dieťa:
| Vek dieťaťa | Suma mesačne |
|---|---|
| do 15 rokov | 100 € |
| od 15 do 18 rokov | 50 € |
Vyššia suma sa uplatní poslednýkrát za mesiac, v ktorom dieťa dovŕši 15 rokov. Nižšia suma patrí poslednýkrát za mesiac, v ktorom dieťa oslávi 18. narodeniny. Po dovŕšení 18 rokov už nárok na daňový bonus nie je, aj keď dieťa ďalej študuje.
Zákon o dani z príjmov v znení, ktoré bude účinné od 1. januára 2027, tieto sumy nemení. Rovnaké mesačné sumy sa teda podľa doterajšieho znenia uplatnia aj v roku 2027. Zákon sa však ešte môže zmeniť, preto sumy pred ich použitím vždy overte na webe finančnej správy.
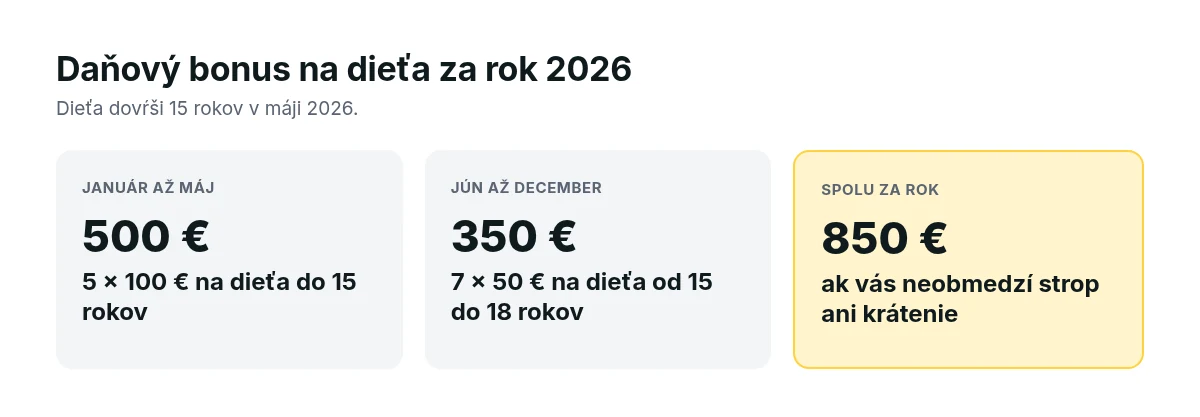
Dieťa dovŕši 15 rokov v máji 2026. Za január až máj vám patrí 5 × 100 € = 500 €, za jún až december 7 × 50 € = 350 €. Za celý rok je to 850 €, ak vás neobmedzí strop ani krátenie.
Kto má na bonus nárok
Daňový bonus si môže uplatniť daňovník, ktorý splní všetky tieto podmienky:
- mal v danom roku zdaniteľné príjmy zo zamestnania alebo z podnikania a inej samostatnej zárobkovej činnosti; z prenájmu, z kapitálu ani z ostatných príjmov sa bonus neuplatňuje,
- dieťa s ním žije v domácnosti, pričom krátkodobý pobyt dieťaťa mimo domova, napríklad na internáte, nevadí,
- ide o jeho vlastné alebo osvojené dieťa, dieťa zverené do starostlivosti nahrádzajúcej starostlivosť rodičov alebo o dieťa manžela či manželky,
- dieťa je nezaopatrené, teda najmä plní povinnú školskú dochádzku alebo sa sústavne pripravuje na povolanie,
- aspoň 90 % jeho zdaniteľných príjmov pochádza zo zdrojov na Slovensku.
Na jedno dieťa si bonus môže uplatniť len jeden z rodičov. Ak sa nedohodnú inak, prednosť má matka, potom otec a až potom iná oprávnená osoba. Počas roka sa rodičia môžu vystriedať: jeden si bonus uplatní za niekoľko mesiacov a druhý za zvyšok roka.
Podmienka 90 % príjmov zo Slovenska
Podmienka sa uplatňuje od zdaňovacieho obdobia 2023 a týka sa najmä ľudí, ktorí pracujú alebo podnikajú aj v zahraničí. Počítajú sa zdaniteľné príjmy.
Ak váš príjem zo zahraničia nie je v štáte zdroja zdaniteľným príjmom, na splnenie podmienky nemá vplyv. Kto väčšinu roka pracuje napríklad v Rakúsku, bonus na Slovensku si spravidla neuplatní a nárok na podobné dávky by si mal overiť v štáte, kde pracuje.
Strop podľa výšky základu dane
Bonus nemôže byť vyšší ako určité percento zo základu dane z príjmov zo zamestnania a z podnikania. Percento závisí od počtu detí, na ktoré bonus uplatňujete:
| Počet detí | Najviac percento zo základu dane |
|---|---|
| 1 | 29 % |
| 2 | 36 % |
| 3 | 43 % |
| 4 | 50 % |
| 5 | 57 % |
| 6 a viac | 64 % |
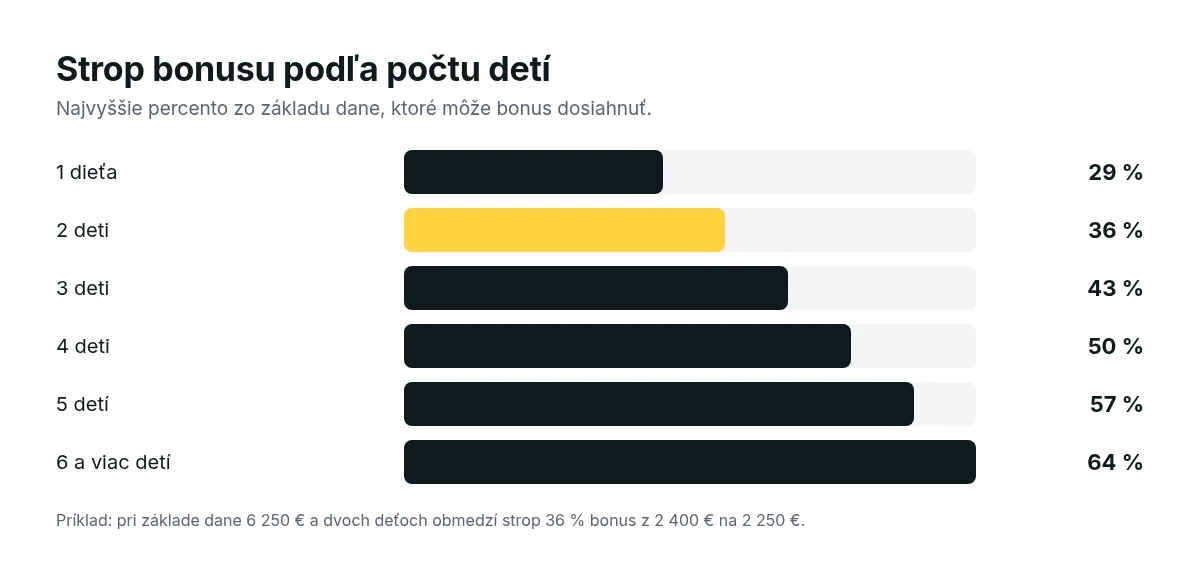
Strop sa prejaví najmä pri nižších príjmoch. Ak sa počas roka počet detí zmení, napríklad sa narodí súrodenec, strop sa vypočíta pomerne podľa počtu mesiacov s jedným aj s viacerými deťmi.
Ako strop funguje v praxi, ukazujú dva oficiálne príklady finančnej správy za rok 2026:
- Podnikateľ so základom dane z podnikania 23 500 €, ktorý celý rok vyživuje dve deti vo veku 5 a 10 rokov, má nárok na plný bonus 2 400 €, teda 1 200 € na každé dieťa.
- Podnikateľ so základom dane 6 250 € a dvomi deťmi do 15 rokov by mal nárok na 2 400 €, ale strop 36 % zo základu dane mu ho obmedzí na 2 250 €.
Keď základ dane nestačí, pomôže príjem druhého rodiča
Ak rodič, ktorý si bonus uplatňuje, nemá dostatočne vysoký základ dane, môže si ho v daňovom priznaní navýšiť o základ dane druhej oprávnenej osoby, ktorá s dieťaťom žije v domácnosti. Typicky ide o manžela alebo manželku.
Ak druhý rodič splnil podmienky len časť roka, pripočíta sa len pomerná časť jeho základu dane. Aj druhý rodič musí spĺňať podmienku 90 % príjmov zo Slovenska. Tento postup sa dá použiť len v daňovom priznaní, nie v ročnom zúčtovaní.
Krátenie bonusu pri vyššom príjme
Od roku 2025 sa bonus pri vyšších príjmoch postupne znižuje. Hranicou je 1,5-násobok 12-násobku priemernej mesačnej mzdy v hospodárstve spred dvoch rokov.
- Za rok 2026 sa vychádza z priemernej mzdy za rok 2024, ktorá bola 1 524 €. Hranica je teda 27 432 € ročne.
- Ak je váš základ dane vyšší, bonus na každé dieťa sa zníži o jednu desatinu rozdielu medzi základom dane a touto hranicou.
- Bonus na jedno dieťa sa takto môže znížiť až na nulu.
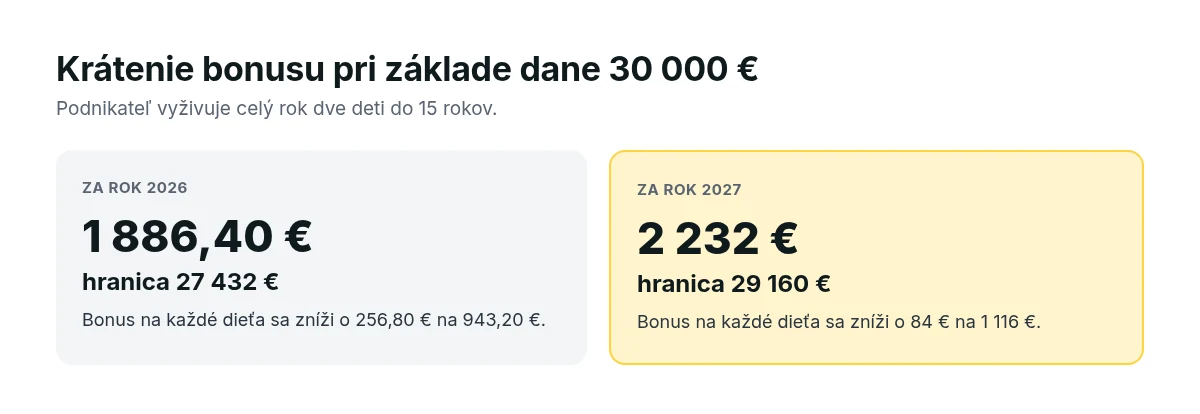
Príklad finančnej správy: Podnikateľ so základom dane 30 000 € vyživuje celý rok dve deti, dvojročné a dvanásťročné. Jeho základ dane prevyšuje hranicu 27 432 €, preto sa bonus na každé dieťa zníži o 256,80 €.
Na každé dieťa mu patrí 943,20 € a za obe deti spolu 1 886,40 €.
Krátenie sa počíta zvlášť pre každé dieťa. Pri dieťati, na ktoré si bonus uplatňujete len časť roka, napríklad pri novorodencovi, sa zníženie uplatní len pomernou časťou za príslušné mesiace.
Hranica krátenia v roku 2027
Pri bonuse uplatňovanom v roku 2027 sa vychádza z priemernej mzdy za rok 2025. Priemerná mesačná mzda za rok 2025 bola 1 620 €, hranica je teda 29 160 € ročne a 2 430 € mesačne.
Pozor na zámenu rokov: 27 432 € platí pre bonus za rok 2026, ktorý sa vysporiadava v roku 2027 v ročnom zúčtovaní alebo v priznaní. Hranica 29 160 € sa použije pri mesačnom uplatňovaní počas roka 2027 a pri vysporiadaní za rok 2027.
Predpokladajme, že podnikateľ z príkladu finančnej správy vyššie bude mať rovnaký základ dane 30 000 € aj za rok 2027. Hranicu 29 160 € prekročí o 840 €, bonus na každé dieťa sa preto zníži o 84 €.
Na každé dieťa mu patrí 1 116 € a za obe deti spolu 2 232 €.
Ako sa počítajú mesiace
Bonus sa uplatňuje za každý kalendárny mesiac, na začiatku ktorého ste splnili podmienky. Výnimkou je mesiac narodenia dieťaťa, jeho osvojenia alebo zverenia do starostlivosti a mesiac, v ktorom začína sústavná príprava na povolanie. Za tieto mesiace si bonus môžete uplatniť už v danom mesiaci.
Ak dieťa dovŕši 15 rokov počas roka, za mesiace do mesiaca narodenín vrátane patrí 100 € mesačne a od nasledujúceho mesiaca 50 € mesačne. Strop a krátenie sa potom posudzujú za celý rok.
Ako si daňový bonus uplatniť
Daňový bonus si môžete uplatňovať priebežne každý mesiac u zamestnávateľa alebo raz za rok v ročnom zúčtovaní či v daňovom priznaní. Živnostník si ho uplatňuje len v daňovom priznaní.
Mesačne u zamestnávateľa
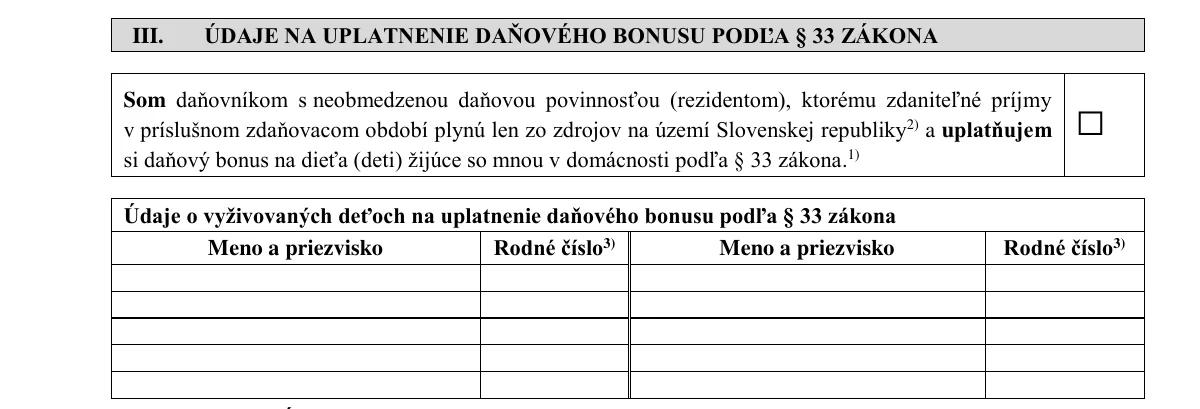
Zamestnanec si bonus môže uplatňovať každý mesiac. Zamestnávateľovi podá Vyhlásenie na uplatnenie nezdaniteľnej časti základu dane na daňovníka a daňového bonusu.
Na rok 2026 je určený vzor VYH36v25. Vyhlásenie môžete mať podané len u jedného zamestnávateľa naraz. Prvýkrát k nemu priložíte doklad, že dieťa je vaše, napríklad kópiu rodného listu, a ďalšie doklady podľa situácie.
Splnenie podmienok treba zamestnávateľovi preukázať najneskôr do konca mesiaca, v ktorom ich spĺňate, a zamestnávateľ ich zohľadní od nasledujúceho mesiaca. Pri narodení dieťaťa platí výhodnejšie pravidlo: ak doklad predložíte do 30 dní, zamestnávateľ bonus zohľadní už v mesiaci narodenia. Zmeny, ktoré majú vplyv na nárok, napríklad presťahovanie dieťaťa, zamestnávateľovi oznámte včas.
Ročne v ročnom zúčtovaní alebo v priznaní
Za celý rok 2026 sa nárok prepočíta v ročnom zúčtovaní, o ktoré požiadate zamestnávateľa do 15. februára 2027, alebo v daňovom priznaní do 31. marca 2027. Zamestnávateľ alebo daňový úrad pri tom zohľadní strop aj krátenie.
Ak ste mesačne dostali viac, rozdiel budete musieť vrátiť. Ak ste dostali menej, rozdiel vám bude doplatený.
Živnostník bonus uplatňuje len raz za rok v daňovom priznaní typ B. Postup vysvetľujeme v článkoch Daňové priznanie typ A a Daňové priznanie typ B. Pri ročnom zúčtovaní pomôže článok Ročné zúčtovanie a 2 % z dane.
Kedy dostanete peniaze
Ak je bonus vyšší ako vaša daň, rozdiel vám vyplatí daňový úrad. V priznaní musíte vyplniť žiadosť o vyplatenie daňového bonusu.
Bonus z priznania za rok 2026 vám daňový úrad pošle najneskôr do 40 dní od konca lehoty na podanie. Pri priznaní podanom do 31. 3. 2027 bez predĺženia lehoty to znamená najneskôr do 10. mája 2027.
Bonus pri zmene zamestnania a na rodičovskej
Pri zmene práce alebo počas rodičovskej sa bonus ľahko stratí z dohľadu. Tieto situácie si preto ustrážte sami.
Nová práca. Ak nastúpite do zamestnania, nový zamestnávateľ prihliadne na bonus už v mesiaci nástupu, ak mu doklady preukážete do konca tohto mesiaca a za ten istý mesiac ste si bonus neuplatnili u iného zamestnávateľa. Ak sa zamestnanie skončí, zamestnávateľ bonus zohľadní poslednýkrát za mesiac skončenia, ak vo vyhlásení neuvediete inak.
Materská a rodičovská. Bonus sa viaže na príjmy zo zamestnania alebo z podnikania. Rodič, ktorý celý rok poberal len materské alebo rodičovský príspevok, si ho preto sám neuplatní. Bonus si zvyčajne uplatní druhý rodič, ktorý pracuje. Ak sa rodičia nedohodnú inak, zákon určuje poradie matka, otec, iná oprávnená osoba.
Viac zamestnávateľov naraz. Ak pracujete u dvoch zamestnávateľov súčasne, mesačne si bonus uplatňujete len u jedného z nich. Za celý rok sa nárok prepočíta v ročnom zúčtovaní alebo v priznaní zo všetkých príjmov.
Doklady, ktoré budete potrebovať
Pri prvom uplatnení bonusu treba preukázať, že dieťa je vaše a že spĺňa podmienky. Zvyčajne ide o tieto doklady:
- kópia rodného listu dieťaťa, pri osvojení alebo zverení rozhodnutie príslušného orgánu,
- pri dieťati, ktoré sa po skončení povinnej školskej dochádzky pripravuje na povolanie v zahraničí, potvrdenie školy; pri štúdiu na škole so sídlom na Slovensku sa nepredkladá, stačia údaje o dieťati na overenie v registri,
- potvrdenie príslušného úradu, ak dieťa pre chorobu alebo úraz nemôže študovať ani pracovať.
Doklady, ktoré už zamestnávateľ alebo daňový úrad od vás má a ktoré sa nezmenili, spravidla znova nepredkladáte. Ak si nie ste istí, čo presne priložiť, pozrite si poučenie k aktuálnemu tlačivu na webe finančnej správy.
Bonus a ďalšie úľavy
Daňový bonus na dieťa nie je jediná úľava pre rodiny. Pri výpočte dane najprv znížite základ dane o nezdaniteľnú časť na daňovníka a prípadne na manželku.
Až potom od vypočítanej dane odpočítate bonus. Ako sa nezdaniteľné časti počítajú, nájdete v článku Nezdaniteľná časť základu dane 2027.
Časté otázky
Rodičov pri daňovom bonuse najčastejšie zaujíma, aký vysoký bude v roku 2027 a či si ho môžu uplatniť obaja. Odpovedáme aj na otázky o príjme z prenájmu, o študujúcom dieťati a o práci v zahraničí.
Koľko je daňový bonus na dieťa v roku 2027?
Zákon v znení účinnom od 1. 1. 2027 určuje 100 € mesačne na dieťa do 15 rokov a 50 € mesačne na dieťa od 15 do 18 rokov. Bonus sa kráti pri základe dane nad 29 160 € ročne, teda nad 1,5-násobkom 12-násobku priemernej mzdy za rok 2025.
Môžu si bonus na to isté dieťa uplatniť obaja rodičia?
Nie súčasne. V jednom mesiaci si ho môže uplatniť len jeden z nich. Počas roka sa však môžu vystriedať.
Mám nárok na bonus, ak mám len príjem z prenájmu?
Nie. Bonus sa viaže na príjmy zo zamestnania alebo z podnikania.
Dostanem bonus na dieťa, ktoré má 19 rokov a študuje?
Nie. Od roku 2025 sa daňový bonus uplatňuje najneskôr za mesiac, v ktorom dieťa dovŕši 18 rokov.
Čo ak pracujem väčšinu roka v zahraničí?
Ak menej ako 90 % vašich zdaniteľných príjmov pochádza zo Slovenska, bonus si na Slovensku neuplatníte.
Pred podpisom vyhlásenia skontrolujte
Pri bonuse rozhodujú detaily, ako je počet mesiacov a správne vyhlásenie. Týchto päť bodov si prejdite pred podpísaním vyhlásenia aj pred ročným zúčtovaním.
- Bonus si uplatnia obaja rodičia. Za ten istý mesiac môže bonus na dieťa uplatniť len jeden z nich. Pri dvojitom uplatnení bude jeden z rodičov bonus vracať.
- Zabudnuté krátenie. Kto mal mesačne vysoký príjem, môže pri ročnom zúčtovaní zistiť, že mu bonus patrí v nižšej sume, než dostával.
- Bonus po 18. narodeninách. Študent nad 18 rokov už nárok nezakladá, aj keď je nezaopatrený.
- Prehliadnutý príjem zo zahraničia. Ak zahraničná práca tvorí viac ako desatinu zdaniteľných príjmov, bonus na Slovensku nepatrí.
- Chýbajúca žiadosť o vyplatenie. Bez vyplnenej žiadosti v priznaní vám daňový úrad bonus nepošle.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Ak sa rodičia počas roka striedajú alebo časť príjmov pochádza zo zahraničia, nárok si overte u správcu dane.
- Finančná správa SR: Daňový bonus na vyživované dieťa v roku 2026: podpora.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Finančné riaditeľstvo SR: 42/DZPaU/2025/I Vzory tlačív k príjmom zo závislej činnosti od 1. 1. 2026: www.financnasprava.sk
- Finančná správa SR: Tlačivá k dani z príjmov zo závislej činnosti: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 33): static.slov-lex.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2027 (§ 33 ods. 11): static.slov-lex.sk
- Štatistický úrad SR: Priemerná mesačná mzda v hospodárstve vo 4. štvrťroku a v roku 2025, 3. 3. 2026: slovak.statistics.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.