Obsah článku (9)
Dohoda o brigádnickej práci študentov je najlacnejší spôsob, ako si študent legálne privyrobí. Zdravotné poistenie sa z nej neplatí, na dôchodkové existuje odvodová úľava a s jedným podpísaným tlačivom často odpadne aj daň. Vysvetľujeme podmienky, ukazujeme výpočty na konkrétnych odmenách a opisujeme zmenu, ktorá od 1. januára 2027 zvyšuje úľavu na 300 €.
Overené dňa 20. 10. 2026
Kto môže brigádovať na túto dohodu
Dohodu upravujú § 227 a 228 Zákonníka práce. Uzavrieť ju možno len so študentom, ktorý spĺňa vek aj štatút.
| Podmienka | Pravidlo |
|---|---|
| štatút | žiak strednej školy alebo študent dennej formy vysokej školy |
| vek | do 26 rokov, pracovať možno najneskôr do konca roka, v ktorom študent dovŕši 26 rokov |
| po skončení štúdia | maturant a absolvent prvého stupňa VŠ až do 31. októbra toho istého roka |
| rozsah práce | najviac 20 hodín týždenne v priemere za celú dobu dohody |
| doba | na určitú dobu, najviac 12 mesiacov |
| forma | písomne, inak je dohoda neplatná, súčasťou je potvrdenie o štatúte |
Externý študent alebo študent nad vekovou hranicou túto dohodu podpísať nemôže. Ostáva mu dohoda o pracovnej činnosti, na ktorej možno podľa § 228a pracovať najviac 10 hodín týždenne, s bežnými odvodmi.
Hodinová odmena nesmie klesnúť pod minimálnu mzdu, v roku 2026 je to 5,259 € za hodinu. Viac nájdete v článku Minimálna mzda 2027.
Odvody: čo sa platí a čo nie
Brigádnik na tejto dohode neplatí zdravotné poistenie, pretože príjem z nej je z odvodov na zdravotné poistenie vyňatý. Zo sociálneho poistenia platí študent len dôchodkové.
| Poistenie | Študent na brigádnickej dohode |
|---|---|
| zdravotné | neplatí sa |
| nemocenské a v nezamestnanosti | neplatí sa |
| starobné 4 % a invalidné 3 % | platí, spolu 7 % |
| odvodová úľava | 200 € mesačne z dôchodkového poistenia, od roku 2027 300 € |
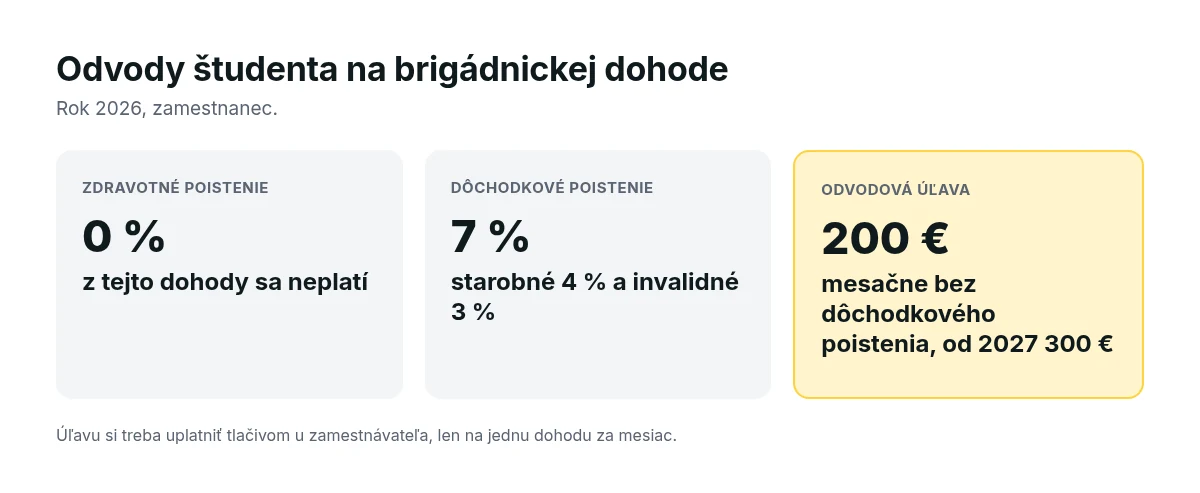
Odvodová odpočítateľná položka, ktorú upravuje § 138a zákona o sociálnom poistení, znižuje vymeriavací základ na dôchodkové poistenie. Pri odmene do 200 € sa dôchodkové neplatí vôbec, nad 200 € sa platí len z rozdielu.
Pri odmene 400 € bez úľavy zaplatí študent 28 €, pretože 4 % je 16 € a 3 % je 12 €. S úľavou sa odvody počítajú z 200 € a študent zaplatí 14 €. Rovnaké sumy uvádza Sociálna poisťovňa vo svojich príkladoch.
Odvodová úľava sa neuplatní sama
Úľavu si musíte u zamestnávateľa uplatniť písomne. Slúži na to tlačivo Oznámenie a čestné vyhlásenie k dohode o brigádnickej práci študentov, ktoré vychádza z § 227a.
- Len jedna dohoda za mesiac. Ak máte dve brigády, úľavu si v jednom mesiaci určíte len na jednu z nich.
- Načasovanie. Ak tlačivo odovzdáte najneskôr v deň vzniku dohody, úľava platí od prvého dňa. Ak ho odovzdáte neskôr, platí až od nasledujúceho mesiaca.
- Zrušenie. Ak úľavu chcete presunúť k inému zamestnávateľovi, písomne to oznámte a zmena nadobudne účinnosť od nasledujúceho mesiaca.
Študent nastúpi na brigádu 10. júla a tlačivo odovzdá až 15. júla. V júli zaplatí odvody z celej odmeny, úľava začne platiť od 1. augusta.
Daň: kedy sa z brigády neplatí
Preddavok na daň je 19 % zo zdaniteľnej mzdy. Študent ho platiť nemusí, ak u zamestnávateľa podpíše vyhlásenie na uplatnenie nezdaniteľnej časti a jeho mesačný zdaniteľný príjem nepresiahne 497,23 €.
Vyhlásenie môžete mať v jednom mesiaci len u jedného zamestnávateľa. Ak ste celý rok zarobili najviac 2 983,37 €, daňové priznanie podávať nemusíte. Tieto pravidlá pripomenula finančná správa v júni 2026.
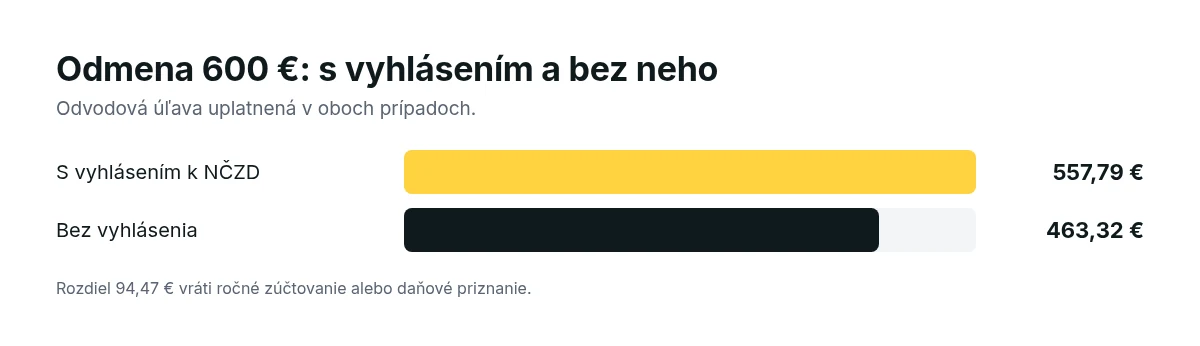
Brigádnička zarobí 600 € a má podpísanú úľavu aj vyhlásenie. Odvody sú 28 €, teda 7 % zo 400 €, a zdaniteľný príjem je 572 €. Po odpočítaní 497,23 € zostane 74,77 € a daň 14,21 €. Na účet príde 557,79 €.
Bez vyhlásenia by sa z rovnakých 572 € zrazilo 19 %, teda 108,68 €, a na účet by prišlo 463,32 €. O rozdiel nemusíte prísť: preplatok vám vráti zamestnávateľ v ročnom zúčtovaní alebo ho získate cez daňové priznanie.
Štyri mesačné odmeny vedľa seba
Tabuľka ukazuje, koľko zostane študentovi v roku 2026 pri podpísanej odvodovej úľave aj vyhlásení k nezdaniteľnej časti. Ak úľavu alebo vyhlásenie nemáte, na účet vám príde menej.
| Odmena | Odvody 7 % | Daň | Na účet |
|---|---|---|---|
| 200 € | 0 € | 0 € | 200,00 € |
| 400 € | 14 € | 0 € | 386,00 € |
| 600 € | 28 € | 14,21 € | 557,79 € |
| 800 € | 42 € | 49,55 € | 708,45 € |
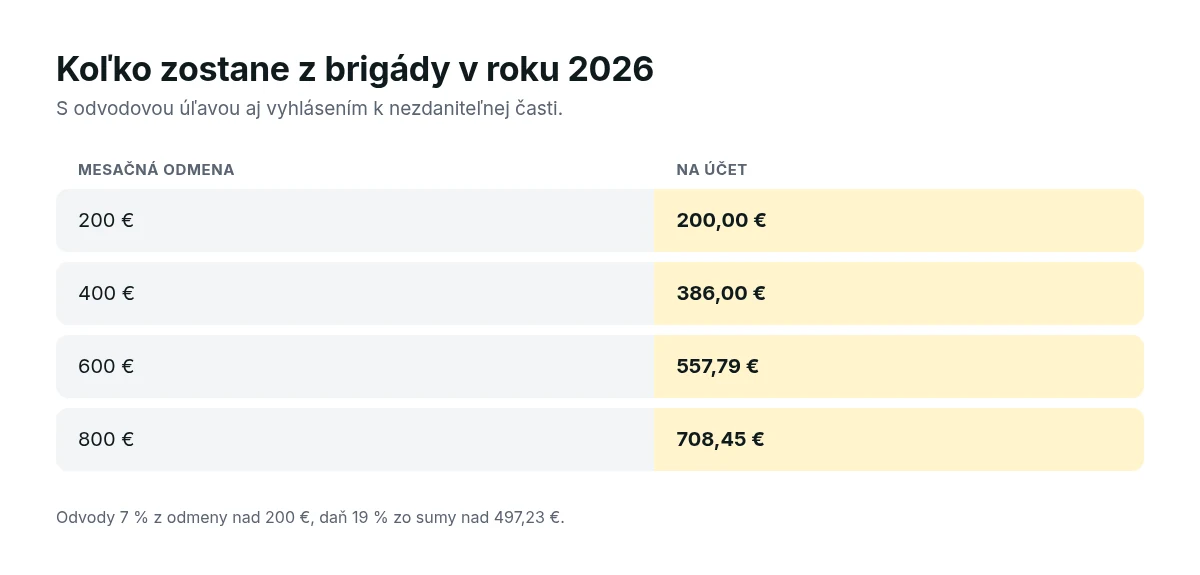
Pri 800 € je zdaniteľný príjem 758 € a daň 19 % z 260,77 €. Hodnoty sú zaokrúhlené na centy rovnako ako vo výplatnej páske.
Čo sa mení od 1. januára 2027
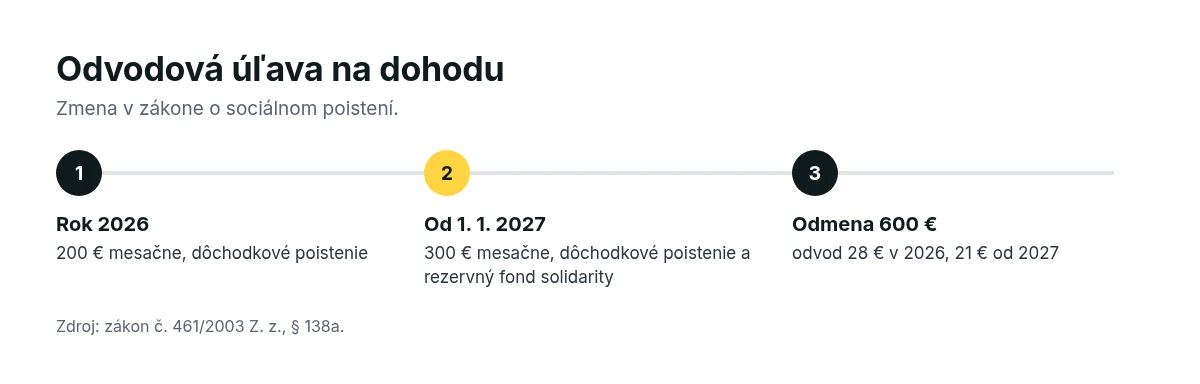
Novela zákona o sociálnom poistení v znení účinnom od 1. januára 2027 zvyšuje odvodovú úľavu z 200 € na 300 € mesačne. Ostatné pravidlá úľavy ostávajú rovnaké.
| Parameter | 2026 | od 2027 |
|---|---|---|
| odvodová úľava | 200 € | 300 € |
| na čo sa vzťahuje | dôchodkové poistenie | dôchodkové poistenie a rezervný fond solidarity |
| kto si ju môže uplatniť | študent na brigádnickej dohode, poberateľ dôchodku na dohode o vykonaní práce alebo pracovnej činnosti | navyše rodič na materskej, otcovskej alebo rodičovskej dovolenke pri dohode o vykonaní práce alebo pracovnej činnosti |
Pri odmene 600 € s úľavou platí študent v roku 2026 dôchodkové poistenie zo 400 €, teda 28 €. Od januára 2027 by to bolo len z 300 €, teda 21 €.
Sumy na účely dane v roku 2027 sa odvodzujú od životného minima 295,22 €, ktoré ustanovilo opatrenie č. 155/2026 Z. z. s účinnosťou od 1. júla 2026 a ktoré platí aj k 1. januáru 2027. Mesačná nezdaniteľná časť sa tak od januára 2027 zvýši na 516,64 € a študent s podpísaným vyhlásením nezaplatí daň, ak jeho mesačný zdaniteľný príjem túto sumu nepresiahne. Viac nájdete v článku Nezdaniteľná časť základu dane.
Chyby, ktoré brigádnika stoja peniaze
Väčšina strát vzniká už v prvý deň brigády pri vypĺňaní papierov. Stačí mať pripravené dve tlačivá a potvrdenie o štúdiu.
- Neodovzdané tlačivo k odvodovej úľave. Bez neho platíte 7 % z celej odmeny.
- Úľava pri dvoch brigádach naraz. V jednom mesiaci ju môžete mať len na jednej dohode.
- Nepodpísané vyhlásenie k nezdaniteľnej časti. Zamestnávateľ zrazí 19 % už z prvého eura.
- Vyhlásenie u dvoch zamestnávateľov. V jednom mesiaci ho môžete mať len u jedného zamestnávateľa.
- Prekročenie 20 hodín týždenne v priemere. Za celú dobu dohody to Zákonník práce nedovoľuje.
- Zabudnuté ročné zúčtovanie. Zrazenú daň vám po skončení roka môže vrátiť zamestnávateľ v ročnom zúčtovaní.
Ako požiadať o ročné zúčtovanie a poukázať 2 % dane, vysvetľujeme v návode Ročné zúčtovanie a 2 %.
Časté otázky
Krátke odpovede o brigáde na dohodu. Výpočty a podmienky nájdete v sekciách vyššie.
Koľko môže študent zarobiť na brigáde bez odvodov?
Pri uplatnenej odvodovej úľave neplatí študent dôchodkové poistenie z odmeny do 200 € mesačne, od roku 2027 do 300 €. Zdravotné poistenie sa z tejto dohody neplatí vôbec.
Platí študent na brigáde daň?
Pri podpísanom vyhlásení nie, ak jeho mesačný zdaniteľný príjem nepresiahne 497,23 €. Bez vyhlásenia sa zráža 19 %.
Koľko hodín týždenne môže študent pracovať na dohodu?
Najviac 20 hodín týždenne v priemere za celú dobu, na ktorú bola dohoda uzatvorená.
Do akého veku platí dohoda o brigádnickej práci študentov?
Do 26 rokov. Pracovať na nej možno najneskôr do konca roka, v ktorom študent dovŕši 26 rokov.
Môže maturant brigádovať v lete po maturite?
Áno, do 31. októbra toho istého roka sa naňho dohoda vzťahuje aj bez potvrdenia o štúdiu, stačí doklad o ukončení štúdia.
Musí študent podať daňové priznanie?
Nie, ak jeho zdaniteľné príjmy za rok 2026 nepresiahnu 2 983,37 €. Ak mu zrážali daň, oplatí sa požiadať o ročné zúčtovanie.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 20. 10. 2026.
- Zákon č. 311/2001 Z. z. Zákonník práce, znenie účinné od 1. 9. 2026, § 227, 228 a 228a: static.slov-lex.sk
- Zákon č. 461/2003 Z. z. o sociálnom poistení, znenie účinné od 1. 9. 2026, § 138a a 227a: static.slov-lex.sk
- Zákon č. 461/2003 Z. z. o sociálnom poistení, znenie účinné od 1. 1. 2027, § 138a a 227a: static.slov-lex.sk
- Sociálna poisťovňa: Študent, výnimka z platenia poistného na dôchodkové poistenie pri práci na dohodu: www.socpoist.sk
- Sociálna poisťovňa: Študenti, nezabudnite na odvodovú úľavu: www.socpoist.sk
- Finančná správa SR: tlačová správa o daňových pravidlách počas letných brigád, 5. 6. 2026: www.financnasprava.sk
- Opatrenie MPSVR SR č. 155/2026 Z. z. o úprave súm životného minima, účinné od 1. 7. 2026: static.slov-lex.sk
- VšZP: Zamestnanec, príjmy vyňaté z platenia odvodov: www.vszp.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.