Obsah článku (7)
Keď zaplatíte kartou a tovar nepríde, obchodník nekomunikuje alebo vám z účtu zmizli peniaze bez vášho vedomia, máte dve rôzne cesty, ako sa k peniazom dostať späť. Ľudia ich často zamieňajú, pritom majú iné pravidlá aj iné lehoty.
Overené dňa 3. 11. 2026
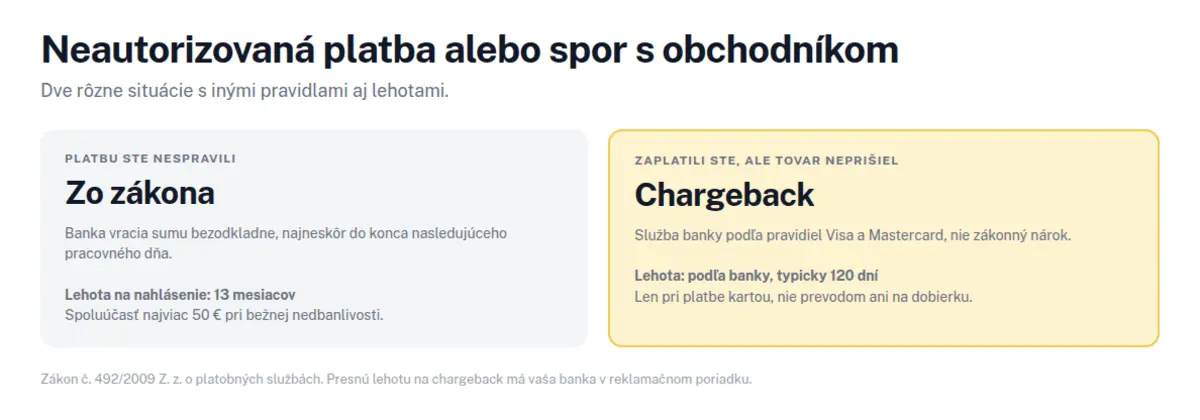
Dve situácie, ktoré sa riešia inak
| Neautorizovaná platba | Spor s obchodníkom (chargeback) | |
|---|---|---|
| Čo sa stalo | platbu ste nespravili ani neodsúhlasili | platbu ste spravili, ale nedostali ste, čo ste mali |
| Podľa čoho sa rieši | zákon o platobných službách | pravidlá kartových schém Visa a Mastercard |
| Máte na to nárok | áno, zo zákona | nie, je to služba banky |
| Lehota | bez zbytočného odkladu, najneskôr 13 mesiacov | podľa banky, typicky 120 dní |
Neautorizovaná platba: banka musí vrátiť rýchlo
Ak vám niekto zneužil kartu alebo vylákal údaje, ide o neautorizovanú platobnú operáciu. Zákon o platobných službách hovorí, že banka vám sumu musí vrátiť bezodkladne, najneskôr do konca nasledujúceho pracovného dňa po tom, čo sa o nej dozvedela. Až potom skúma, či ste neporušili svoje povinnosti.
- Lehota na nahlásenie: bez zbytočného odkladu po zistení, najneskôr do 13 mesiacov od odpísania sumy z účtu.
- Spoluúčasť: pri bežnej nedbanlivosti znášate stratu najviac do 50 eur. Ak ste konali hrubo nedbanlivo alebo podvodne, banka môže odmietnuť celú sumu, ale hrubú nedbanlivosť musí preukázať ona.
- Po nahlásení straty karty už nenesiete nič, okrem prípadu, že ste konali podvodne.
Pozor na „bezpečný účet“. Ak vám volal falošný bankár a vy ste peniaze previedli sami, nejde o neautorizovanú platbu. Operáciu ste autorizovali, hoci pod nátlakom a na základe klamstva. Banka ju v takom prípade nemusí vrátiť a vymáhanie ide cez trestné oznámenie. Ako takýto hovor spoznať, popisujeme v článku o aktuálnych podvodoch.
Chargeback: keď obchodník nedodá
Chargeback je reklamácia platby kartou cez vašu banku. Banka ju posunie kartovej schéme a tá vyzve banku obchodníka, aby peniaze vrátila. Nie je to zákonný nárok, ale služba postavená na pravidlách Visa a Mastercard. Typické dôvody:
- tovar vôbec neprišiel alebo prišla iná vec, než ste objednali,
- obchodník nevrátil peniaze za vrátený tovar alebo zrušenú objednávku,
- stiahla sa vám platba dvakrát alebo v inej sume, než ste odsúhlasili,
- pokračuje vám predplatné, ktoré ste zrušili,
- e-shop medzičasom zanikol a nedá sa s ním spojiť.
Chargeback funguje len pri platbe kartou, debetnou aj kreditnou. Pri bankovom prevode ani pri dobierke ho uplatniť nemôžete, a to je dôvod, prečo sa pri neznámom e-shope oplatí platiť radšej kartou než prevodom. Ako taký obchod rozpoznať vopred, rozoberáme v článku o falošných e-shopoch.
Postup krok za krokom
- Najprv skúste obchodníka. Banky spravidla žiadajú doklad, že ste sa pokúsili vec vyriešiť priamo. Píšte e-mailom, nie telefonicky, aby ste mali záznam.
- Pozbierajte podklady. Objednávku, potvrdenie platby, komunikáciu s obchodníkom, sledovanie zásielky, prípadne fotky doručeného tovaru.
- Podajte reklamáciu v banke. Väčšina bánk má formulár v internetbankingu alebo v aplikácii.
- Počkajte na výsledok. Obchodník má právo sa brániť a doložiť, že plnenie poskytol. Konanie môže trvať aj niekoľko týždňov.
- Ak banka reklamáciu zamietne, môžete sa obrátiť na jej ombudsmana a následne na Národnú banku Slovenska ako orgán dohľadu.
Dokedy to stihnúť
Toto je najdôležitejšia praktická vec. Lehota na chargeback nie je zo zákona, takže sa banka od banky líši a niektoré okná sú krátke:
- Časté je okno 120 dní od platby alebo od chvíle, keď sa problém prejavil.
- Niektoré banky uvádzajú tri mesiace od zúčtovania platby.
- Pri nedodanom tovare s neskorším termínom dodania sa lehota ráta od dohodnutého dňa dodania, nie od platby.
- Niektoré banky zároveň žiadajú počkať 30 dní od platby, aby mal obchodník priestor reagovať.
Presnú lehotu má vaša banka v reklamačnom poriadku. Ak si nie ste istí, podajte reklamáciu radšej skôr, doplniť podklady sa dá aj neskôr.
Časté otázky
Čo je chargeback?
Reklamácia platby kartou cez banku. Banka ju posunie kartovej schéme a tá žiada peniaze späť od banky obchodníka. Nie je to zákonný nárok, ale služba podľa pravidiel Visa a Mastercard.
Dá sa chargeback uplatniť pri platbe prevodom?
Nie. Funguje len pri platbe debetnou alebo kreditnou kartou. Pri bankovom prevode ani pri dobierke ho uplatniť nemôžete.
Dokedy musím reklamáciu podať?
Pri neautorizovanej platbe najneskôr do 13 mesiacov od odpísania sumy. Pri spore s obchodníkom určuje lehotu banka, najčastejšie je to 120 dní alebo tri mesiace od zúčtovania.
Koľko znášam, ak mi zneužili kartu?
Pri bežnej nedbanlivosti najviac 50 eur. Po nahlásení straty alebo zneužitia karty už nenesiete nič. Ak banka preukáže hrubú nedbanlivosť alebo podvod z vašej strany, môže vrátenie odmietnuť.
Vráti mi banka peniaze, ak som ich previedol podvodníkovi sám?
Spravidla nie. Takú platbu ste autorizovali, takže nejde o neautorizovanú operáciu. Riešením je trestné oznámenie a okamžité nahlásenie banke, ktorá sa môže pokúsiť prevod zastaviť.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 3. 11. 2026.
- Zákon č. 492/2009 Z. z. o platobných službách, úplné znenie: nbs.sk
- Zbierka zákonov: zákon č. 492/2009 Z. z.: static.slov-lex.sk
- Európske spotrebiteľské centrum SR: chargeback pri nedodanom tovare: www.europskyspotrebitel.sk
- Národná banka Slovenska: ochrana finančného spotrebiteľa a podávanie podnetov: nbs.sk