Obsah článku (11)
Vyhrali ste v lotérii, v súťaži v rádiu alebo v žrebovaní v obchodnom centre? Či z výhry zaplatíte daň, závisí od toho, o akú výhru ide, či bola peňažná alebo vecná a odkiaľ pochádza. Daň z výhry sa na Slovensku riadi zákonom o dani z príjmov. V tomto článku vysvetľujeme, ktoré výhry sú oslobodené, kedy platí hranica 350 € a kedy musíte výhru uviesť v daňovom priznaní za rok 2026.
Overené dňa 19. 10. 2026
Tri skupiny výhier
Zákon o dani z príjmov rozlišuje výhry podľa toho, odkiaľ a z čoho pochádzajú. Pre bežného človeka sú dôležité tri skupiny.
1. Výhry v lotériách a podobných hrách s povolením
Výhry v lotériách a podobných hrách prevádzkovaných s povolením podľa zákona č. 30/2019 Z. z. o hazardných hrách sú od dane z príjmov oslobodené, a to celé. Nezáleží na sume. Rovnako sú oslobodené aj obdobné výhry zo zahraničia. Ako to vyzerá pri online kasínach so zahraničnou licenciou, rozoberáme v článku je zahraničné casino legálne.
Zákon pritom oslobodenie neobmedzuje na výhry z členských štátov EÚ alebo Európskeho hospodárskeho priestoru, ale hovorí všeobecne o obdobných výhrach zo zahraničia. Finančná správa ako príklad uvádza výhru v lotérii Euromilióny vo Veľkej Británii. Vo výklade finančnej správy ide o výhru oslobodenú od dane, ktorú daňový rezident Slovenska v priznaní neuvádza. Finančná správa tento výklad opiera o zmluvu o zamedzení dvojitého zdanenia so Spojeným kráľovstvom a o § 9 ods. 2 písm. l) zákona o dani z príjmov.
Zákon presne nevymedzuje, ktoré zahraničné hry sa považujú za obdobné. Ak ste vyhrali v hre, ktorú prevádzkuje zahraničný subjekt, a nie ste si istí, či sa na vašu výhru oslobodenie vzťahuje, overte si to u správcu dane alebo u daňového poradcu ešte pred podaním priznania.
2. Ceny a výhry zo súťaží a žrebovaní
Do druhej skupiny patria:
- ceny z verejných súťaží a zo súťaží s obmedzeným okruhom súťažiacich,
- výhry z reklamných súťaží a zo žrebovaní,
- ceny zo športových súťaží, ak šport nevykonávate ako podnikanie.
Tieto výhry sú oslobodené do 350 € za každú jednu cenu alebo výhru. Ak je výhra vyššia, zdaňuje sa len časť nad 350 €. Hranica sa uplatňuje na každú výhru zvlášť, nie na súčet všetkých výhier za rok.
3. Výhry, ktoré patria k inému príjmu
Niektoré výhry sa ako výhra nezdaňujú vôbec, pretože patria k inému druhu príjmu:
- cena zo športovej súťaže pre športovca, ktorý šport vykonáva ako samostatnú zárobkovú činnosť, je príjmom z podnikania a neplatí na ňu ani hranica 350 €,
- odmena za použitie diela alebo umeleckého výkonu, ktorá je súčasťou ceny, je príjmom z použitia diela,
- cena alebo výhra zo súťaže, ktorú vyhlásil váš zamestnávateľ, je príjmom zo zamestnania,
- výhry zo žrebovaní spojených s vkladom na vkladnej knižke, na vkladovom alebo bežnom účte či na účte stavebného sporenia sú kapitálovým príjmom, z ktorého sa daň vyberá zrážkou.
Prehľad v jednej tabuľke
Ak potrebujete rýchlu odpoveď, začnite touto tabuľkou. Podrobnosti ku každému druhu výhry nájdete v ďalších častiach.
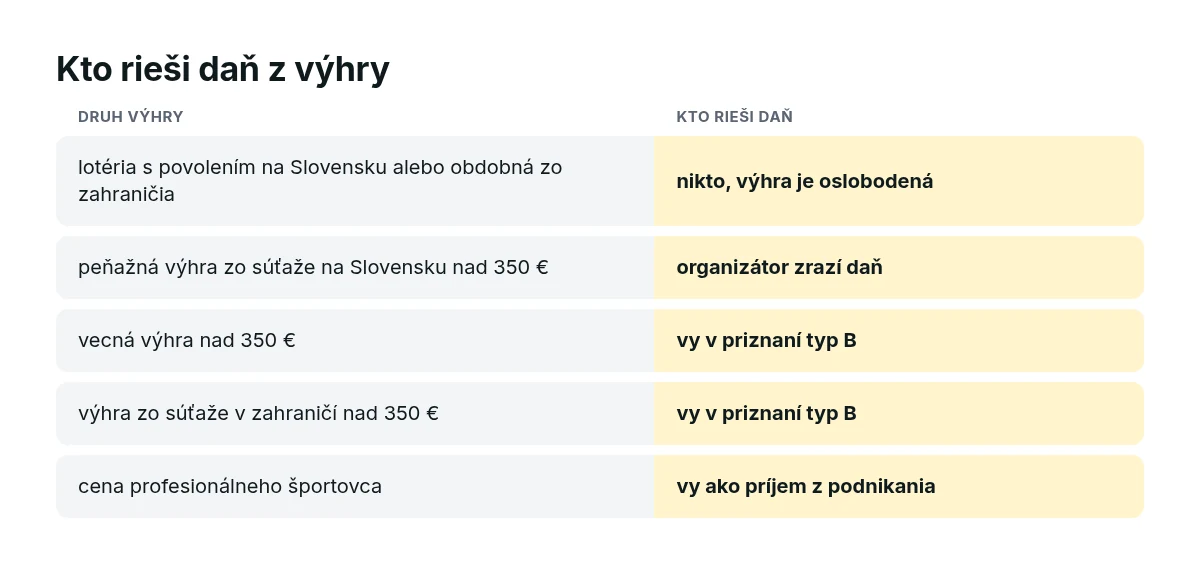
| Druh výhry | Je oslobodená? | Kto rieši daň |
|---|---|---|
| lotéria alebo podobná hra s povolením na Slovensku | áno, v plnej výške | nikto, daň nevzniká |
| obdobná lotériová výhra zo zahraničia | áno, v plnej výške | nikto, daň nevzniká |
| peňažná výhra zo súťaže alebo žrebovania na Slovensku | do 350 € | organizátor zrazí daň zo sumy nad 350 € |
| vecná výhra zo súťaže alebo žrebovania | do 350 € | vy v daňovom priznaní |
| peňažná alebo vecná výhra zo súťaže v zahraničí | do 350 € | vy v daňovom priznaní |
| cena profesionálneho športovca | nie | vy ako príjem z podnikania |
| výhra zo súťaže zamestnávateľa | posudzuje sa ako príjem zo zamestnania | zamestnávateľ |
Peňažná výhra zo Slovenska: daň zrazí organizátor
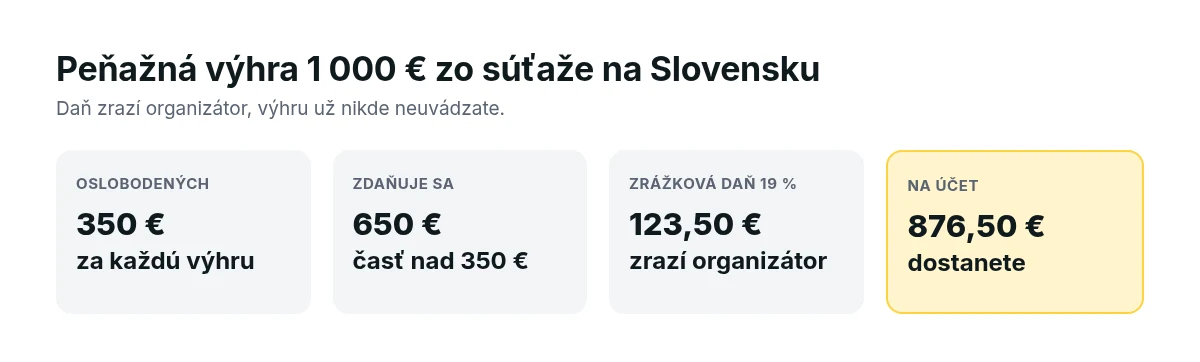
Ak ste vyhrali peniaze v súťaži alebo žrebovaní na Slovensku a výhra je vyššia ako 350 €, daň za vás vyrieši organizátor. Pri výplate alebo pripísaní výhry zrazí zrážkovú daň 19 % zo sumy nad 350 €. Ak by bol výherca daňovníkom nespolupracujúceho štátu, sadzba je 35 %.
Zrazením dane je vaša daňová povinnosť z tejto výhry splnená. Výhru už neuvádzate v daňovom priznaní a nezapočítava sa ani do hranice, od ktorej musíte priznanie podať.
Príklad finančnej správy: Čitateľ vyhral v žrebovaní časopisu peňažnú výhru 1 000 €. Daň mu organizátor zrazil už pri výplate, preto mu z tejto výhry žiadna ďalšia daňová povinnosť nevzniká.
V súťaži na Slovensku vyhráte 1 000 € v peniazoch. Oslobodených je 350 €, zrážková daň 19 % sa vypočíta z 650 € a je 123,50 €. Na účet dostanete 876,50 € a výhru už nikde neuvádzate.
Vecná výhra: priznávate ju vy
Pri nepeňažnej výhre, napríklad aute, elektronike alebo zájazde, daň nikto nezráža. Ak je jej hodnota vyššia ako 350 €, sumu nad túto hranicu zahrniete do zdaniteľných príjmov v daňovom priznaní typ B. Platí to pre výhry zo Slovenska aj zo zahraničia.
Akú hodnotu výhry použiť
Organizátor alebo poskytovateľ výhry vám musí oznámiť jej hodnotu. Hodnotou je jeho obstarávacia cena alebo vlastné náklady, nie cena, za ktorú by ste vec kúpili v obchode. Ak vám hodnotu neoznámil, vyžiadajte si ju písomne.
Ako to funguje v praxi, ukazujú oficiálne príklady finančnej správy:
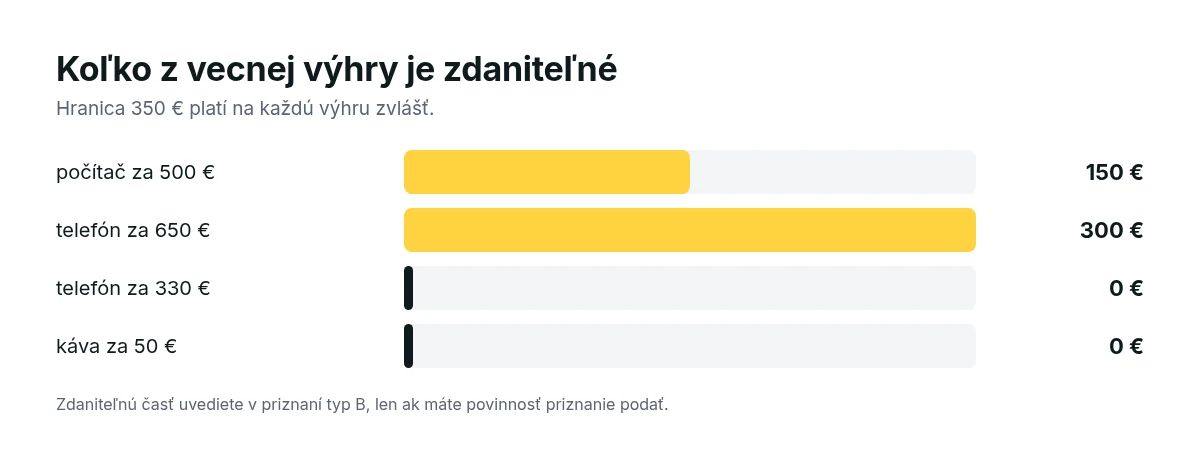
Počítač z televíznej súťaže. Výherca dostal počítač v hodnote 500 €. Do priznania uvedie len 150 €, teda časť nad 350 €, a to len vtedy, ak má povinnosť priznanie podať.
Telefón pre študenta. Študent vyhral v reklamnej súťaži telefón v hodnote 650 € a iné príjmy nemal. Zdaniteľných je 300 €. Jeho zdaniteľné príjmy tak nepresiahli 2 983,37 €, preto priznanie podávať nemusí a výhru nezdaňuje.
Dve ceny v jednej súťaži. V predvianočnej súťaži v obchodnom centre vyhral jeden človek kávu za 50 € a telefón za 330 €. Každá z výhier je pod 350 €, preto sú obe oslobodené.
Ak zamestnanec s bežnou mzdou získa vecnú výhru nad 350 €, ročné zúčtovanie mu nestačí. Podá priznanie typ B, v ktorom uvedie aj zdaniteľnú časť výhry.
Výhra zo zahraničia
Ak ste daňovým rezidentom Slovenska, priznávate príjmy z celého sveta. Pri výhrach zo zahraničia postupujete takto:
- Zistite, či je výhra oslobodená. Obdobné výhry v lotériách a podobných hrách zo zahraničia sú oslobodené úplne. Ostatné ceny a výhry sú oslobodené do 350 € za každú.
- Zahrňte zdaniteľnú časť do priznania. Peňažné aj vecné výhry zo zahraničia, ktoré nie sú oslobodené, zdaňujete cez daňové priznanie typ B. Výdavky si k nim neodpočítate. Odpočítate len povinné poistné, ak ste ho z výhry museli zaplatiť.
- Pozrite sa na zmluvu o zamedzení dvojitého zdanenia. Väčšina zmlúv, ktoré Slovensko uzavrelo, dáva právo zdaniť výhru len štátu rezidencie, teda Slovensku. Výnimkou je napríklad zmluva s Českou republikou, podľa ktorej môže výhru zdaniť aj Česko. Ak ste daň v zahraničí zaplatili, dvojitému zdaneniu zabránite metódou uvedenou v príslušnej zmluve, pri Česku zápočtom dane.
Pri príjmoch zo zahraničia si môžete lehotu na podanie priznania predĺžiť až o šesť mesiacov. Oznámenie však musíte podať do 31. marca 2027. Postup nájdete v článku Odklad daňového priznania.
Príklady finančnej správy: Rezident Slovenska, ktorý vyhral v Česku vo verejnej súťaži 300 €, túto výhru v slovenskom priznaní neuvádza, pretože je pod hranicou 350 €. Kto získal cenu zo súťaže v USA v hodnote nad 350 €, zdaní ju na Slovensku. Do priznania typ B uvedie časť nad 350 € bez odpočtu výdavkov.
Ako výhru uviesť v daňovom priznaní
Ak máte zdaniteľnú vecnú výhru alebo zdaniteľnú výhru zo zahraničia a vznikla vám povinnosť podať priznanie, postupujte takto:
- použite daňové priznanie typ B za zdaňovacie obdobie 2026, podrobnosti sú v článku Daňové priznanie typ B,
- výhru uveďte medzi ostatnými príjmami podľa § 8, a to len sumu nad 350 € pri výhrach, na ktoré sa hranica vzťahuje,
- výhra sa sčíta s ďalšími príjmami a zdaní sa progresívnou sadzbou od 19 % do 35 % podľa výšky spoločného základu dane,
- nezdaniteľnú časť základu dane od výhry neodpočítate, pretože sa uplatňuje len pri príjmoch zo zamestnania a z podnikania. Viac v článku Nezdaniteľná časť základu dane 2027,
- priznanie podajte a daň zaplaťte do 31. marca 2027.
Uschovajte si oznámenie organizátora o hodnote výhry, pravidlá súťaže a pri zahraničných výhrach aj doklady o vyplatení a prípadnej zahraničnej dani.
Výhra a ďalšie povinnosti
Výhra môže ovplyvniť nielen daň z príjmov, ale aj ďalšie oblasti. Ak poberáte dávky, pri ktorých sa posudzuje príjem, alebo si uplatňujete nezdaniteľnú časť na manželku, ktorá výhru získala, môže výhra ovplyvniť aj tieto nároky. Ako presne to funguje, závisí od konkrétnej dávky a jej pravidiel, preto si to overte priamo na úrade, ktorý dávku vypláca.
Hranica pre povinnosť podať priznanie
Povinnosť podať priznanie za rok 2026 vzniká, ak vaše zdaniteľné príjmy presiahli 2 983,37 €. Do tejto sumy:
- nezapočítavate oslobodené výhry ani oslobodenú časť do 350 €,
- nezapočítavate peňažné výhry, z ktorých už organizátor zrazil daň,
- započítavate zdaniteľnú časť vecných výhier a zdaniteľné výhry zo zahraničia, spolu so mzdou a ďalšími príjmami.
Ak máte len príjmy zo zamestnania a zdaniteľnú vecnú výhru, ročné zúčtovanie vám nestačí. Ako vyzerá postup pri bežnom zamestnancovi, opisujeme v článku Ročné zúčtovanie a 2 % z dane.
Časté otázky
Otázky o zdaňovaní výhier sa najčastejšie týkajú lotérií, súťaží a vecných výhier. Stručne odpovedáme aj na to, ako je to s výhrami zo zahraničia a ako sa uplatňuje hranica 350 €.
Platí sa daň z výhry v lotérii?
Nie, ak ide o lotériu alebo podobnú hru prevádzkovanú na základe povolenia podľa zákona o hazardných hrách. Takáto výhra je oslobodená v plnej výške bez ohľadu na sumu.
Od akej sumy sa platí daň z výhry v súťaži?
Pri cenách a výhrach zo súťaží a žrebovaní sa zdaňuje len suma nad 350 € za každú výhru. Výhra do 350 € je oslobodená.
Musím peňažnú výhru zo súťaže uviesť v daňovom priznaní?
Nie, ak pochádza zo Slovenska a organizátor z nej zrazil daň. Tým je daň vyrovnaná.
Ako zdaniť vecnú výhru, napríklad auto?
Hodnotu nad 350 €, ktorú vám oznámi organizátor, uvediete medzi ostatnými príjmami v daňovom priznaní typ B, ak vám vznikne povinnosť priznanie podať.
Platím daň z výhry zo zahraničia?
Závisí od druhu výhry a od zmluvy o zamedzení dvojitého zdanenia. Obdobné lotériové výhry zo zahraničia sú oslobodené, ostatné výhry nad 350 € zdaňujete v priznaní na Slovensku.
Platí hranica 350 € na všetky výhry za rok spolu?
Nie. Hranica 350 € sa uplatňuje na každú cenu alebo výhru samostatne. Ak napríklad v jednej súťaži vyhráte kávu za 50 € a telefón za 330 €, obe výhry sú oslobodené.
Čo ak mi organizátor neoznámil hodnotu vecnej výhry?
Organizátor je povinný hodnotu oznámiť. Ak ste ju nedostali, vyžiadajte si ju písomne, pretože ju potrebujete na správne vyplnenie priznania.
Čo urobiť hneď po výhre
Po väčšej výhre sa oplatí mať jasno skôr, než príde termín priznania. Tento postup odporúčame.
- Zistite, kto výhru poskytuje a či ide o lotériu, súťaž alebo žrebovanie. Pomôžu pravidlá súťaže.
- Pri peňažnej výhre si overte, či vám organizátor zrazil daň. Suma na účte by mala byť nižšia o 19 % z časti nad 350 €.
- Pri vecnej výhre si vyžiadajte písomné oznámenie o jej hodnote, ak ste ho nedostali spolu s výhrou.
- Pri výhre zo zahraničia si odložte doklad o výplate a zistite, či vám v zahraničí niekto daň zrazil.
- Na konci roka si spočítajte zdaniteľné príjmy a rozhodnite, či musíte podať priznanie.
- Ak si nie ste istí, či sa na výhru vzťahuje oslobodenie, overte si to u správcu dane skôr, než uplynie lehota na podanie priznania.
Čomu sa vyhnúť
Pri výhrach sa ľahko pomýlite v tom, čo treba priznať a čo už nie. Dajte si pozor najmä na tieto chyby.
- Sčítanie všetkých výhier. Hranica 350 € platí na každú cenu alebo výhru zvlášť.
- Priznanie výhry so zrážkovou daňou. Ak organizátor daň zrazil, výhru do priznania neuvádzate.
- Trhová cena namiesto oznámenej hodnoty. Pri vecnej výhre rozhoduje hodnota, ktorú vám oznámil organizátor.
- Zabudnutá vecná výhra zo zahraničia. Aj tú zdaňujete cez priznanie, ak nie je oslobodená.
- Predpoklad, že každá zahraničná hra je oslobodená. Úplné oslobodenie sa týka lotérií a podobných hier. Pri zahraničných subjektoch si nárok overte.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Pri výhrach zo zahraničia si oslobodenie overte u správcu dane ešte pred podaním priznania.
- Finančná správa SR: Zdanenie peňažnej výhry alebo ceny: podpora.financnasprava.sk
- Finančná správa SR: Zdanenie nepeňažnej ceny alebo výhry: podpora.financnasprava.sk
- Finančná správa SR: Výhra alebo cena zo zahraničia: podpora.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 8 ods. 1 písm. i a j, § 8 ods. 3 a 10, § 9 ods. 2 písm. l a m, § 43): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.