Obsah článku (14)
- Kto podáva daňové priznanie typ B
- Kedy vzniká povinnosť podať priznanie
- Ktoré príjmy sa do priznania nezahŕňajú
- Výdavky: preukázateľné alebo paušálne
- Ako sa počíta daň v type B
- Postup výpočtu pri paušálnych výdavkoch
- Prenájom bytu popri zamestnaní
- Na čo si dať pozor pri vedľajších príjmoch
- Čo priložiť k priznaniu
- Termíny a preddavky
- Ako a kde daňové priznanie typ B podať
- Postup v skratke
- Časté otázky
- Zdroje
Daňové priznanie typ B je tlačivo pre každého, kto mal v roku 2026 aj iný príjem ako mzdu. Podávajú ho živnostníci, ľudia so slobodným povolaním, prenajímatelia bytov, ale aj zamestnanci, ktorí napríklad predali kryptomeny alebo nehnuteľnosť krátko po kúpe. Vysvetľujeme, kedy ho podať, ako sa počítajú výdavky a daň a čo treba stihnúť do 31. marca 2027.
Overené dňa 19. 10. 2026
Kto podáva daňové priznanie typ B
Zákon o dani z príjmov delí príjmy fyzických osôb do niekoľkých skupín. Typ B je potrebný vždy, keď ste mali niektorý z týchto príjmov a nie je od dane oslobodený:
- príjmy z podnikania a z inej samostatnej zárobkovej činnosti, ktoré upravuje § 6 ods. 1 a 2, napríklad zo živnosti, z poľnohospodárskej výroby alebo zo slobodného povolania,
- príjmy z prenájmu podľa § 6 ods. 3, typicky z prenájmu bytu, domu alebo garáže,
- príjmy z použitia diela a umeleckého výkonu podľa § 6 ods. 4, ak sa z nich daň nevyberá zrážkou,
- kapitálové príjmy podľa § 7, pri ktorých daň nezrazil platiteľ, napríklad niektoré úroky zo zahraničia,
- ostatné príjmy podľa § 8, napríklad z príležitostnej činnosti, z predaja nehnuteľnosti pred uplynutím piatich rokov, z predaja cenných papierov, z výmeny alebo predaja kryptoaktív alebo z nepeňažnej výhry nad oslobodenú sumu.
Do typu B uvediete aj príjmy zo zamestnania, ak ste ich mali popri ostatných príjmoch. Ak ste počas roka mali iba mzdu, stačí vám kratšie tlačivo, ktoré opisujeme v článku Daňové priznanie typ A.
Kedy vzniká povinnosť podať priznanie
Priznanie za rok 2026 musíte podať, ak vaše zdaniteľné príjmy presiahli 2 983,37 €. Ide o polovicu nezdaniteľnej časti základu dane na daňovníka. Rozhodujú príjmy, nie zisk, takže aj živnostník, ktorý mal príjmy 4 000 € a takmer rovnaké výdavky, priznanie podáva.
Priznanie podávate aj vtedy, ak vaše príjmy túto sumu nepresiahli, ale z podnikania vám vyšla daňová strata.
Zvýšenú pozornosť by mali venovať zamestnanci s vedľajším príjmom. Ak ste popri mzde mali aj iný zdaniteľný príjem, ročné zúčtovanie u zamestnávateľa vás povinnosti nezbaví. Daňové priznanie podávate aj vtedy, keď vám zamestnávateľ ročné zúčtovanie urobil.
Ktoré príjmy sa do priznania nezahŕňajú
Niektoré príjmy sú od dane oslobodené a do zdaniteľných príjmov sa nezapočítavajú. Medzi najčastejšie patria:
- príjem z prenájmu spolu s príjmom z príležitostnej činnosti, ak ich úhrn za rok nepresiahne 500 €; ak je vyšší, zdaňuje sa len časť nad túto sumu,
- príjem z predaja nehnuteľnosti, ktorú ste vlastnili dlhšie ako päť rokov, ak nebola zahrnutá do obchodného majetku,
- príjem z predaja nehnuteľnosti zdedenej v priamom rade alebo po manželovi či manželke, ak od jej nadobudnutia poručiteľom uplynulo aspoň päť rokov,
- príjem z predaja hnuteľnej veci, napríklad auta alebo nábytku, ak nebola v obchodnom majetku.
Pri predaji nehnuteľnosti si dajte pozor na zmluvu o budúcej kúpnej zmluve. Ak ste ju uzavreli ešte pred uplynutím piatich rokov, oslobodenie sa na príjem z nej nevzťahuje.
Výdavky: preukázateľné alebo paušálne
Zdaňuje sa rozdiel medzi príjmami a výdavkami. Pri podnikaní máte dve možnosti.
Preukázateľné výdavky uplatníte na základe dokladov, ak vediete jednoduché alebo podvojné účtovníctvo, prípadne daňovú evidenciu podľa § 6 ods. 11 zákona o dani z príjmov.
Paušálne výdavky môže uplatniť daňovník, ktorý nie je platiteľom DPH alebo bol platiteľom len časť roka. Za rok 2026 je to 60 % z príjmov z podnikania, najviac 20 000 €. Paušál zahŕňa všetky výdavky okrem povinného poistného na sociálne a zdravotné poistenie, ktoré si pripočítate v skutočne zaplatenej výške. Paušálne výdavky si môžete uplatniť aj pri príjmoch z použitia diela. Aj pri paušálnych výdavkoch je potrebné viesť evidenciu príjmov a evidenciu zásob a pohľadávok.
Pri príjmoch z prenájmu sa paušálne výdavky uplatniť nedajú. Uplatníte len výdavky, ktoré skutočne súvisia s prenájmom a viete ich preukázať, napríklad energie, ktoré platíte za nájomcu, poplatky alebo opravy.
Pri ostatných príjmoch platí, že si odpočítate výdavky preukázateľne vynaložené na ich dosiahnutie. Pri predaji nehnuteľnosti je to najmä kúpna cena, pri predaji kryptoaktív cena, za ktorú ste ich nadobudli. Ak vám z ostatných príjmov vyjde strata, nezohľadní sa a neznižuje ostatné príjmy.
Ako sa počíta daň v type B
Pri výpočte dane v type B rozhodujú tri veci: od ktorých príjmov si odpočítate nezdaniteľné časti, aká sadzba sa uplatní a o čo si môžete daň ešte znížiť. Každej z nich sa venujeme v samostatnej časti.
Nezdaniteľné časti len pri aktívnych príjmoch
Nezdaniteľnú časť základu dane na daňovníka, na manželku alebo manžela a príspevky na doplnkové dôchodkové sporenie si odpočítate len od základu dane z príjmov zo zamestnania a z podnikania. Od príjmov z prenájmu, z kapitálu ani od ostatných príjmov ju neodpočítate. Sumy na rok 2026 nájdete v článku Nezdaniteľná časť základu dane 2027.
Sadzby dane za rok 2026
Na základ dane z podnikania platí znížená sadzba 15 %, ak vaše príjmy z podnikania za rok 2026 nepresiahli 100 000 €. Ak boli vyššie, použijú sa progresívne pásma.
Pre príjmy zo zamestnania, z prenájmu, z použitia diela a ostatné príjmy platia od roku 2026 štyri pásma:
| Časť základu dane | Sadzba |
|---|---|
| do 43 983,32 € vrátane | 19 % |
| nad 43 983,32 € do 60 349,21 € vrátane | 25 % |
| nad 60 349,21 € do 75 010,32 € vrátane | 30 % |
| nad 75 010,32 € | 35 % |
Rovnaké pásma sa použijú aj na základ dane z podnikania, ak príjmy z podnikania presiahli 100 000 €. Kapitálové príjmy, ktoré sa uvádzajú v priznaní, majú osobitný základ dane so sadzbou 19 %.
Daňový bonus a ďalšie zníženia dane
Daň si môžete znížiť o daňový bonus na vyživované dieťa, ak spĺňate podmienky. Medzi ne patrí aj to, že aspoň 90 % vašich zdaniteľných príjmov musí pochádzať zo Slovenska. Podrobnosti sú v článku Daňový bonus na dieťa 2027.
Postup výpočtu pri paušálnych výdavkoch
Pri živnostníkovi, ktorý nie je platiteľom DPH a uplatňuje paušálne výdavky, sa základ dane z podnikania za rok 2026 počíta v týchto krokoch:
- Spočítate všetky príjmy z podnikania za rok.
- Paušálne výdavky určíte ako 60 % z týchto príjmov. Ak by výsledok presiahol 20 000 €, uplatníte len 20 000 €.
- Popri paušáli odpočítate povinné sociálne a zdravotné poistenie, ktoré ste skutočne zaplatili.
- Od výsledku odpočítate nezdaniteľnú časť na daňovníka a ďalšie nezdaniteľné časti, na ktoré máte nárok.
- Ak príjmy z podnikania nepresiahli 100 000 €, zo zvyšku vypočítate daň sadzbou 15 %.
- Daň znížite o prípadný daňový bonus na dieťa. Ak je bonus vyšší ako daň, rozdiel vám vyplatí daňový úrad.
Výpočty sa zaokrúhľujú na dve desatinné miesta podľa bežných matematických pravidiel.
Pre ilustráciu predpokladajme, že živnostník, ktorý nie je platiteľom DPH, mal v roku 2026 príjmy 30 000 € a zaplatil povinné poistné 4 000 €. Paušálne výdavky sú 60 % z príjmov, teda 18 000 €. Základ dane z podnikania je 30 000 € − 18 000 € − 4 000 € = 8 000 €. Keďže je pod hranicou 26 083,13 €, odpočíta si celú nezdaniteľnú časť 5 966,73 € a zdaní 2 033,27 €.
Daň pri sadzbe 15 % je 304,99 €.
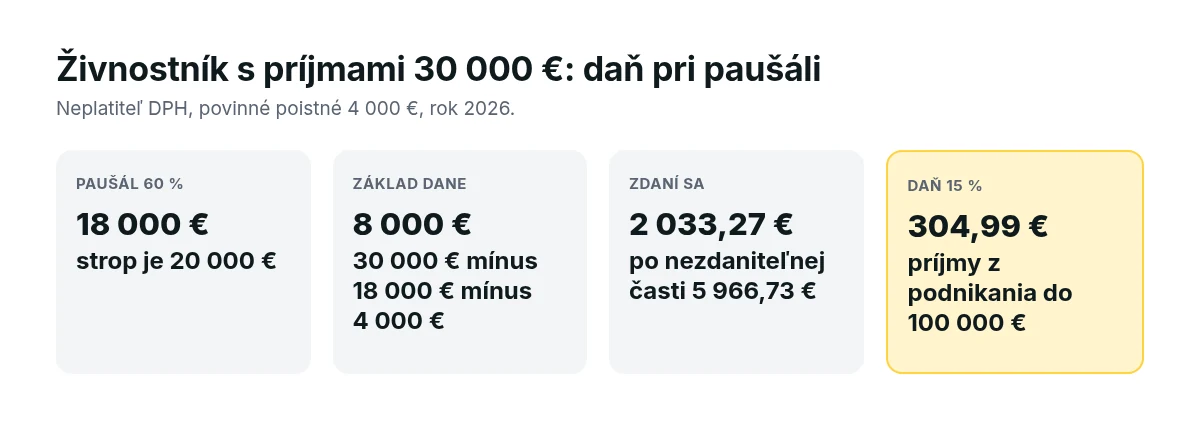
Pri príjmoch 40 000 € by 60 % predstavovalo 24 000 €, paušál je však obmedzený na 20 000 €. Od tejto hranice sa preto oplatí porovnať paušál so skutočnými výdavkami podľa dokladov.
Prenájom bytu popri zamestnaní
Pri prenájme bytu je postup iný, pretože paušálne výdavky ani znížená sadzba sa tu nepoužijú:
- Ak úhrn príjmov z prenájmu a z príležitostnej činnosti presiahne 500 €, zdaňuje sa len časť nad túto sumu.
- Preukázateľné výdavky na prenájom uplatníte v rovnakom pomere, v akom je zdaniteľná časť príjmov k celým príjmom z prenájmu. Celé výdavky teda neodpočítate, ak bola časť príjmov oslobodená.
- Výsledný základ dane z prenájmu sa pripočíta k základu dane zo zamestnania a zdaní sa spolu s ním progresívnymi sadzbami.
- Nezdaniteľnú časť od príjmu z prenájmu neodpočítate.
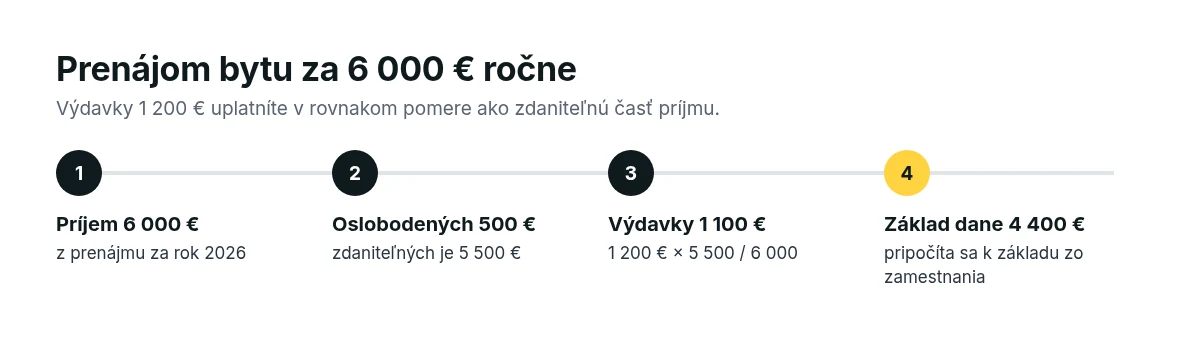
Za rok 2026 ste z prenájmu bytu dostali 6 000 € a mali ste preukázateľné výdavky 1 200 €. Oslobodených je 500 €, zdaniteľných je teda 5 500 €. Výdavky uplatníte v rovnakom pomere, 1 200 € × 5 500 / 6 000 = 1 100 €. Základ dane z prenájmu je 5 500 € − 1 100 € = 4 400 € a pripočíta sa k základu dane zo zamestnania.
Na čo si dať pozor pri vedľajších príjmoch
V type B vznikajú chyby hlavne pri vedľajších príjmoch a výdavkoch. Skontrolujte si tento zoznam ešte pred podaním.
- Zabudnutý vedľajší príjem. Prenájom alebo predaj investícií sa do ročného zúčtovania nedostane, preto je potrebný typ B.
- Paušál pri prenájme. Pri prenájme sa paušálne výdavky nedajú použiť.
- Nezdaniteľná časť od pasívnych príjmov. Od príjmov z prenájmu ani od ostatných príjmov ju neodpočítate.
- Strata z ostatných príjmov. Strata napríklad z predaja cenných papierov neznižuje príjmy z podnikania ani mzdu.
- Papierové podanie u podnikateľa. Kto má povinnosť elektronickej komunikácie, nemôže priznanie poslať poštou.
Čo priložiť k priznaniu
K typu B obvykle prikladáte:
- kópie potvrdení o zdaniteľných príjmoch od zamestnávateľov, ak ste mali aj mzdu,
- doklady k daňovému bonusu na dieťa, ak ste ich správcovi dane ešte nepredložili,
- potvrdenie o dobrovoľníckej činnosti, ak poukazujete 3 % dane,
- pri príjmoch zo zahraničia doklady o príjme a o dani zaplatenej v zahraničí.
Účtovné doklady, faktúry ani výpisy sa k priznaniu neprikladajú. Musíte ich však uchovať a predložiť, ak si ich daňový úrad vyžiada.
Termíny a preddavky
Daňové priznanie typ B za rok 2026 podáte a daň zaplatíte do 31. marca 2027. Lehotu si môžete oznámením správcovi dane predĺžiť najviac o tri celé kalendárne mesiace, teda do 30. júna 2027.
Ak ste mali príjmy zo zahraničia, môžete ju predĺžiť až o šesť mesiacov, do 30. septembra 2027. Oznámenie musíte podať ešte pred 31. marcom 2027. Postup nájdete v článku Odklad daňového priznania.
Priznanie má vplyv aj na ďalší rok. Ak vaša posledná známa daňová povinnosť presiahne 5 000 €, budete platiť preddavky na daň. Daňová povinnosť sa na tento účel počíta zo základu dane z podnikania sadzbou 19 %, a to aj vtedy, ak ste daň skutočne platili sadzbou 15 %:
- štvrťročné vo výške štvrtiny poslednej známej daňovej povinnosti, ak nepresiahla 16 600 €,
- mesačné vo výške dvanástiny, ak presiahla 16 600 €.
Živnostníci by mali počítať aj s tým, že údaje z priznania využijú Sociálna poisťovňa a zdravotná poisťovňa pri určení ďalších odvodov. Ako presne to prebieha, vysvetlia priamo tieto inštitúcie.
Ako a kde daňové priznanie typ B podať
Spôsob podania závisí od toho, do ktorej skupiny daňovníkov patríte:
- Fyzická osoba podnikateľ registrovaná na daň z príjmov a každý platiteľ DPH musí priznanie podať elektronicky. Ide o povinnosť podľa daňového poriadku.
- Ostatní, napríklad zamestnanec, ktorý mal popri mzde príjem z prenájmu alebo predaja kryptoaktív, si môžu vybrať. Priznanie podajú elektronicky, poštou alebo osobne na ktoromkoľvek daňovom úrade.
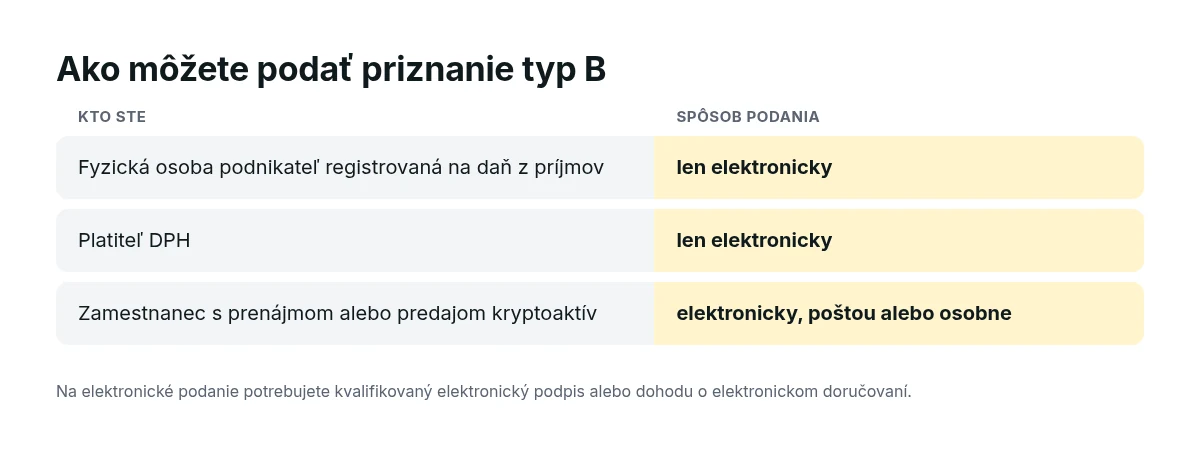
Na elektronické podanie potrebujete autorizáciu, teda kvalifikovaný elektronický podpis, napríklad cez elektronický občiansky preukaz, alebo dohodu o elektronickom doručovaní s daňovým úradom.
Vzor tlačiva vydáva Ministerstvo financií SR. Pre rok 2026 použite tlačivo označené pre zdaňovacie obdobie 2026, nie staršiu verziu.
Postup v skratke
Ak chcete mať priznanie hotové bez stresu, postupujte v tomto poradí. Odporúčame začať s podkladmi už vo februári.
- Spíšte všetky príjmy za rok 2026 a pri každom si overte, či nie je oslobodený.
- Zozbierajte doklady: potvrdenia od zamestnávateľov, faktúry, výpisy, zmluvy o predaji, prehľady z burzy.
- Rozhodnite sa medzi preukázateľnými a paušálnymi výdavkami pri podnikaní.
- Spočítajte zaplatené povinné poistné, ktoré si uplatníte vo výdavkoch.
- Vypočítajte čiastkové základy dane podľa druhov príjmov.
- Od základu z aktívnych príjmov odpočítajte nezdaniteľné časti.
- Použite správnu sadzbu dane a odpočítajte daňový bonus.
- Odpočítajte zaplatené preddavky a zrazenú daň zo mzdy.
- Vyplňte žiadosť o vrátenie preplatku, ak vám vyšiel, a rozhodnite o poukázaní 2 % alebo 3 % dane.
- Podajte priznanie a zaplaťte daň do 31. 3. 2027.
Daň z nehnuteľností sa podáva samostatne, postup nájdete v článku daň z nehnuteľností. Kedy sa výhra uvádza v priznaní a kedy je oslobodená, vysvetľujeme v článku daň z výhry.
Časté otázky
Tu nájdete stručné odpovede na otázky, ktoré sa pri type B objavujú najčastejšie. Týkajú sa prenájmu popri zamestnaní, paušálnych výdavkov, sadzby 15 %, elektronického podania a predaja kryptomien.
Musím podať typ B, ak som zamestnanec a mám prenájom bytu?
Áno, ak príjem z prenájmu spolu s príjmom z príležitostnej činnosti presiahol 500 € a vaše zdaniteľné príjmy spolu presiahli 2 983,37 €. Ročné zúčtovanie od zamestnávateľa v tom prípade nestačí.
Môžem si pri prenájme uplatniť paušálne výdavky?
Nie. Paušál 60 % platí pri podnikaní a pri príjmoch z použitia diela. Pri prenájme odpočítate len výdavky, ktoré viete doložiť.
Kedy platí sadzba dane 15 %?
Pri základe dane z podnikania a inej samostatnej zárobkovej činnosti, ak vaše príjmy z tejto činnosti za rok 2026 nepresiahli 100 000 €. Na ostatné druhy príjmov sa nevzťahuje.
Musím podať priznanie elektronicky?
Elektronicky ho musia podať fyzické osoby podnikatelia registrované na daň z príjmov a platitelia DPH. Ostatní si môžu vybrať aj papierovú formu.
Kam uvediem predaj kryptomien?
Medzi ostatné príjmy v type B. Ako sa určuje príjem a výdavok, vysvetľujeme v článku Daň z kryptomien na Slovensku.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Ak ste platiteľom DPH alebo vediete podvojné účtovníctvo, výpočet si nechajte skontrolovať účtovníkom.
- Finančná správa SR: Informácie o dani z príjmov fyzických osôb podnikateľov: www.financnasprava.sk
- Finančná správa SR: Daňové priznanie k dani z príjmov (spôsob podania, prílohy): www.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Finančné riaditeľstvo SR: 34/DZPaU/2025/I Novela zákona o dani z príjmov od 1. 1. 2026: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 4, § 6, § 8, § 9, § 15, § 32, § 34, § 49): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.