Obsah článku (9)
- Minimálne odvody 2027 oproti roku 2026
- Kto neplatí nič, kto mikroodvod a komu vznikne plný odvod
- Prvý rok živnosti: odvodové prázdniny
- Ako sa počíta vymeriavací základ zo skutočného príjmu
- Daň z príjmov živnostníka
- Prepočet na živnostníkovi s príjmom 30 000 eur
- Termíny, ktoré si treba zapísať
- Časté otázky
- Zdroje
Živnostník platí tri veci: sociálne poistenie, zdravotné poistenie a daň z príjmov. Od januára 2027 rastú všetky tri minimá, pretože sa odvíjajú od priemernej mzdy za rok 2025 a tá dosiahla 1 620 eur. Tu nájdete sumy, hranice príjmu, od ktorých sa odvody vôbec platia, a prepočet na konkrétnom živnostníkovi.
Overené dňa 3. 11. 2026
Čo je už isté a čo zatiaľ nie. Priemernú mzdu za rok 2025 vo výške 1 620 eur zverejnil Štatistický úrad a z nej sa počítajú všetky sumy nižšie. Minimálnu mzdu 972 eur na rok 2027 potvrdilo ministerstvo práce. Sociálna poisťovňa však svoje záväzné tabuľky platenia poistného od 1. januára 2027 v čase písania článku ešte nezverejnila, takže odvodové sumy uvádzame ako prepočet podľa platného zákona. Pred zmenou trvalého príkazu si ich overte na socpoist.sk.
Minimálne odvody 2027 oproti roku 2026
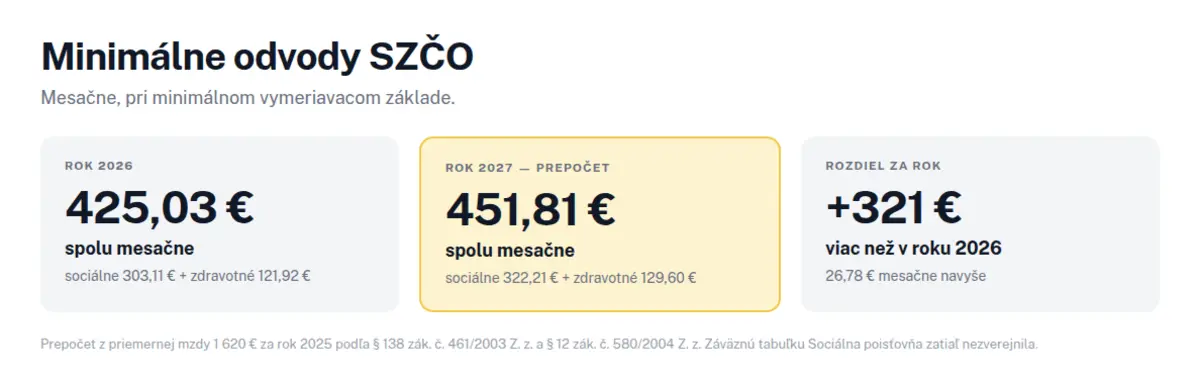
Minimálny vymeriavací základ na sociálne poistenie je 60 % priemernej mzdy spred dvoch rokov, teda 60 % z 1 620 eur = 972 eur. Zdravotné poistenie používa iný základ: 50 % priemernej mzdy, teda 810 eur.
| Položka | 2026 | 2027 | Rozdiel |
|---|---|---|---|
| Minimálne sociálne poistenie | 303,11 € | 322,21 € | +19,10 € |
| Minimálny preddavok na zdravotné | 121,92 € | 129,60 € | +7,68 € |
| Spolu mesačne | 425,03 € | 451,81 € | +26,78 € |
| Spolu za rok | 5 100,36 € | 5 421,72 € | +321,36 € |
Sadzba sociálneho poistenia SZČO je 33,15 % a skladá sa zo štyroch častí: nemocenské 4,4 %, starobné 18 %, invalidné 6 % a rezervný fond solidarity 4,75 %. Z 972 eur teda vychádza 322,21 eura. Zdravotné poistenie má od roku 2026 sadzbu 16 %, takže z 810 eur vychádza 129,60 eura. Živnostník so zdravotným postihnutím platí polovičnú sadzbu 8 %, čo je 64,80 eura.
Kto neplatí nič, kto mikroodvod a komu vznikne plný odvod
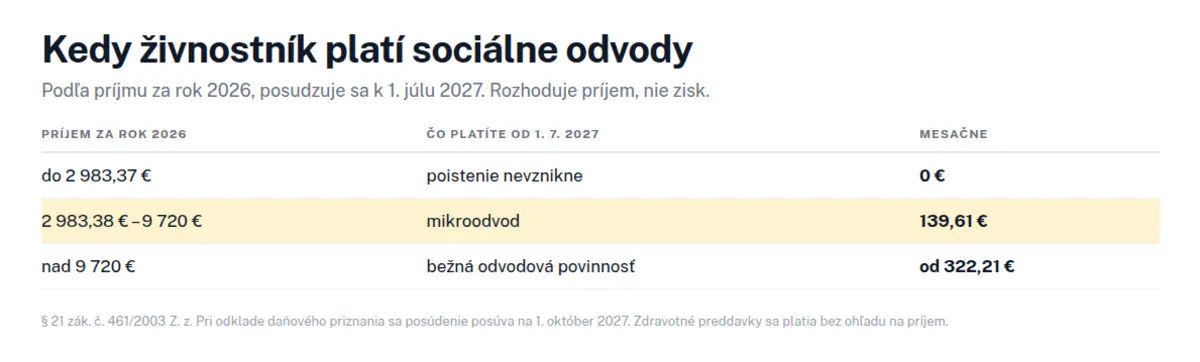
Sociálne poistenie nevzniká automaticky so živnosťou. Sociálna poisťovňa každý rok k 1. júlu posúdi príjem z daňového priznania za predchádzajúci rok a podľa neho rozhodne. K 1. júlu 2027 teda posúdi príjmy za rok 2026.
| Príjem za rok 2026 | Čo platíte od 1. 7. 2027 |
|---|---|
| do 2 983,37 € | nič, poistenie nevznikne alebo zanikne k 30. 6. 2027 |
| 2 983,38 € až 9 720 € | mikroodvod 139,61 € mesačne |
| nad 9 720 € | bežný odvod, najmenej 322,21 € mesačne |
Horná hranica 9 720 eur je 12-násobok minimálneho vymeriavacieho základu na zdravotné poistenie (12 × 810 €). Dolná hranica sa odvíja od životného minima a záväznú sumu na rok 2027 zverejní Sociálna poisťovňa vo svojej tabuľke; uvedených 2 983,37 eura je prepočet podľa doterajších pravidiel. Dve veci sa na ňu často zabúdajú.príjem, teda to, čo vám prišlo na účet, nie zisk po odpočítaní výdavkov. A ak máte odklad daňového priznania, posúdenie sa neposúva na júl, ale až na 1. október 2027.
Zdravotné poistenie funguje inak: to vzniká hneď so živnosťou, bez ohľadu na príjem. Preddavky teda platíte od prvého mesiaca podnikania.
Prvý rok živnosti: odvodové prázdniny
Kto si otvorí živnosť v roku 2027, sociálne poistenie v prvom roku neplatí vôbec. Poisťovňa ho prvýkrát posúdi až k 1. júlu nasledujúceho roka. Po skončení týchto odvodových prázdnin však začína platiť mikroodvod bez ohľadu na to, aký príjem dosiahol. Zdravotné preddavky platí od začiatku aj nový živnostník.
Ako sa počíta vymeriavací základ zo skutočného príjmu
Ak zarábate viac než minimum, odvody sa počítajú z vášho skutočného vymeriavacieho základu. Ten sa z daňového priznania odvodí takto:
- Vezmite čiastkový základ dane z podnikania a inej samostatnej zárobkovej činnosti.
- Pripočítajte zaplatené odvody do Sociálnej a zdravotnej poisťovne za daný rok.
- Súčet vydeľte koeficientom 1,486.
- Výsledok vydeľte počtom mesiacov podnikania. To je mesačný vymeriavací základ.
Ak takto vyjde menej než 972 eur, platíte z minima. Ak viac, platíte zo skutočného základu až po maximum, ktoré je 7-násobok priemernej mzdy, teda 11 340 eur mesačne.
Daň z príjmov živnostníka
Sadzba dane sa určuje podľa ročného zdaniteľného príjmu, nie podľa zisku. Pri príjme do 100 000 eur je to 15 % z celého základu dane. Nad touto hranicou sa uplatní progresívna stupnica so sadzbami 19 %, 25 %, 30 % a 35 %, ktorej pásma sa odvíjajú od životného minima.
Väčšina živnostníkov si namiesto evidencie účteniek uplatní paušálne výdavky vo výške 60 % z príjmu, najviac 20 000 eur ročne. K paušálu sa navyše pripočítavajú zaplatené odvody, ktoré sa do stropu nerátajú. Od základu dane si potom odpočítate nezdaniteľnú časť základu dane, ktorá v roku 2027 dosahuje 6 199,62 eura. Priznanie podávate na tlačive typ B, prípadne si vybavíte odklad.
Prepočet na živnostníkovi s príjmom 30 000 eur
Grafik fakturuje 30 000 eur ročne, uplatňuje paušálne výdavky a platí minimálne odvody, lebo mu tak vyšiel vymeriavací základ. Výpočet dane za rok 2027:
| Príjem | 30 000,00 € |
| Paušálne výdavky 60 % (strop 20 000 € nie je prekročený) | − 18 000,00 € |
| Zaplatené odvody (12 × 451,81 €) | − 5 421,72 € |
| Základ dane | 6 578,28 € |
| Nezdaniteľná časť základu dane | − 6 199,62 € |
| Upravený základ dane | 378,66 € |
| Daň 15 % | 56,80 € |
Pozor na rok. Nezdaniteľná časť 6 199,62 eura sa vzťahuje na príjmy dosiahnuté v roku 2027. Keď budete na jar 2027 podávať priznanie za rok 2026, uplatníte ešte sumu 5 966,73 eura. Obe vychádzajú z 21-násobku životného minima, len z iného obdobia.
Na dani teda zaplatí necelých 57 eur, no na odvodoch 5 421,72 eura. Pri živnosti býva hlavným nákladom poistenie, nie daň, a práve preto sa oplatí sledovať, či nespadnete do pásma mikroodvodu.
Kalkulačka odvodov a dane SZČO
Zadajte ročný príjem z podnikania a kalkulačka dopočíta výdavky, základ dane, daň a to, do akého odvodového pásma spadáte v roku 2027.
Výsledok
- Uplatnené výdavky
- Zaplatené odvody
- Základ dane
- Nezdaniteľná časť
- Zdaniteľný základ
- Daň
- Efektívna sadzba zo základu dane
- Zostane vám
Paušálne výdavky sú zastropované na 20 000 € ročne, preto sa neuplatnilo celých 60 %.
Pri paušálnych výdavkoch je „zostane vám“ suma pred vašimi skutočnými nákladmi. Paušál je daňová položka, nie reálny výdavok.
Pri ročnom príjme nad 100 000 € sa uplatní progresívna stupnica 19 %, 25 %, 30 % a 35 %. Tú táto kalkulačka nepočíta, obráťte sa na účtovníka.
Odvody od 1. júla 2027
Pri tomto príjme vám povinné sociálne poistenie nevznikne. Zdravotné preddavky platíte aj tak.
Spadáte do pásma mikroodvodu, teda 139,61 € mesačne na sociálne poistenie.
Vzniká vám bežná odvodová povinnosť, najmenej 322,21 € mesačne na sociálne poistenie.
Posúdenie robí Sociálna poisťovňa k 1. júlu, pri odklade priznania až k 1. októbru.
Sumy na rok 2027 sú prepočtom z priemernej mzdy 1 620 € za rok 2025. Sociálna poisťovňa záväznú tabuľku zatiaľ nezverejnila.
Čísla platné pre rok 2027, overené 3. 11. 2026
Kalkulačka je orientačná a nenahrádza daňového poradcu. Nepočíta daňový bonus na dieťa, nezdaniteľnú časť na manželku ani súbeh so zamestnaním. Zdroje: zákon č. 461/2003 Z. z. o sociálnom poistení, zákon č. 580/2004 Z. z. o zdravotnom poistení a zákon č. 595/2003 Z. z. o dani z príjmov.
Termíny, ktoré si treba zapísať
- 8. deň nasledujúceho mesiaca – splatnosť sociálneho poistenia aj zdravotného preddavku za predchádzajúci mesiac.
- 31. marec 2027 – daňové priznanie za rok 2026 a zaplatenie dane, ak nemáte odklad.
- 1. júl 2027 – Sociálna poisťovňa posúdi príjem za rok 2026 a pošle oznámenie o novej výške odvodu.
- 1. október 2027 – to isté posúdenie, ak ste mali odklad priznania.
Časté otázky
Koľko sú minimálne odvody SZČO v roku 2027?
Podľa prepočtu z priemernej mzdy 1 620 eur to je 322,21 eura na sociálne poistenie a 129,60 eura na zdravotné, spolu 451,81 eura mesačne. Oproti roku 2026 je to o 26,78 eura viac.
Od akého príjmu musí živnostník platiť sociálne odvody?
Pri príjme nad 9 720 eur za rok 2026 vznikne od júla 2027 bežná odvodová povinnosť. V pásme od 2 983,38 do 9 720 eur sa platí mikroodvod 139,61 eura. Pod 2 983,37 eura sa sociálne poistenie neplatí.
Platí nový živnostník odvody hneď?
Zdravotné preddavky áno, od prvého mesiaca. Sociálne poistenie v prvom roku neplatí vôbec, po odvodových prázdninách mu však vznikne aspoň mikroodvod bez ohľadu na príjem.
Aká je sadzba dane pre živnostníka?
Pri ročnom príjme do 100 000 eur je to 15 % zo základu dane. Nad touto hranicou sa uplatní progresívna stupnica 19 %, 25 %, 30 % a 35 %.
Koľko sú paušálne výdavky v roku 2027?
60 % z príjmu, najviac 20 000 eur ročne. Zaplatené odvody sa k paušálu pripočítavajú navyše a do stropu sa nerátajú.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 3. 11. 2026.
- Zákon č. 461/2003 Z. z. o sociálnom poistení, § 21, 138 a 142: static.slov-lex.sk
- Zákon č. 580/2004 Z. z. o zdravotnom poistení, § 12 a 16: static.slov-lex.sk
- Zákon č. 595/2003 Z. z. o dani z príjmov, § 6, 11 a 15: static.slov-lex.sk
- Sociálna poisťovňa: Tabuľky platenia poistného a vymeriavacie základy: www.socpoist.sk
- Štatistický úrad SR: Priemerná nominálna mesačná mzda v hospodárstve SR za rok 2025: slovak.statistics.sk
- MPSVR SR: Minimálna mzda na rok 2027: www.employment.gov.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.