Obsah článku (10)
- Telepráca, alebo príležitostná práca z domu
- Čo musí zamestnávateľ pri telepráci zabezpečiť
- Náhrada bez dane a odvodov: podmienka kalkulácie
- Ako vyzerá kalkulácia v číslach
- Postup pre zamestnávateľa
- Home office pre živnostníka
- Počítač a telefón aj na súkromné účely
- Chyby pri home office, ktoré stoja peniaze
- Časté otázky
- Zdroje
Práca z domu má svoju cenu: elektrinu, internet, vlastný počítač či stoličku. Zákonník práce pevnú sumu príspevku na home office nepozná, náhrada sa dohaduje a jej daňové posúdenie závisí od toho, či vychádza z kalkulácie skutočných výdavkov. Rozoberáme, čo platí pre zamestnancov, čo pre zamestnávateľov a čo pre živnostníkov, ktorí pracujú z vlastného bytu.
Overené dňa 20. 10. 2026
Telepráca, alebo príležitostná práca z domu
Zákonník práce rozlišuje dve situácie a od nich sa odvíjajú vaše nároky. Rozhoduje pravidelnosť a to, čo máte v pracovnej zmluve.
| Kritérium | Domácka práca a telepráca | Príležitostná práca z domu |
|---|---|---|
| Ustanovenie | § 52 ods. 1 Zákonníka práce | § 52 ods. 2 Zákonníka práce |
| Ako často | pravidelne, v celom týždennom pracovnom čase alebo jeho časti | príležitostne alebo za mimoriadnych okolností |
| Čo treba | dohodu v pracovnej zmluve | súhlas zamestnávateľa alebo dohodu s ním |
| Zvýšené výdavky za vlastné vybavenie | zamestnávateľ ich uhrádza za podmienok § 145 ods. 2 | len ak je náhrada dohodnutá v zmluve podľa § 145 ods. 2 |
Telepráca je domácka práca s informačnými technológiami, pri ktorej sa dáta pravidelne prenášajú na diaľku. Za domácnosť sa považuje miesto výkonu práce mimo pracoviska zamestnávateľa, ktoré ste si dohodli.
Čo musí zamestnávateľ pri telepráci zabezpečiť
Pri domáckej práci a telepráci ukladá § 52 ods. 8 zamestnávateľovi konkrétne opatrenia. Ustanovenie vymenúva šesť opatrení v písmenách a) až f). Z finančného hľadiska sú pre vás dôležité prvé tri.
- Technika. Zamestnávateľ zabezpečí, nainštaluje a udržiava technické a programové vybavenie, okrem prípadu, keď po dohode používate vlastné.
- Ochrana údajov. Zodpovedá za ochranu dát, s ktorými pri telepráci pracujete.
- Zvýšené výdavky. Uhrádza preukázateľne zvýšené výdavky spojené s používaním vášho vlastného náradia, zariadenia a predmetov potrebných na prácu.
Podmienky náhrady sa musia dohodnúť v kolektívnej alebo pracovnej zmluve a vybavenie musíte používať so súhlasom zamestnávateľa, ako to určuje § 145 ods. 2. Bez takej dohody nárok na konkrétnu sumu nevzniká. Pri príležitostnej práci z domu sa primerane uplatní len § 52 ods. 8 písm. b) o ochrane údajov a odseky 9 až 11, povinnosť uhrádzať výdavky z neho priamo nevyplýva.
Zákon vám zároveň dáva právo nepoužívať pracovné prostriedky počas odpočinku, dovolenky a sviatku, ako to ustanovuje § 52 ods. 10. Ak v tomto čase odmietnete pracovať, zamestnávateľ to nesmie považovať za porušenie povinností.
Náhrada bez dane a odvodov: podmienka kalkulácie
Náhrada za používanie vlastného náradia, zariadenia a predmetov nie je predmetom dane, ak je jej výška určená na základe kalkulácie skutočných výdavkov. Vyplýva to z § 5 ods. 5 písm. f) zákona o dani z príjmov. Zamestnávateľ môže náhradu určiť aj paušálom, ak pri jeho výpočte vychádzal z priemerných podmienok a z preukázanej kalkulácie a pri ich zmene sumu upraví, ako to vyžaduje § 5 ods. 6.
Na daň nadväzujú odvody. Príjem, ktorý nie je predmetom dane, nevstupuje do vymeriavacieho základu na sociálne poistenie podľa § 138 ods. 1 zákona č. 461/2003 Z. z. a nepovažuje sa ani za príjem zo zárobkovej činnosti na účely zdravotného poistenia podľa § 10b ods. 4 zákona č. 580/2004 Z. z.
| Ako náhradu dostávate | Daň | Odvody |
|---|---|---|
| podľa kalkulácie skutočných výdavkov | nie | nie |
| paušál vypočítaný z preukázanej kalkulácie | nie | nie |
| okrúhla suma bez akéhokoľvek výpočtu | áno, ako mzda | áno, ako zo mzdy |
| príspevok na nájom či kúrenie bez väzby na prácu | áno, ako mzda | áno, ako zo mzdy |
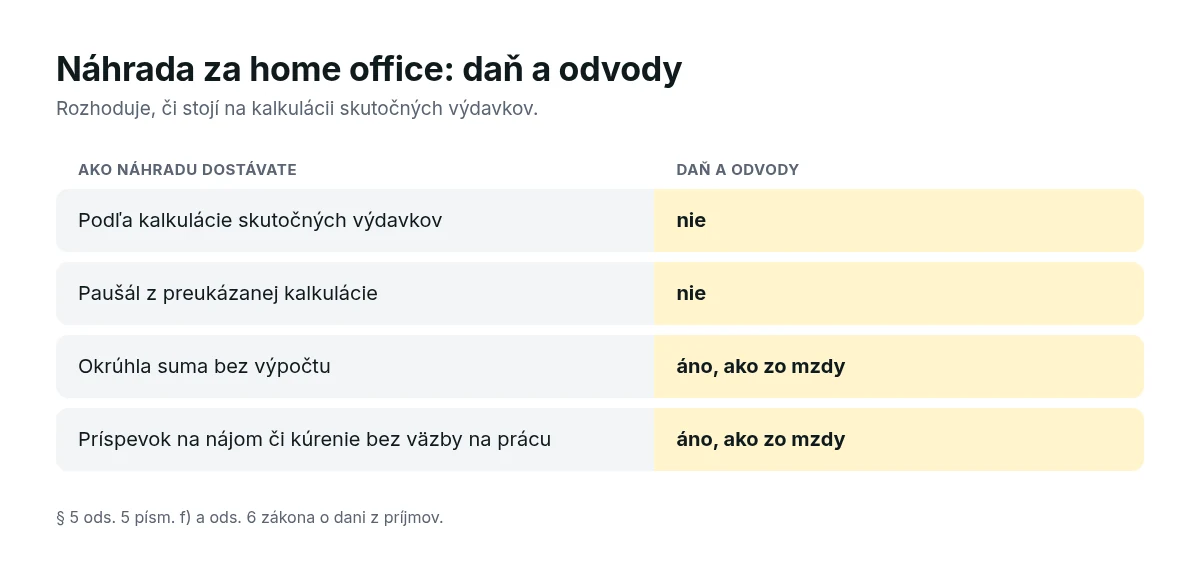
Metodický pokyn Finančného riaditeľstva č. 12/DZPaU/2022/MP spresňuje, že nezáleží na tom, či ide o teleprácu alebo príležitostnú prácu z domu. Rozhoduje kalkulácia. Pri mobilnom paušáli s neobmedzenými hovormi vám pracovné hovory výdavky nezvyšujú, takže ich do kalkulácie nezahrniete.
Ako vyzerá kalkulácia v číslach
Kalkulácia nemusí byť zložitá, musí však stáť na vašich dokladoch: faktúre za elektrinu, zmluve na internet a evidencii hodín práce z domu.
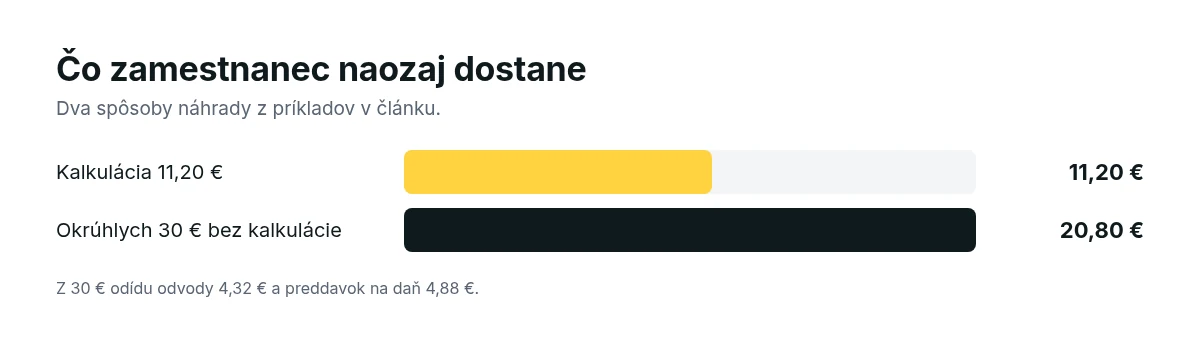
Analytička pracuje z domu 20 dní v mesiaci po 8 hodín. Jej notebook a monitor majú spolu príkon 0,1 kW, čo dáva 0,1 × 8 × 20 = 16 kWh mesačne. Pre ilustráciu predpokladajme cenu z jej faktúry 0,20 € za kWh, takže elektrina stojí 3,20 €. Internet platí 24 € mesačne a pracovne ho využíva tretinu času, teda 8 €. Mesačná náhrada vychádza 11,20 € a pri tejto kalkulácii je bez dane aj odvodov.
Výsledok je nižší, než mnohí čakajú. Elektrina pre techniku predstavuje len pár eur, väčšie položky sú internet, vlastný počítač alebo nábytok, ktorý zamestnanec kúpil len kvôli práci.
Iný zamestnávateľ vypláca na home office okrúhlych 30 € bez kalkulácie. Suma sa zdaňuje ako mzda. Zo sumy odíde 2,82 € na sociálne poistenie so sadzbou 9,4 %, 1,50 € na zdravotné poistenie so sadzbou 5 % a preddavok na daň 4,88 €, teda 19 % zo zvyšných 25,68 €. Zamestnancovi zostane 20,80 €, pri hrubej mzde v pásme 19 % a bez odpočítateľnej položky na zdravotné poistenie.
Postup pre zamestnávateľa
Zamestnávateľ, ktorý chce náhradu vyplácať bez dane, si musí pripraviť podklady vopred. Pri kontrole sa preukazuje kalkuláciou, nie zmluvou.
- Vymedzte vybavenie. Vo vnútornom predpise uveďte, čo je vlastné náradie a zariadenie, napríklad počítač, tlačiareň, telefón, stôl či stolička.
- Zapíšte podmienky do zmluvy. Náhradu dohodnite v pracovnej alebo kolektívnej zmluve.
- Vyžiadajte si doklady. Potrebujete cenu za kWh, mesačný poplatok za internet, príkon zariadení a počet hodín práce z domu.
- Paušál prepočítajte pri zmene. Keď sa zmení cena energie alebo počet dní na home office, sumu upravte, ako to vyžaduje § 5 ods. 6.
- Kalkuláciu archivujte. Je jediným dôkazom, že nejde o zdaniteľnú mzdu.
Náhradu zamestnávateľ môže uplatniť ako daňový výdavok, ak vie preukázať spôsob výpočtu, ktorý zodpovedá skutočným výdavkom.
Home office pre živnostníka
Živnostník si náhradu nevypláca, výdavky na pracovňu v byte si však môže uplatniť priamo v daňovom priznaní. Najprv sa musí rozhodnúť, akým spôsobom bude výdavky uplatňovať.
| Spôsob výdavkov | Home office samostatne? | Čo treba |
|---|---|---|
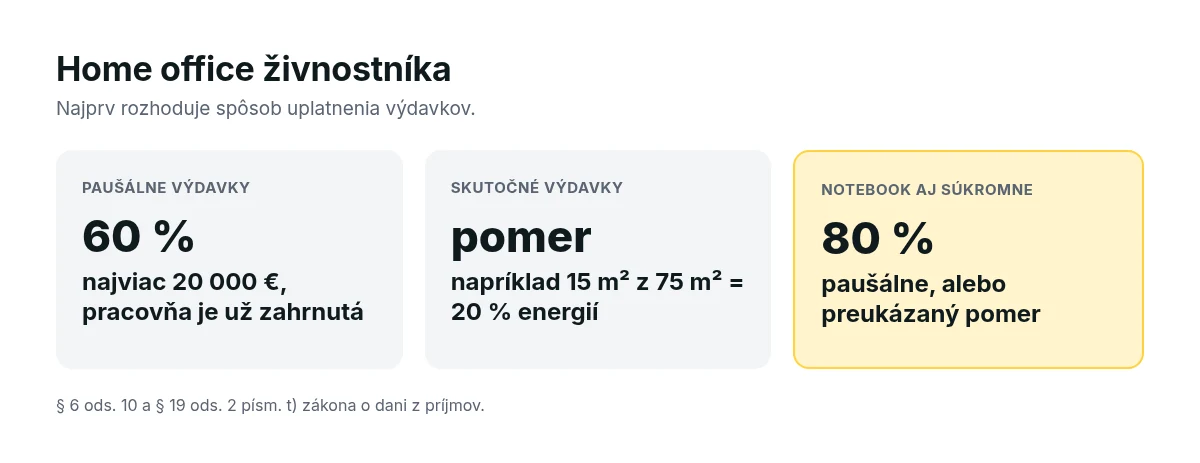
| paušálne výdavky 60 % z príjmov, najviac 20 000 €, pre neplatiteľa DPH | nie, sú zahrnuté v paušále | evidencia príjmov, zásob a pohľadávok |
| skutočné výdavky v daňovej evidencii alebo účtovníctve | áno, pomerná časť | doklady a zvolený pomer |
Pri paušálnych výdavkoch sú v sume zahrnuté všetky daňové výdavky okrem povinného poistného, ako určuje § 6 ods. 10 zákona o dani z príjmov. Pomernú časť energií alebo internetu si teda navyše neuplatníte. Pri skutočných výdavkoch platí všeobecné pravidlo § 2 písm. i): výdavok musí slúžiť na dosiahnutie, zabezpečenie a udržanie príjmov a musí byť preukázateľný.
Prekladateľ s príjmami 24 000 € ročne má paušálne výdavky 14 400 € a výdavky na pracovňu v byte sú v nich už zahrnuté. Ak by viedol daňovú evidenciu, z energií za 1 440 € ročne by si pri pracovni 15 m² v byte 75 m² uplatnil pomer 20 %, teda 288 €. Metódu pomeru zákon neurčuje, preto si zvoľte takú, ktorú pri kontrole viete zdôvodniť.
Počítač a telefón aj na súkromné účely
Techniku, ktorú živnostník používa aj súkromne, rieši § 19 ods. 2 písm. t) zákona o dani z príjmov. Vyberá si z dvoch možností.
- Paušálne 80 % výdavkov na obstaranie, prevádzku a opravy, bez ďalšieho dokazovania pomeru.
- Preukázateľný pomer podľa skutočného pracovného používania, napríklad z evidencie.
Notebook so vstupnou cenou do 1 700 € nie je podľa § 22 ods. 1 odpisovaným hmotným majetkom, preto sa výdavok uplatní naraz pri obstaraní.
Živnostníčka si kúpi notebook za 1 200 € a večer na ňom pozerá filmy. Pri paušále 80 % si do výdavkov dá 960 €. Ak má evidenciu, z ktorej vyplýva pracovné použitie 90 %, môže uplatniť 1 080 €.
Pri výdavkoch súvisiacich s nehnuteľnosťou sa paušál 80 % nepoužije, tu ostáva len preukázateľný pomer.
Chyby pri home office, ktoré stoja peniaze
Tieto omyly vedú k dorubeniu dane alebo k strate peňazí, na ktoré máte nárok. Väčšine z nich predídete jednou dohodou a jednou tabuľkou s kalkuláciou.
- Paušál bez kalkulácie. Okrúhla suma je zdaniteľná mzda s odvodmi.
- Telepráca bez zmienky v zmluve. Pri pravidelnej práci z domu ju treba dohodnúť v pracovnej zmluve, ako to vyžaduje § 52 ods. 4.
- Náhrada za nájom alebo kúrenie celého bytu. Bez väzby na prácu ide o zdaniteľný príjem.
- Neupravený paušál. Po zdražení energie alebo zmene počtu dní ho treba prepočítať.
- Pomerná časť bytu pri paušálnych výdavkoch. Živnostník si ju popri 60 % paušále neuplatní.
- Mobilný paušál v kalkulácii. Pri neobmedzených hovoroch zvýšené výdavky nevznikajú.
Postup pri priznaní živnostníka nájdete v návode Daňové priznanie typ B.
Časté otázky
Krátke odpovede na otázky o práci z domu. Podrobnosti a výpočty nájdete v sekciách vyššie.
Musí mi zamestnávateľ platiť príspevok na home office?
Pri domáckej práci a telepráci uhrádza preukázateľne zvýšené výdavky za vaše vlastné vybavenie za podmienok dohodnutých v pracovnej alebo kolektívnej zmluve. Pevnú sumu zákon neurčuje.
Je náhrada za home office zdanená?
Nie je predmetom dane ani odvodov, ak jej výška vychádza z kalkulácie skutočných výdavkov. Okrúhla suma bez výpočtu sa zdaňuje ako mzda.
Môže zamestnávateľ platiť paušál?
Áno, ak paušál vypočítal z priemerných podmienok a preukázanej kalkulácie. Pri zmene podmienok ho musí preskúmať a upraviť.
Platí to aj pri príležitostnej práci z domu?
Daňové pravidlo platí rovnako. Povinnosť uhrádzať výdavky však Zákonník práce výslovne viaže na domácku prácu a teleprácu, pri príležitostnej práci z domu potrebujete dohodu.
Môže si živnostník odpočítať časť nájmu a energií?
Áno, ak uplatňuje skutočné výdavky, a to v pomere zodpovedajúcom pracovnému využitiu. Pri paušálnych výdavkoch 60 % sú tieto výdavky už zahrnuté.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 20. 10. 2026.
- Zákon č. 311/2001 Z. z. Zákonník práce, znenie účinné od 1. 9. 2026, § 52 a 145: static.slov-lex.sk
- Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026, § 2, 5, 6, 19 a 22: static.slov-lex.sk
- Zákon č. 461/2003 Z. z. o sociálnom poistení, § 138: static.slov-lex.sk
- Zákon č. 580/2004 Z. z. o zdravotnom poistení, § 10b: static.slov-lex.sk
- Finančné riaditeľstvo SR: Metodický pokyn č. 12/DZPaU/2022/MP k náhradám za používanie vlastného náradia: www.financnasprava.sk
- Finančná správa SR: Výdavky zamestnanca vynaložené počas práce z domu: podpora.financnasprava.sk
- Finančná správa SR: Živnostníci: www.financnasprava.sk
- Sociálna poisťovňa: Tabuľky platenia poistného od 1. 1. 2026: www.socpoist.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.