Obsah článku (9)
Kto v roku 2026 predal bitcoin, vymenil jednu kryptomenu za inú alebo zaplatil kryptomenou za tovar, mal s veľkou pravdepodobnosťou zdaniteľný príjem. Daň z kryptomien sa na Slovensku riadi zákonom o dani z príjmov a priznáva sa v daňovom priznaní typ B. V článku vysvetľujeme, kedy daň vzniká, ako sa počíta zisk, aké sadzby platia a na čo si dať pozor pri evidencii obchodov.
Overené dňa 19. 10. 2026
Ako zákon kryptomeny nazýva
Zákon o dani z príjmov používa pojem kryptoaktívum. Pod ním rozumie aj bežné kryptomeny ako bitcoin či ether.
Ak ste kryptoaktíva predávali ako fyzická osoba mimo podnikania, ide o ostatný príjem podľa § 8 zákona. Ak s nimi obchodujete v rámci podnikania, príjmy patria medzi príjmy z podnikania a platia pre ne pravidlá účtovníctva alebo daňovej evidencie. Tento článok sa venuje najmä situácii bežného človeka, ktorý kryptomeny kúpil ako investíciu.
Kedy vzniká daň z kryptomien
Zdaniteľný je predaj kryptoaktíva. Zákon pod predajom rozumie štyri situácie:
- výmenu kryptoaktíva za majetok, napríklad keď kryptomenou zaplatíte za auto alebo elektroniku,
- výmenu kryptoaktíva za iné kryptoaktívum, napríklad bitcoin za ether,
- výmenu kryptoaktíva za službu,
- odplatný prevod kryptoaktíva, teda klasický predaj za eurá alebo inú menu.
Daň teda nevzniká len pri výbere eur na bankový účet. Vzniká aj pri každej výmene medzi kryptomenami, hoci ste pri nej nedostali ani jedno euro.
Naopak, samotné držanie kryptomien ani nákup za eurá daňovú povinnosť nezakladajú. Rovnako presun medzi vlastnými peňaženkami nie je predajom, pretože nedochádza k výmene ani k odplatnému prevodu.
Ťažba
Ak ste kryptoaktívum získali ťažbou, teda overovaním transakcií v sieti, príjem sa zdaňuje až v roku, keď vyťažené kryptoaktívum predáte alebo vymeníte. V roku ťažby ešte daň nevzniká.
Iné spôsoby získania
Pri kryptoaktívach získaných napríklad stakingom, odmenami za požičiavanie alebo pri airdropoch sa posudzuje konkrétny spôsob a zmluvné podmienky. Ak si nie ste istí, ako s takýmto príjmom naložiť, overte si postup u správcu dane alebo u daňového poradcu.
Ako sa počíta zdaniteľný príjem
Do základu dane zahrniete príjem znížený o preukázateľné výdavky.
Príjem je pri predaji za eurá suma, ktorú ste dostali. Pri výmene za iné kryptoaktívum, majetok alebo službu sa príjem oceňuje reálnou hodnotou vymieňaného kryptoaktíva v deň výmeny. Reálnou hodnotou je trhová cena v deň ocenenia, ktorú si zistíte zo zvoleného verejného trhu, teda burzy. Spôsob, akým trhovú cenu zisťujete, si určíte sami. Mali by ste ho však používať dôsledne pri všetkých obchodoch.
Výdavky závisia od toho, ako ste kryptoaktívum získali:
| Ako ste kryptoaktívum získali | Čo si môžete uplatniť ako výdavok |
|---|---|
| kúpou za eurá | obstarávaciu cenu, ktorú ste zaplatili |
| výmenou za iné kryptoaktívum, majetok alebo službu | reálnu hodnotu ku dňu tejto výmeny |
| ťažbou | skutočné preukázateľné výdavky, napríklad za spotrebovanú elektrinu |
| darom alebo dedením | len skutočné výdavky spojené s nadobudnutím, napríklad notársky poplatok |
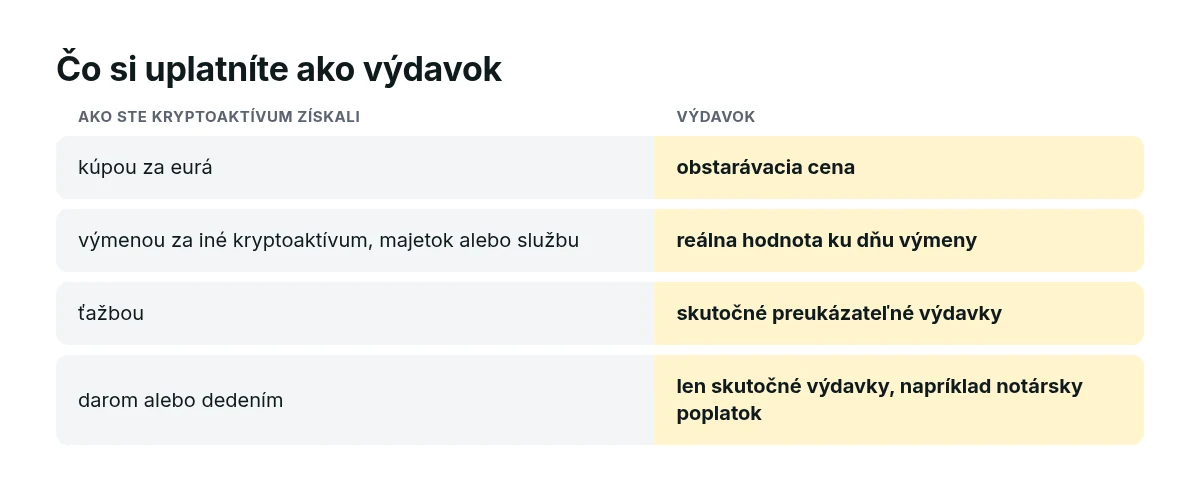
Pri zdedených alebo darovaných kryptomenách si teda nemôžete odpočítať ich hodnotu v deň nadobudnutia. Ak napríklad zdedíte kryptoaktívum v hodnote 15 000 € a predáte ho za 20 000 €, nemôžete si ako výdavok uplatniť hodnotu zistenú v dedičskom konaní. Výdavkom môže byť napríklad notársky poplatok za dedenie.
Ako výdavok môžete uplatniť aj povinné zdravotné a sociálne poistenie, ak ste ho z tohto druhu príjmu museli zaplatiť. Či a v akej výške vám takáto povinnosť vzniká, si overte vo svojej zdravotnej poisťovni.
Strata sa neodpočíta
Ak sú výdavky na predaj kryptoaktív za rok vyššie ako príjmy z nich, na stratu sa neprihliada. Znamená to, že:
- stratou z kryptomien si neznížite mzdu ani príjem z podnikania,
- strata sa neprenáša do ďalších rokov,
- v rámci jedného roka sa zisky a straty z predaja kryptoaktív sčítajú, pretože ide o rovnaký druh príjmu.
Žiadne oslobodenie po roku držania
Zákon o dani z príjmov v znení platnom pre rok 2026 neobsahuje pre kryptoaktíva oslobodenie po určitej dobe držania ani osobitnú zníženú sadzbu dane. Nevzťahuje sa na ne ani oslobodenie 500 € určené pre niektoré iné ostatné príjmy. Daň sa teda platí zo zisku bez ohľadu na to, ako dlho ste kryptomenu držali.
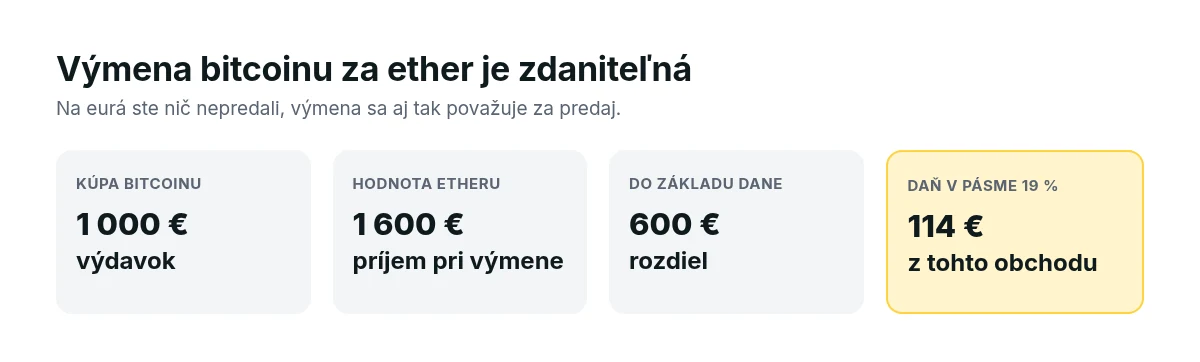
Bitcoin ste kúpili za 1 000 € a vymenili ste ho za ether v hodnote 1 600 €. Na eurá ste nič nepredali, výmena je však predajom, preto zdaniteľný príjem vzniká už teraz a do základu dane zahrniete 1 600 € − 1 000 € = 600 €. Ak spolu s ostatnými príjmami zostanete v pásme 19 %, daň z tohto obchodu je 114 €.
Aká je sadzba dane z kryptomien
Príjem z predaja kryptoaktív sa sčíta so základom dane zo zamestnania, z prenájmu a s ďalšími ostatnými príjmami. Na tento spoločný základ dane sa za rok 2026 uplatnia progresívne pásma:
| Časť základu dane | Sadzba |
|---|---|
| do 43 983,32 € vrátane | 19 % |
| nad 43 983,32 € do 60 349,21 € vrátane | 25 % |
| nad 60 349,21 € do 75 010,32 € vrátane | 30 % |
| nad 75 010,32 € | 35 % |
Nezdaniteľnú časť základu dane si od príjmu z kryptomien neodpočítate. Uplatňuje sa len pri príjmoch zo zamestnania a z podnikania. Viac v článku Nezdaniteľná časť základu dane 2027.
Príklad: predaj za eurá
Ak kúpite bitcoiny za 7 500 € a predáte ich za 10 000 €, v priznaní uvediete príjem 10 000 € a ako výdavok si uplatníte obstarávaciu cenu 7 500 €. Zdaňuje sa rozdiel, a to sadzbou podľa pásma, do ktorého spadne spolu s vašimi ostatnými príjmami.
Príklad: výmena medzi kryptomenami
Investor vymení ether, ktorý kedysi kúpil, za inú kryptomenu. Táto výmena je predajom.
Príjmom je reálna hodnota etheru v deň výmeny, výdavkom pôvodná kúpna cena etheru. Pri ďalšom predaji novozískanej kryptomeny sa ako výdavok použije jej reálna hodnota ku dňu výmeny. Ak ju v tom istom roku predá lacnejšie, strata z tohto predaja sa započíta so ziskom z prvej výmeny, pretože ide o rovnaký druh príjmu.
Postup pri viacerých obchodoch za rok
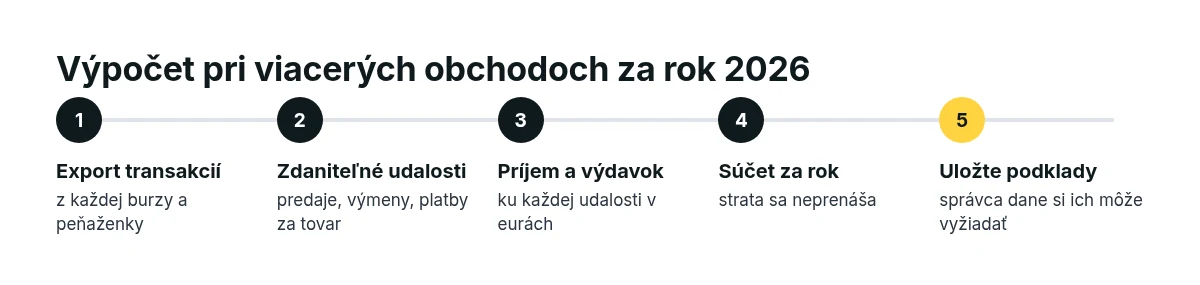
Ak ste počas roka obchodovali častejšie, oplatí sa postupovať systematicky:
- Stiahnite si z každej burzy a peňaženky export všetkých transakcií za rok 2026.
- Vyberte z nich len zdaniteľné udalosti, teda predaje za eurá, výmeny medzi kryptoaktívami a platby za tovar či služby. Nákupy za eurá a presuny medzi vlastnými peňaženkami vynechajte.
- Ku každej zdaniteľnej udalosti priraďte príjem v eurách a výdavok, ktorý sa k nej viaže. Pri výmenách použite reálnu hodnotu z rovnakého verejného trhu, aký ste zvolili pre ostatné obchody.
- Sčítajte príjmy a výdavky za celý rok. Ak vám vyšiel zisk, uvediete ho v priznaní. Ak vám vyšla strata, na tú sa neprihliada a do ďalších rokov sa neprenáša.
- Výpočet aj podklady si uložte. Správca dane si ich môže vyžiadať aj niekoľko rokov po podaní priznania.
Ak je obchodov veľmi veľa alebo ste využívali zložitejšie produkty, môže pomôcť špecializovaný softvér na evidenciu kryptoobchodov. Za správnosť údajov v priznaní však zodpovedáte vy, nie program.
Ako daň z kryptomien priznať
Kto mal popri mzde aj príjem z predaja kryptoaktív, nevystačí si s ročným zúčtovaním u zamestnávateľa a podáva daňové priznanie typ B. V tejto časti vysvetľujeme, kedy povinnosť podať priznanie vzniká, kde v tlačive príjem uviesť a do kedy treba priznanie podať.
Kedy musíte podať priznanie
Povinnosť podať daňové priznanie vzniká, ak vaše zdaniteľné príjmy za rok 2026 presiahli 2 983,37 €. Rozhoduje príjem, teda celá suma z predajov a výmien, nie zisk. Ak máte popri kryptomenách aj mzdu, túto hranicu zvyčajne prekročíte už samotnou mzdou.
Ročné zúčtovanie u zamestnávateľa v tomto prípade nestačí. Kto mal okrem mzdy aj príjem z kryptoaktív, podáva daňové priznanie typ B. Postup nájdete v článku Daňové priznanie typ B.
Kde v priznaní
Príjmy a výdavky z predaja kryptoaktív uvediete v časti o ostatných príjmoch podľa § 8 zákona, samostatne ako druh príjmu z predaja kryptoaktív. Pri vypĺňaní sa riaďte poučením k tlačivu za zdaňovacie obdobie 2026.
Termíny
Pri kryptomenách platia rovnaké termíny ako pri ostatných príjmoch v type B.
- Priznanie podáte a daň zaplatíte do 31. marca 2027.
- Ak potrebujete viac času, napríklad na spracovanie exportov z búrz, lehotu si môžete predĺžiť oznámením podaným do 31. marca 2027. Postup vysvetľujeme v článku Odklad daňového priznania.
Ak ste lehotu zmeškali
Ak ste príjem z kryptoaktív za predchádzajúce roky nepriznali, chybu môžete napraviť dodatočným daňovým priznaním. Dôsledky, napríklad sankcie podľa daňového poriadku, závisia od konkrétnej situácie a od toho, kedy chybu napravíte. V takom prípade je vhodné poradiť sa s daňovým poradcom.
Evidencia: čo si uchovať
Daňový úrad môže chcieť vidieť, ako ste k číslam v priznaní prišli. Odporúčame preto uchovávať:
- výpisy a exporty transakcií zo všetkých búrz a peňaženiek,
- doklady o nákupe, najmä bankové výpisy s platbami na burzu,
- záznam o tom, z akého verejného trhu a akým spôsobom ste určovali reálnu hodnotu pri výmenách,
- prehľad, ktoré kúpy zodpovedajú ktorým predajom,
- pri ťažbe doklady o nákladoch, napríklad faktúry za elektrinu a zariadenia,
- pri dedičstve alebo dare doklady o nákladoch spojených s nadobudnutím.
Ak ste kryptomeny nakupovali postupne za rôzne ceny, výpočet môže byť zložitý. Ako priradiť jednotlivé nákupy k predajom, si pri nejasnostiach overte u správcu dane a zvolený postup používajte rovnako pri všetkých obchodoch. Pomôcť môžu nástroje na spracovanie exportov, výsledok si však vždy skontrolujte.
Kde sa pri kryptomenách robia chyby
Chyby sa pri kryptomenách týkajú hlavne toho, kedy daň vzniká a čo si možno odpočítať. Pred podaním si skontrolujte tieto body.
- Zdanenie len výberu na účet. Daň vzniká už pri výmene medzi kryptomenami alebo pri platbe kryptomenou, nielen pri prevode na eurá.
- Hodnota dedičstva ako výdavok. Pri zdedených a darovaných kryptomenách si hodnotu z dedičského konania alebo zo dňa darovania neodpočítate.
- Strata proti mzde. Strata z kryptomien neznižuje príjem zo zamestnania ani z podnikania a neprenáša sa do ďalších rokov.
- Ročné zúčtovanie namiesto priznania. S príjmom z kryptoaktív treba podať daňové priznanie typ B, zamestnávateľ ho do ročného zúčtovania nezahrnie.
- Chýbajúca evidencia. Bez exportov a dokladov o nákupe sa výdavky ťažko preukazujú. Burzy navyše môžu účet zrušiť alebo históriu obmedziť, preto si exporty sťahujte priebežne.
- Nezdaniteľná časť od zisku z kryptomien. Od ostatných príjmov ju odpočítať nemožno.
Kryptomeny a podnikanie
Ak kryptoaktíva prijímate ako platbu za tovar alebo služby vo svojej živnosti, prípadne s nimi obchodujete ako podnikateľ, príjmy sa posudzujú ako príjmy z podnikania. Vtedy platia pravidlá pre vstupnú cenu kryptoaktív podľa § 25b zákona, oceňovanie reálnou hodnotou a pravidlá účtovníctva alebo daňovej evidencie.
Finančná správa má pre túto situáciu osobitné informácie. Pri podnikaní s kryptoaktívami odporúčame poradiť sa s účtovníkom alebo daňovým poradcom.
Ako funguje samotná platba kryptomenou a krypto peňaženka, vysvetľujeme v článku platba kryptom. Ostatné príjmy ako výhry zdaňujeme podobne, viac v článku daň z výhry.
Časté otázky
Najviac otázok k dani z kryptomien sa týka toho, či vzniká už pri držaní a pri výmene jednej kryptomeny za inú. Ďalej sa venujeme strate, sadzbe dane, povinnosti podať priznanie a platbe kryptomenou za tovar.
Platím daň z kryptomien, ak som ich len kúpil a držím?
Nie. Daň vzniká až pri predaji, teda pri odplatnom prevode alebo výmene za iné kryptoaktívum, majetok či službu.
Je výmena bitcoinu za inú kryptomenu zdaniteľná?
Áno. Výmena za iné kryptoaktívum je podľa zákona predajom. Príjem sa ocení reálnou hodnotou ku dňu výmeny.
Môžem si odpočítať stratu z kryptomien?
Len v rámci toho istého roka a toho istého druhu príjmu. Ak vám za rok vyjde celková strata, neprihliada sa na ňu.
Je predaj kryptomien po roku držania oslobodený od dane?
Nie. Zákon platný pre rok 2026 takéto oslobodenie pre kryptoaktíva neobsahuje.
Aká je sadzba dane z kryptomien?
Príjem sa zdaňuje spolu s ďalšími príjmami progresívnymi sadzbami od 19 % do 35 % podľa výšky spoločného základu dane.
Musím podať priznanie, ak som mal z kryptomien malý zisk?
Rozhoduje výška zdaniteľných príjmov, nie zisku. Ak úhrn vašich zdaniteľných príjmov za rok 2026 vrátane príjmov z predaja kryptoaktív presiahol 2 983,37 €, priznanie podávate.
Je zdaniteľná platba kryptomenou za tovar?
Áno. Výmena kryptoaktíva za majetok alebo službu je predajom. Príjem sa ocení reálnou hodnotou kryptoaktíva v deň platby a od neho odpočítate výdavky na jeho nadobudnutie.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov. Pri obchodovaní cez viac búrz alebo pri ťažbe si výpočet nechajte skontrolovať daňovým poradcom.
- Finančná správa SR: Príjmy z predaja kryptoaktív u nepodnikateľa: podpora.financnasprava.sk
- Finančná správa SR: Príjmy z predaja kryptoaktív u podnikateľa: podpora.financnasprava.sk
- Finančné riaditeľstvo SR: 31/DZPaU/2025/I Sumy na výpočet dane fyzických osôb na rok 2026: www.financnasprava.sk
- Finančná správa SR: Všeobecné informácie o dani z príjmov: www.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 2 písm. ai, § 8, § 9, § 15, § 25b, § 32): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.