Obsah článku (14)
- Ako odklad daňového priznania funguje
- Termíny pre priznanie za rok 2026
- Kto môže odklad využiť
- Tlačivo: Oznámenie o predĺžení lehoty
- Ako oznámenie podať
- Čo odklad mení a čo nie
- Upozornenie
- Šesťmesačný odklad pri príjmoch zo zahraničia
- Dva príklady z praxe
- Kedy sa odklad oplatí a kedy nie
- Odklad a dodatočné priznanie
- Ako oznámiť odklad a čo potom nezmeškať
- Časté otázky
- Zdroje
Nestihnete podať daňové priznanie za rok 2026 do 31. marca 2027? Lehotu si môžete posunúť o tri mesiace, a ak ste mali príjmy zo zahraničia, až o šesť. Odklad daňového priznania nie je žiadosť, o ktorej by musel niekto rozhodnúť. Stačí včas podať oznámenie na správnom tlačive. V článku nájdete termíny, postup aj situácie, v ktorých odklad nepomôže.
Overené dňa 19. 10. 2026
Ako odklad daňového priznania funguje
Riadna lehota na podanie priznania fyzickej osoby za rok 2026 je 31. marec 2027. V rovnakej lehote treba daň aj zaplatiť. Zákon o dani z príjmov však umožňuje túto lehotu predĺžiť jednoduchým oznámením správcovi dane, teda miestne príslušnému daňovému úradu.
Pri odklade platí niekoľko základných pravidiel:
- oznámenie musíte podať pred uplynutím riadnej lehoty, teda najneskôr 31. marca 2027,
- lehotu si predĺžite najviac o tri celé kalendárne mesiace, ak ste nemali príjmy zo zahraničia,
- lehotu si predĺžite najviac o šesť celých mesiacov, ak ste mali aj zdaniteľné príjmy zo zahraničia,
- novou lehotou je vždy koniec kalendárneho mesiaca, ktorý uvediete v oznámení,
- v novej lehote je splatná aj daň.
Daňový úrad vám nevydáva rozhodnutie ani súhlas. Lehota sa predĺži priamo na základe oznámenia, ak ste ho podali včas a na predpísanom tlačive.
Termíny pre priznanie za rok 2026
Nová lehota závisí od toho, či ste mali príjmy zo zahraničia. Tabuľka ukazuje najneskoršie možné termíny.
| Situácia | Najneskoršia nová lehota |
|---|---|
| bez príjmov zo zahraničia | 30. 6. 2027 |
| s príjmami zo zahraničia | 30. 9. 2027 |
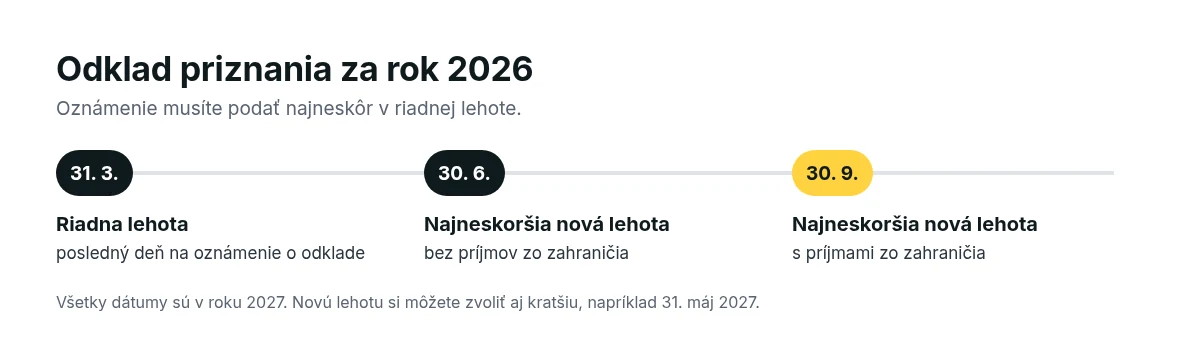
Nemusíte si zvoliť najdlhší možný odklad. Ak viete, že priznanie budete mať hotové v máji, môžete v oznámení uviesť ako novú lehotu 31. máj 2027. Potom však musíte priznanie podať a daň zaplatiť do konca mája. Ak zistíte, že potrebujete inú lehotu, do 31. marca 2027 môžete podať nové oznámenie s opravenou lehotou. Po tomto dni už lehotu zmeniť nemožno.
Kto môže odklad využiť
Odklad sa týka daňovníkov, ktorí majú povinnosť podať daňové priznanie po skončení roka v riadnej lehote. V praxi ide najmä o:
- živnostníkov a ľudí so slobodným povolaním,
- prenajímateľov,
- zamestnancov, ktorí majú popri mzde iné zdaniteľné príjmy,
- zamestnancov s príjmami zo zahraničia,
- ľudí, ktorí predávali investície alebo kryptoaktíva.
Odklad nemôže využiť daňovník v konkurze alebo v likvidácii. Ten môže požiadať o predĺženie lehoty len žiadosťou, o ktorej rozhoduje správca dane, a to najneskôr 15 dní pred uplynutím lehoty. Oznámenie nepoužíva ani dedič, ktorý podáva priznanie za zomretého. Aj on môže o dlhšiu lehotu len požiadať, a to aspoň 15 dní pred koncom lehoty, ktorá platí pre neho.
Ak máte len príjmy zo zamestnania na Slovensku a požiadali ste zamestnávateľa o ročné zúčtovanie, priznanie nepodávate a odklad nepotrebujete. Viac v článku Ročné zúčtovanie a 2 % z dane.
Tlačivo: Oznámenie o predĺžení lehoty
Oznámenie sa podáva na tlačive, ktorého vzor určuje Finančné riaditeľstvo SR. Aktuálne platný vzor má názov Oznámenie o predĺžení lehoty na podanie daňového priznania a označenie OZN493v24. Platí od 1. januára 2025 a nájdete ho na webe finančnej správy v časti iné tlačivá.
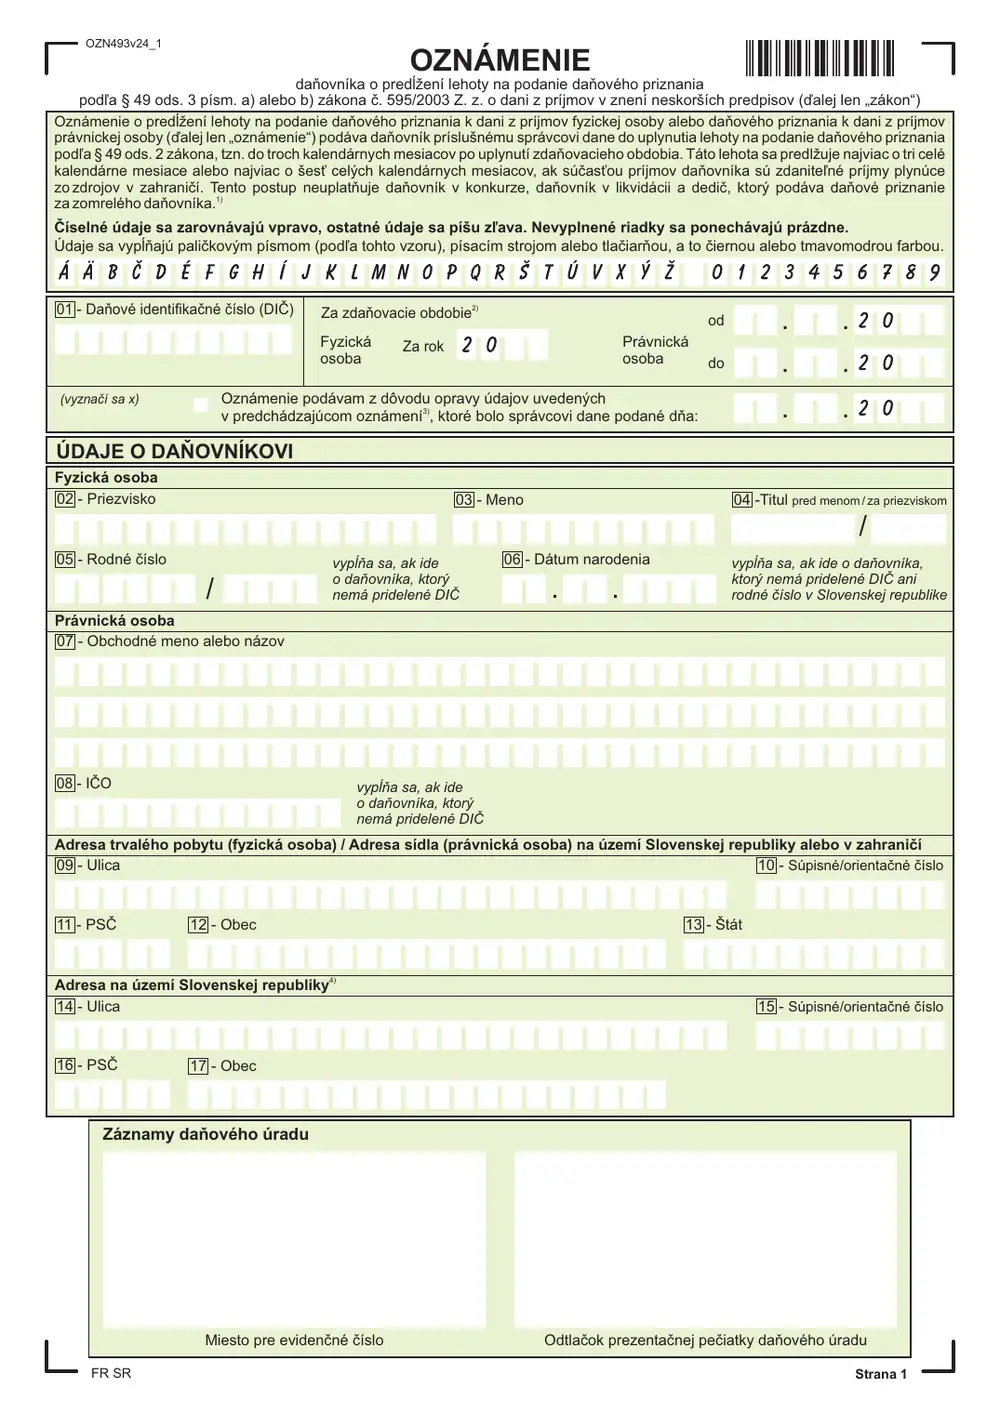
Tlačivo má dve strany a vypĺňa sa rýchlo. Uvediete v ňom:
- daňové identifikačné číslo, ak ho máte, inak rodné číslo,
- označenie, že ide o fyzickú osobu, a zdaňovacie obdobie, teda rok 2026,
- priezvisko, meno a adresu trvalého pobytu,
- krížikom, či predlžujete lehotu najviac o tri mesiace, alebo najviac o šesť mesiacov pre príjmy zo zahraničia,
- novú lehotu, ktorou je posledný deň zvoleného mesiaca, napríklad 30. 4., 31. 5. alebo 30. 6., pri príjmoch zo zahraničia aj 31. 7., 31. 8. alebo 30. 9.,
- dátum a podpis.
Ak ste v podanom oznámení urobili chybu, podáte nové oznámenie so správnymi údajmi. V ňom krížikom vyznačíte, že ide o opravu, a uvediete dátum podania pôvodného oznámenia. Aj opravu treba stihnúť do 31. marca 2027.
Pred podaním si na webe finančnej správy overte, či sa vzor tlačiva medzičasom nezmenil.
Ako oznámenie podať
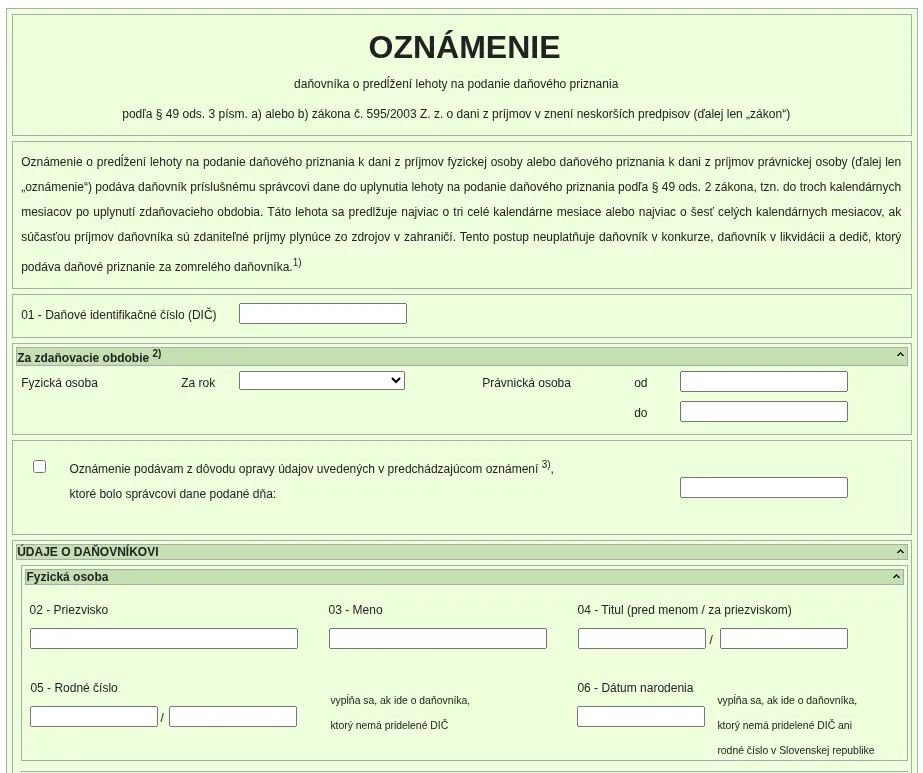
Spôsob podania oznámenia závisí od toho, či musíte s finančnou správou komunikovať elektronicky. Podnikatelia registrovaní na daň z príjmov a platitelia DPH ho podávajú elektronicky, ostatní daňovníci si môžu vybrať aj poštu alebo osobné podanie.
Elektronicky
Fyzické osoby podnikatelia registrované na daň z príjmov a platitelia DPH musia s finančnou správou komunikovať elektronicky. Oznámenie preto podajú cez portál finančnej správy s kvalifikovaným elektronickým podpisom alebo na základe dohody o elektronickom doručovaní.
Poštou alebo osobne
Ostatní daňovníci, napríklad zamestnanec s príjmom z prenájmu, môžu oznámenie poslať poštou alebo ho odovzdať osobne na daňovom úrade. Môžu ho podať aj elektronicky, ak majú aktivovanú autorizáciu.
Pri poštovom podaní si nechajte časovú rezervu a uschovajte si podací lístok. Oznámenie je potrebné podať najneskôr 31. marca 2027.
Čo odklad mení a čo nie
Odklad posúva lehotu na podanie priznania a spolu s ňou aj splatnosť dane. Posúvajú sa tým aj ďalšie termíny, napríklad vyplatenie preplatku a daňového bonusu.
Daň platíte až v novej lehote
Splatnosť dane sa posúva spolu s lehotou na podanie. Ak si predĺžite lehotu do 30. júna 2027, daň za rok 2026 zaplatíte najneskôr v tento deň. Úrok z omeškania sa za obdobie odkladu neplatí, pretože daň ešte nie je splatná.
Preplatok a bonus dostanete neskôr
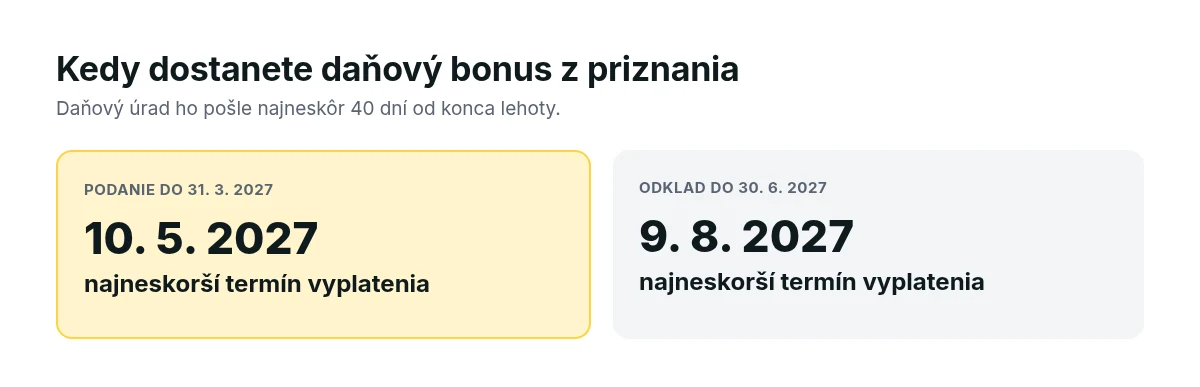
Ak vám v priznaní vyjde preplatok alebo daňový bonus na dieťa na vyplatenie, posunie sa aj termín, kedy vám ho daňový úrad pošle. Bonus z priznania vám daňový úrad pošle najneskôr do 40 dní od konca lehoty na podanie.
Pri odklade sa táto lehota počíta od novej lehoty. Ak daňovník očakáva preplatok, odklad sa mu zvyčajne neoplatí.
2 % alebo 3 % z dane
Vyhlásenie o poukázaní podielu dane je súčasťou priznania. Ak priznanie podáte v predĺženej lehote, podiel poukážete aj v nej.
Podmienkou je, že pätnásť dní po uplynutí lehoty na podanie nebudete mať nedoplatok na dani vyšší ako 5 €. Daňový úrad prevedie podiel prijímateľovi do troch mesiacov po uplynutí lehoty na podanie.
Preddavky a odvody
Ak ste živnostník a vaša posledná známa daňová povinnosť z priznania za rok 2026 presiahne 5 000 €, budete platiť preddavky na daň: štvrťročné, ak nepresiahne 16 600 €, a mesačné pri vyššej sume. Daňová povinnosť sa na tento účel počíta zo základu dane z podnikania sadzbou 19 %.
Preddavkové obdobie sa začína po uplynutí lehoty na podanie priznania. Pri odvodoch na sociálne a zdravotné poistenie si termíny a dôsledky odkladu overte priamo v Sociálnej poisťovni a vo svojej zdravotnej poisťovni.
Upozornenie
Odklad posúva len lehotu na podanie priznania a zaplatenie dane z príjmov. Termíny pri platení odvodov si overte v Sociálnej poisťovni a vo svojej zdravotnej poisťovni.
Šesťmesačný odklad pri príjmoch zo zahraničia
Dlhší odklad je určený pre tých, ktorí čakajú na doklady zo zahraničia, napríklad na potvrdenie o príjme od zahraničného zamestnávateľa alebo na výpis od zahraničného brokera. V oznámení musíte výslovne uviesť, že súčasťou vašich príjmov sú príjmy zo zahraničia.
Údaj o zahraničných príjmoch musí v oznámení zodpovedať skutočnosti. Ak si lehotu predĺžite o šesť mesiacov a v priznaní potom žiadne zahraničné príjmy neuvediete, správca dane postupuje podľa daňového poriadku, ktorý upravuje pokuty a úrok z omeškania.
Dva príklady z praxe
Na dvoch typických situáciách ukazujeme, ako odklad funguje v praxi a na čo pri ňom myslieť.
Živnostníčka bez zahraničných príjmov. Grafička podniká na živnosť a vedie daňovú evidenciu. V marci 2027 zistí, že nestihne skompletizovať doklady. Do 31. marca podá elektronicky oznámenie a ako novú lehotu uvedie 30. jún 2027. Priznanie typ B za rok 2026 potom podá 20. júna a daň zaplatí do 30. júna. Ak jej posledná známa daňová povinnosť presiahne 5 000 €, začne potom platiť aj preddavky na daň, a to pri sume do 16 600 € štvrťročne.
Zamestnanec s prácou v zahraničí. Technik pracoval prvú polovicu roka 2026 u zamestnávateľa v Nemecku a druhú polovicu na Slovensku. Keďže mal príjem zo zahraničia, ročné zúčtovanie mu nestačí a podáva daňové priznanie typ A. Na nemecké potvrdenie o príjme a odvodoch ešte čaká. Do 31. marca podá poštou oznámenie, v ktorom vyznačí predĺženie o šesť mesiacov pre príjmy zo zahraničia, a ako novú lehotu uvedie 31. júl 2027. V tejto lehote podá priznanie aj zaplatí prípadný nedoplatok.
V oboch prípadoch platí, že ak by oznámenie poslali až 1. apríla, lehotu by si už nepredĺžili a priznanie podané neskôr by bolo oneskorené.
Kedy sa odklad oplatí a kedy nie
Odklad je praktický, ak:
- čakáte na doklady, ktoré nemáte pod kontrolou, napríklad potvrdenie od zahraničného zamestnávateľa, ročný výpis od brokera alebo prehľad transakcií z kryptoburzy,
- potrebujete viac času na účtovníctvo alebo daňovú evidenciu,
- chcete si lepšie rozložiť výdavky a daň zaplatiť až v lete.
Naopak, odklad vám skôr uškodí, ak:
- čakáte preplatok alebo daňový bonus na vyplatenie, pretože peniaze dostanete neskôr,
- máte všetky podklady pripravené a priznanie zvládnete do konca marca,
- hrozí, že na novú lehotu zabudnete. Pokuta za oneskorené podanie a úrok z omeškania sa riadia daňovým poriadkom.
Čakáte daňový bonus na dieťa. Pri podaní do 31. marca 2027 vám ho daňový úrad pošle najneskôr 40 dní od konca lehoty, teda do 10. mája 2027. Ak si lehotu predĺžite do 30. júna 2027, najneskorší termín vyplatenia sa posunie na 9. augusta 2027. Ak máte podklady pripravené, odklad preto využívať nemusíte.
Odklad a dodatočné priznanie
Odklad sa vzťahuje len na riadne daňové priznanie. Ak už priznanie podáte a neskôr zistíte chybu, do uplynutia lehoty na podanie, teda aj predĺženej, môžete podať opravné daňové priznanie.
Po uplynutí lehoty sa chyba opravuje dodatočným daňovým priznaním. Predĺženie lehoty teda neznamená, že po jej uplynutí už nemôžete nič opraviť.
Ako oznámiť odklad a čo potom nezmeškať
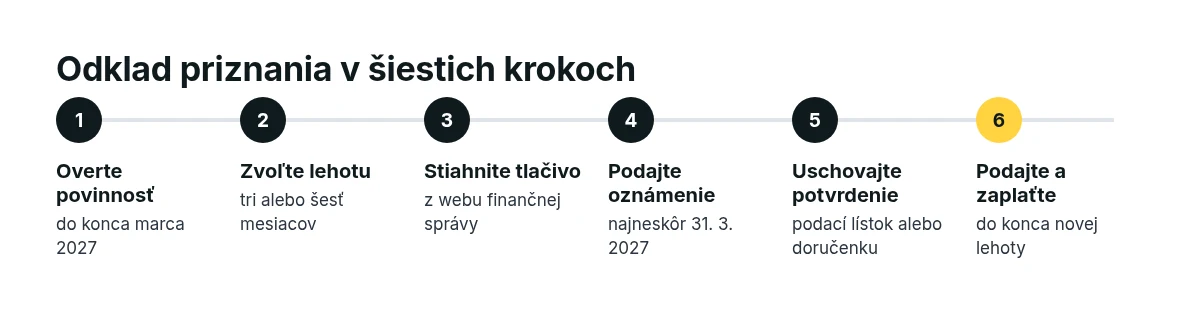
Odklad zvládnete za pár minút, ak postupujete v tomto poradí. Najdôležitejšie je stihnúť oznámenie v riadnej lehote.
- Do konca marca 2027 si zistite, či máte povinnosť podať priznanie. Pomôžu vám články Daňové priznanie typ A a Daňové priznanie typ B.
- Rozhodnite sa, či potrebujete tri alebo šesť mesiacov a ktorý mesiac bude novou lehotou.
- Stiahnite si aktuálne tlačivo oznámenia z webu finančnej správy.
- Vyplňte ho a podajte miestne príslušnému daňovému úradu najneskôr 31. 3. 2027.
- Uschovajte si potvrdenie o podaní, podací lístok alebo elektronickú doručenku.
- Priznanie podajte a daň zaplaťte najneskôr do konca mesiaca, ktorý ste uviedli ako novú lehotu.
Kde sa odklad pokazí
Odklad je jednoduchý, no niekoľko chýb ho môže znehodnotiť. Pozor najmä na tieto.
- Oznámenie podané po 31. marci. Po uplynutí riadnej lehoty sa lehota oznámením predĺžiť nedá. Podané priznanie je potom oneskorené.
- Priznanie podané včas, daň zaplatená neskoro. Splatnosť dane sa viaže na novú lehotu, nie na deň, keď priznanie podáte.
- Nová lehota uprostred mesiaca. Novou lehotou je vždy koniec kalendárneho mesiaca.
- Šesť mesiacov bez zahraničných príjmov. Dlhší odklad patrí len tomu, kto má zdaniteľné príjmy zo zahraničia.
- Papierové oznámenie od živnostníka. Kto má povinnosť elektronickej komunikácie, musí aj oznámenie podať elektronicky.
Časté otázky
Okolo odkladu daňového priznania sa opakuje niekoľko otázok: do kedy podať oznámenie, či odklad niekto schvaľuje a kedy treba zaplatiť daň. Stručne vysvetľujeme aj vplyv odkladu na 2 % z dane, potrebu elektronického podpisu a vzťah k ročnému zúčtovaniu.
Do kedy musím podať oznámenie o odklade daňového priznania?
Najneskôr 31. marca 2027, teda do konca riadnej lehoty na podanie priznania za rok 2026.
Musí mi daňový úrad odklad schváliť?
Nie. Lehota sa predĺži na základe včas podaného oznámenia. Daňový úrad o ňom nerozhoduje.
Do kedy zaplatím daň, ak mám odklad?
V novej lehote, ktorú ste uviedli v oznámení. Ak je to 30. jún 2027, daň zaplatíte najneskôr v tento deň.
Môžem zmeniť lehotu, ktorú som uviedol v oznámení?
Áno, ale len do 31. marca 2027. Podáte nové oznámenie, vyznačíte v ňom opravu a uvediete dátum pôvodného oznámenia. Po uplynutí riadnej lehoty už novú lehotu zmeniť nemožno.
Platí odklad aj na 2 % z dane?
Áno, ak poukazujete podiel dane v priznaní. Vyhlásenie je jeho súčasťou, takže ho podáte v novej lehote spolu s priznaním.
Môžem podať priznanie skôr, aj keď mám odklad?
Áno. Predĺžená lehota je najneskorší termín. Priznanie môžete podať a daň zaplatiť kedykoľvek predtým.
Potrebujem na odklad elektronický podpis?
Len ak máte povinnosť elektronickej komunikácie s finančnou správou, teda ako podnikateľ registrovaný na daň z príjmov alebo platiteľ DPH. Ostatní môžu oznámenie poslať poštou alebo ho odovzdať osobne.
Platí odklad aj pre ročné zúčtovanie?
Nie. Odklad sa týka daňového priznania. Lehota na žiadosť o ročné zúčtovanie, teda 15. február 2027, sa oznámením nepredlžuje.
Kam oznámenie podám?
Miestne príslušnému daňovému úradu, ktorý sa pri fyzickej osobe určuje spravidla podľa trvalého pobytu. Pri elektronickom podaní ho odošlete cez portál finančnej správy.
Zdroje
Pri príprave článku sme vychádzali z týchto oficiálnych zdrojov.
- Finančná správa SR: Iné vzory tlačív, Oznámenie o predĺžení lehoty na podanie daňového priznania OZN493v24: www.financnasprava.sk
- Finančná správa SR: Tlačivo OZN493v24 vo formáte PDF: www.financnasprava.sk
- Finančná správa SR: Všeobecné informácie o dani z príjmov: www.financnasprava.sk
- Finančná správa SR: Daňové priznanie k dani z príjmov (podanie, % z dane, lehoty správcu dane): www.financnasprava.sk
- Finančná správa SR: Daňový bonus na vyživované dieťa v roku 2026 (lehota na vyplatenie bonusu): podpora.financnasprava.sk
- Slov-Lex: Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026 (§ 34, § 49, § 50): static.slov-lex.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.