Obsah článku (10)
Kalkulačka DPH
Prepočítajte cenu bez DPH a s DPH podľa sadzieb platných od 1. 1. 2025.
Výsledok
- Cena bez DPH
- DPH
- Cena s DPH
DPH je zaokrúhlená na najbližší eurocent podľa § 26 ods. 3 zákona o DPH.
Na Slovensku sa DPH počíta s tromi sadzbami: 23 %, 19 % a 5 %. Kalkulačka vyššie vám dopočíta sumu bez dane, sumu s daňou aj samotnú daň. Tu nájdete vzorce, ktoré za ňou stoja, výpočty na reálnych sumách a pravidlá, pri ktorých sa ľudia pri počítaní DPH mýlia.
Overené dňa 20. 10. 2026
Tri sadzby DPH v roku 2026
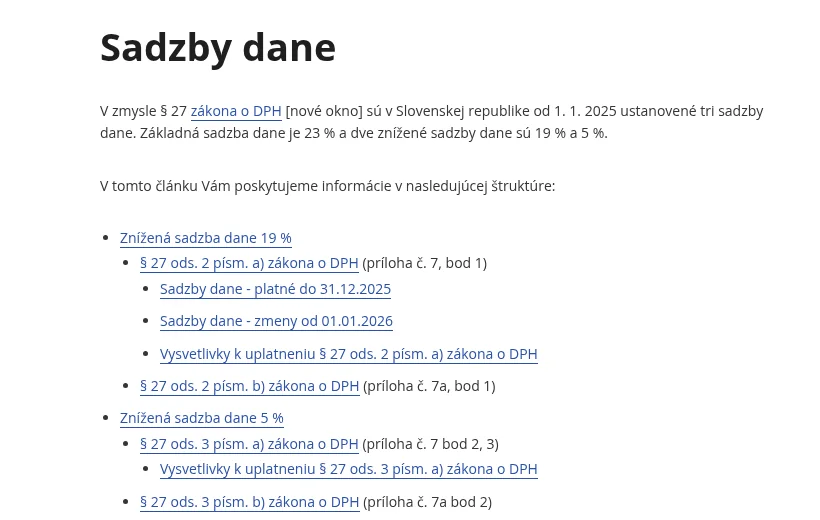
Sadzby určuje § 27 zákona č. 222/2004 Z. z. o dani z pridanej hodnoty. Od 1. januára 2025 platia tri, nulová sadzba na Slovensku neexistuje.
| Sadzba | Na čo sa uplatňuje, výber | Koľko z ceny s DPH tvorí daň |
|---|---|---|
| 23 % | všetko, čo nie je v prílohách č. 7 a 7a zákona, napríklad elektronika, oblečenie, služby, alkohol v reštaurácii | 18,70 % |
| 19 % | elektrina, potraviny z prílohy č. 7 bodu 1, nealkoholické nápoje podávané v reštaurácii | 15,97 % |
| 5 % | vybrané základné potraviny, vybrané lieky a zdravotnícke pomôcky, knihy, jedlo podávané v reštaurácii, ubytovanie, vstupné do fitnescentra, múzea či divadla | 4,76 % |
Zoznam tovarov a služieb so zníženou sadzbou zverejňuje finančná správa s číselnými kódmi colného sadzobníka. Od 1. januára 2026 sa časť potravín presunula z 19 % do 23 %: sladkosti, koláče, džemy, zmrzlina, sladené nápoje či slané pochutiny ako čipsy.
Dva vzorce, ktoré stačia na všetko
Celý výpočet závisí od toho, či poznáte sumu bez dane, teda základ dane, alebo sumu, ktorú zákazník platí. Smer výpočtu je kľúčový, ak ho zameníte, vyjde vám iná daň.
| Poznáte | Hľadáte | Vzorec pri 23 % |
|---|---|---|
| sumu bez DPH | DPH | základ × 0,23 |
| sumu bez DPH | sumu s DPH | základ × 1,23 |
| sumu s DPH | sumu bez DPH | suma s DPH ÷ 1,23 |
| sumu s DPH | DPH | suma s DPH mínus suma bez DPH |
Pri sadzbe 19 % dosadíte 0,19 a 1,19, pri 5 % hodnoty 0,05 a 1,05. Daň sa vždy počíta zo základu, preto pri spätnom výpočte najprv vydelíte a až potom odčítate.
Grafička, ktorá je platiteľkou DPH, fakturuje logo za 1 200 € bez dane. DPH je 1 200 × 0,23 = 276 € a klient zaplatí 1 476 €. Ak by sa s klientom dohodla na sume 1 476 € s DPH, spätný výpočet dá 1 476 ÷ 1,23 = 1 200 € základu a rovnakých 276 € dane.
Najdrahšia chyba: odpočítať 23 % zo sumy s DPH
Intuitívny postup „cena mínus 23 %“ dáva nesprávny základ. Daň totiž nie je 23 % z konečnej ceny, ale 23 % zo sumy bez dane.
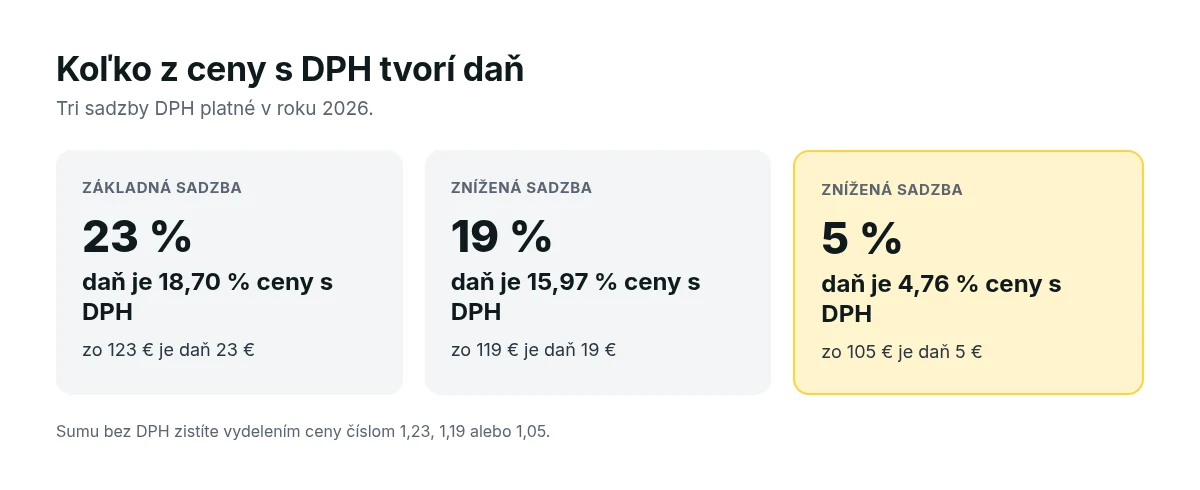
Tovar stojí 123 € s DPH. Ak od ceny odpočítate 23 %, vyjde 94,71 €, čo je o 5,29 € menej, ako je skutočný základ. Správne je 123 ÷ 1,23 = 100 € bez dane a DPH 23 €. Z ceny s DPH tvorí daň pri 23 % presne 18,70 %, nie 23 %.
Rovnaká chyba sa často stáva pri porovnávaní ponúk. Cenu firmy, ktorá uvádza sumu bez DPH, prepočítajte na sumu s DPH, až potom ju porovnávajte s cenou z e-shopu pre spotrebiteľov.
Zaokrúhľovanie na centy
Daň sa nezaokrúhľuje ľubovoľne. Pravidlo stanovuje § 26 ods. 3 zákona o DPH: daň sa zaokrúhľuje na najbližší eurocent, do 0,005 eura nadol a od 0,005 eura vrátane nahor.
Slúchadlá na pokladničnom bloku stoja 49,90 € s DPH 23 %. Suma bez dane je 49,90 ÷ 1,23 = 40,569…, teda po zaokrúhlení 40,57 €. DPH je 49,90 mínus 40,57 = 9,33 €. Kontrola zo základu dáva 40,57 × 0,23 = 9,3311, po zaokrúhlení tiež 9,33 €.
Pri faktúre s mnohými položkami môže vzniknúť rozdiel jedného centu v závislosti od toho, či zaokrúhľujete každú položku, alebo až súčet. Pri kontrole faktúry si zvoľte jeden spôsob a držte sa ho.
Ktorú sadzbu zadať do kalkulačky
Výsledok kalkulačky je správny len vtedy, keď zvolíte správnu sadzbu. Rozhoduje druh tovaru alebo služby a pri jedle aj to, ako ho dostanete.
| Situácia | Sadzba |
|---|---|
| obed zjedený v reštaurácii s obsluhou, stolom a riadom | 5 % |
| rovnaké jedlo kúpené so sebou bez týchto služieb | 19 % |
| limonáda alebo nealko pivo podávané v reštaurácii | 19 % |
| víno alebo pivo s alkoholom nad 0,5 % v reštaurácii | 23 % |
| čerstvý chlieb, mlieko, kniha, ubytovanie v hoteli | 5 % |
| čokoláda, čipsy, sladený nápoj z obchodu | 23 % |
| tovar s IOSS z e-shopu mimo EÚ, aj keď ide o potravinu | 23 % |
Rozdiel medzi jedlom na mieste a so sebou vychádza z vysvetlivky finančnej správy: na reštauračnú službu treba aj podporné služby, napríklad obsluhu, priestor na konzumáciu, umývateľný riad či toalety. Pri dovoze zásielok cez osobitnú úpravu v § 68cb sa znížené sadzby neuplatnia a daň je 23 %. Viac sa dočítate v článku Clo a DPH pri nákupoch z Temu a Shein.
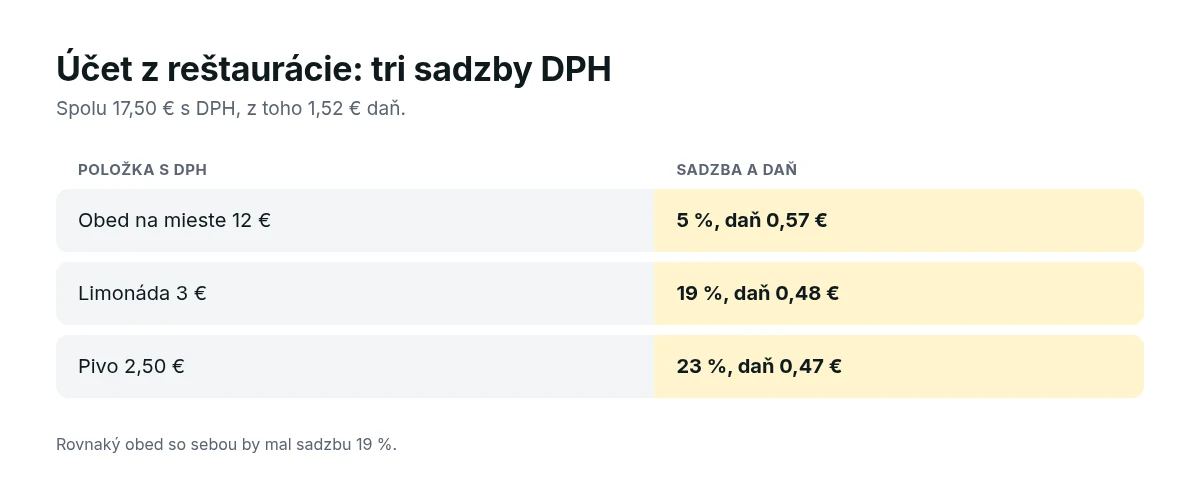
Účet z reštaurácie: obed za 12 € s DPH 5 %, limonáda za 3 € s DPH 19 % a pivo za 2,50 € s DPH 23 %. DPH z obeda je 0,57 € pri základe 11,43 €, z limonády 0,48 € pri základe 2,52 € a z piva 0,47 € pri základe 2,03 €. Spolu je to 1,52 € dane zo sumy 17,50 €.
Kedy DPH na faktúru pridávate a kedy nie
DPH pripočítavate len vtedy, keď ste platiteľom dane. Živnostník alebo firma sa platiteľom stáva na základe obratu, teda hodnoty dodaných tovarov a služieb bez dane, ako určuje § 4 zákona o DPH.
| Obrat | Čo nastáva |
|---|---|
| za kalendárny rok presiahne 50 000 € | platiteľom ste od 1. januára nasledujúceho roka |
| v prebiehajúcom roku presiahne 62 500 € | platiteľom ste dňom dodania, ktorým hranicu prekročíte |
Kým platiteľom nie ste, DPH na faktúru nepridávate. Pozor na § 69 ods. 5: každá osoba, ktorá uvedie daň vo faktúre alebo inom doklade o predaji, je povinná ju zaplatiť. Omylom vyznačená DPH sa tak môže zmeniť na skutočný dlh voči štátu.
Živnostník mal v roku 2025 obrat 48 000 €, platiteľom sa teda od 1. januára 2026 nestal. Ak v septembri 2026 vystaví faktúru, ktorou obrat v roku 2026 prekročí 62 500 €, platiteľom sa stáva dňom tohto dodania. Hraničné sumy sa sledujú bez DPH.
Doklady: kedy stačí zjednodušená faktúra
Pri bežných nákupoch DPH zistíte z bloku alebo faktúry. Zákon v § 74 ods. 3 pozná aj zjednodušenú faktúru s menším rozsahom údajov.
- Doklad do 100 € vrátane DPH. Môže byť zjednodušenou faktúrou bez údajov o odberateľovi a bez jednotkovej ceny.
- Doklad z pokladnice e-kasa do 400 € vrátane DPH. Rovnako ide o zjednodušenú faktúru, platí aj pre doklad z tankovacieho automatu pri platbe kartou.
- Vyššie sumy. Vyžadujú plnohodnotnú faktúru so všetkými údajmi z § 74 ods. 1.
Ak si DPH z nákupu odpočítavate ako platiteľ, overte si na doklade sadzbu aj sumu dane, nie len konečnú cenu.
Časté chyby pri výpočte DPH
Väčšina chýb vzniká pri prenášaní čísel medzi cenníkom, faktúrou a kalkulačkou. Tieto chyby odhalíte jednoduchou kontrolou.
- Odpočítanie 23 % zo sumy s DPH. Správne je deliť 1,23.
- Stará sadzba 20 %. Základná sadzba je od 1. januára 2025 až 23 %.
- Sladkosti so sadzbou 19 %. Od 1. januára 2026 je na väčšinu z nich 23 %.
- Jedna sadzba na celý účet z reštaurácie. Jedlo, nealko a alkohol majú tri rôzne sadzby.
- DPH na faktúre neplatiteľa. Uvedenú daň musíte zaplatiť, aj keď platiteľom nie ste.
- Zaokrúhlenie na celé eurá. Daň sa zaokrúhľuje na eurocenty.
Platiteľ DPH podáva za každé zdaňovacie obdobie samostatné daňové priznanie k DPH, ako určuje § 78 ods. 2 zákona o DPH. V daňovom priznaní k dani z príjmov uvádza príjmy aj výdavky bez DPH, pretože DPH platiteľa nie je predmetom dane ani daňovým výdavkom. Neplatiteľ, ktorý uplatňuje preukázateľné výdavky, si naopak do výdavkov započíta celú zaplatenú cenu vrátane DPH. Ako postupovať pri priznaní, vysvetľujeme v návode Daňové priznanie typ B.
Časté otázky
Krátke odpovede na otázky o výpočte DPH. Vzorce a príklady nájdete v sekciách vyššie.
Ako vypočítam cenu bez DPH?
Sumu s DPH vydeľte číslom 1,23, pri zníženej sadzbe 1,19 alebo 1,05. Zo 123 € pri 23 % vyjde 100 € bez dane.
Koľko je DPH zo sumy s DPH?
Pri 23 % tvorí daň 18,70 % ceny s DPH, pri 19 % je to 15,97 % a pri 5 % je to 4,76 %.
Aké sú sadzby DPH v roku 2026?
Základná sadzba je 23 % a dve znížené sú 19 % a 5 %. Platia od 1. januára 2025, upravuje ich § 27 zákona o DPH.
Na čo platí DPH 5 %?
Napríklad na vybrané základné potraviny, vybrané lieky, knihy, jedlo podávané v reštaurácii, ubytovanie a vstupné do fitnescentra či múzea.
Od akého obratu musím platiť DPH?
Od obratu nad 50 000 € za kalendárny rok, s účinnosťou od 1. januára nasledujúceho roka. Pri prekročení 62 500 € v priebehu roka ste platiteľom hneď dňom dodania.
Ako sa zaokrúhľuje DPH?
Na najbližší eurocent: do 0,005 eura nadol, od 0,005 eura vrátane nahor.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 20. 10. 2026.
- Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty, znenie účinné od 1. 1. 2026, § 4, 26, 27, 69, 74 a 78: static.slov-lex.sk
- Zákon č. 595/2003 Z. z. o dani z príjmov, znenie účinné od 1. 1. 2026, § 21 ods. 2 písm. i): static.slov-lex.sk
- Finančná správa SR: Sadzby dane: www.financnasprava.sk
- Finančné riaditeľstvo SR: 1/DPH/2026/IM Informácia k aplikácii správnej sadzby DPH od 1. 1. 2026: www.financnasprava.sk
- Finančná správa SR: Všeobecné informácie o sadzbách DPH: podpora.financnasprava.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.