Obsah článku (15)
- Čo je daň z nehnuteľností a komu ju platíte
- Kto je daňovníkom
- Kedy vzniká daňová povinnosť
- Termín podania: 31. januára, v roku 2027 až 1. februára
- Kedy priznanie podávať netreba
- Druhy priznania a kedy ktoré použiť
- Zmena vlastníctva: kúpa, dedenie a predaj
- Postup po kúpe alebo zdedení nehnuteľnosti
- Musíte tento rok podať priznanie?
- Sadzby určuje obec: príklad Žiliny
- Zníženie dane pre seniorov a ŤZP
- Ako obec daň vyrubí a kedy ju zaplatíte
- Tlačivo priznania
- Časté otázky
- Zdroje
Daň z nehnuteľností platíte obci, v ktorej máte pozemok, dom, byt alebo garáž. Nepočítate si ju sami ako daň z príjmov: podáte priznanie, obec vám pošle rozhodnutie so sumou a vy ju zaplatíte. V tomto článku vysvetľujeme, kto priznanie podáva, dokedy, kedy ho podávať netreba a čo robiť pri kúpe, dedení alebo predaji nehnuteľnosti. Pravidlá upravuje zákon č. 582/2004 Z. z. o miestnych daniach, vysvetľujeme ich v znení účinnom od 1. 1. 2027.
Overené dňa 20. 10. 2026
Čo je daň z nehnuteľností a komu ju platíte
Daň z nehnuteľností je miestna daň. Tvoria ju tri samostatné dane, ktoré sa v praxi vyrubujú spolu jedným rozhodnutím.
| Druh dane | Čo sa zdaňuje | Základ dane | Ročná sadzba podľa zákona, ak obec neurčí inak |
|---|---|---|---|
| Daň z pozemkov | orná pôda, záhrady, zastavané plochy, stavebné pozemky, lesy a ďalšie | výmera v m² krát hodnota pozemku podľa prílohy zákona alebo VZN | 0,25 % zo základu dane |
| Daň zo stavieb | rodinné domy, chaty, samostatné garáže, priemyselné a iné stavby | zastavaná plocha v m² | 0,033 € za každý aj začatý m² |
| Daň z bytov a nebytových priestorov | byty a nebytové priestory v bytovom dome, napríklad garáž v dome | podlahová plocha v m² | 0,033 € za každý aj začatý m² |
Sadzby v poslednom stĺpci sú len východiskové hodnoty zo zákona. Každá obec si sadzby určuje vo všeobecne záväznom nariadení (VZN) v rámci zákonných limitov (§ 8, § 12 a § 16). Preto sa výška dane za porovnateľný byt v dvoch mestách môže výrazne líšiť.
Pozemok zastavaný domom, ktorý sa zdaňuje daňou zo stavieb, sa daňou z pozemkov už nezdaňuje (§ 6 ods. 2). Pri rodinnom dome tak platíte daň zo stavby za zastavanú plochu a daň z pozemkov len za záhradu alebo ostatné plochy okolo.
Správcom dane je obec, v Bratislave a Košiciach podľa štatútu aj mestská časť (§ 99 zákona). Daňový úrad finančnej správy sa daňou z nehnuteľností nezaoberá, preto priznanie posielate na obecný alebo mestský úrad, nie na daňový úrad ako pri dani z príjmov.
Kto je daňovníkom
Daňovníkom je v prvom rade vlastník nehnuteľnosti zapísaný v katastri. Zákon v § 5, § 9 a § 13 pamätá aj na správcu nehnuteľnosti vo vlastníctve štátu alebo obce a v niektorých prípadoch na nájomcu či užívateľa.
Pri spoluvlastníctve je daňovníkom každý spoluvlastník podľa výšky svojho podielu. Spoluvlastníci sa môžu dohodnúť, že priznanie podá jeden z nich ako zástupca, a ostatní potom za daň ručia do výšky svojho podielu. Ak nehnuteľnosť patrí manželom do bezpodielového spoluvlastníctva, priznanie podáva len jeden z manželov a za daň ručia obaja spoločne a nerozdielne (§ 99d ods. 1). Dohodnite sa vopred, kto to bude, aby priznanie nepodali obaja alebo ani jeden.
Kedy vzniká daňová povinnosť
Rozhodujúci je stav k 1. januáru. Daňová povinnosť vzniká 1. januára roka, ktorý nasleduje po roku, v ktorom ste sa stali vlastníkom (§ 18).
- Kúpa alebo darovanie: povinnosť vzniká od 1. januára nasledujúceho roka.
- Dedenie alebo vydraženie: povinnosť vzniká už prvým dňom mesiaca, ktorý nasleduje po nadobudnutí nehnuteľnosti.
- Predaj: povinnosť zaniká 31. decembra roka, v ktorom vlastníctvo zaniklo. Za rok predaja teda daň ešte platíte vy.
Byt kúpite v auguste 2026 a do katastra vás zapíšu ešte v roku 2026. K 1. januáru 2026 ste vlastníkom neboli, preto za rok 2026 daň neplatíte. Daňová povinnosť vám vznikne 1. januára 2027 a priznanie podáte na rok 2027. Predávajúci platí daň za celý rok 2026.
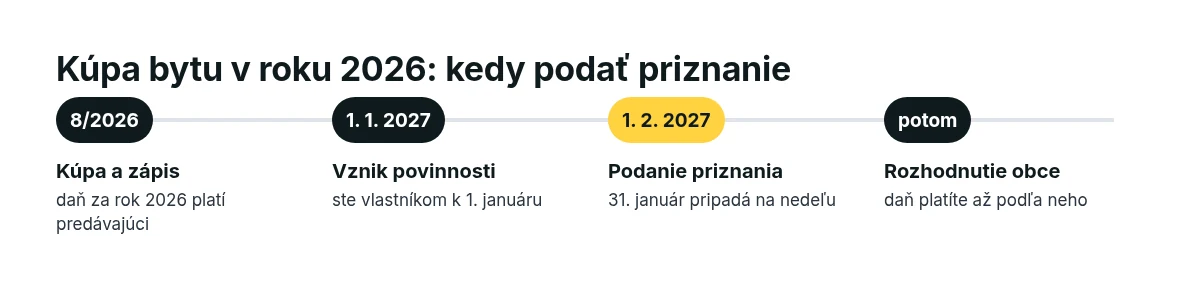
Zmeny účinné od 1. 1. 2027 sú najmä terminologické a zosúlaďujú zákon s novým stavebným zákonom. Nový § 104t určuje, že ak daňová povinnosť vznikla najneskôr 31. 12. 2026, postupuje sa podľa predpisov účinných do 31. 12. 2026.
Termín podania: 31. januára, v roku 2027 až 1. februára
Priznanie k dani z nehnuteľností podávate podľa § 99a ods. 1 zákona do 31. januára toho roka, v ktorom vám daňová povinnosť vznikla. Pri kúpe v roku 2026 je to teda do 31. januára 2027.
Výnimkou sú dedenie a dražba. Ak nehnuteľnosť zdedíte alebo vydražíte počas roka, priznanie podáte do 30 dní od vzniku daňovej povinnosti (§ 99a ods. 3). Ak ste už v obci daňovníkom, podáte v rovnakej lehote čiastkové priznanie.
V roku 2027 pripadá 31. január na nedeľu, preto sa lehota podľa § 27 ods. 4 zákona č. 563/2009 Z. z. o správe daní, teda daňového poriadku, posúva na najbližší pracovný deň, ktorým je pondelok 1. februára 2027.
Zákon o miestnych daniach neobsahuje možnosť predĺžiť lehotu jednoduchým oznámením, akú poznáte z dane z príjmov. Ak ste si podali odklad daňového priznania k dani z príjmov, tento odklad sa na priznanie k dani z nehnuteľností nevzťahuje.
Kedy priznanie podávať netreba
Priznanie sa podáva jednorazovo, nie každý rok. Ak ste ho už podali a k 1. januáru sa u vás nič nezmenilo, ďalšie priznanie nepodávate a obec vám daň vyrubí podľa údajov, ktoré už má.
Priznanie nemusíte podať ani vtedy, ak je nehnuteľnosť oslobodená od dane priamo zo zákona v zmysle § 17 ods. 1 písm. a) a b). Ide o nehnuteľnosti vo vlastníctve obce, ktorá je správcom dane, alebo mestských častí v Bratislave a Košiciach a o pozemky a stavby iného štátu užívané osobami s diplomatickými výsadami a imunitou. Na bežného vlastníka bytu alebo domu sa táto výnimka spravidla nevzťahuje.
Druhy priznania a kedy ktoré použiť
Tlačivo je jedno a na jeho prvej strane označíte, o aký druh priznania ide. Rozlíšenie vychádza z § 99a až § 99c zákona a z poučenia na vyplnenie priznania.
| Druh priznania | Kedy ho podávate | Lehota |
|---|---|---|
| Priznanie | v obci ste v predchádzajúcom roku neboli daňovníkom | do 31. januára, pri dedení a dražbe do 30 dní |
| Čiastkové priznanie | už ste daňovníkom a pribudla vám ďalšia nehnuteľnosť alebo sa zmenil druh, výmera či účel využitia | do 31. januára, pri dedení a dražbe do 30 dní |
| Čiastkové priznanie na zánik daňovej povinnosti | nehnuteľnosť ste predali, darovali alebo vám inak zanikla | do 31. januára nasledujúceho roka |
| Opravné priznanie | v podanom priznaní ste zistili chybu | len v lehote na podanie priznania |
| Dodatočné priznanie | chybu ste zistili až po uplynutí lehoty | do 4 rokov od konca roka, v ktorom vznikla povinnosť podať priznanie |
V čiastkovom priznaní uvádzate len to, čo sa zmenilo. Namiesto neho môžete znova podať aj úplné priznanie so všetkými nehnuteľnosťami. To odporúčame, ak máte nehnuteľností viac a chcete mať istotu, že obec má o všetkých správne údaje.
Pri dodatočnom priznaní počítajte s pokutou. Ak sa na základe vášho dodatočného priznania daň zvýši, obec uloží pokutu 5 % z rozdielu (§ 99d). Ak obec daň zvýši až po kontrole, pokuta je 10 % zo sumy zvýšenia. Chybu sa preto oplatí opraviť sami a čo najskôr.
Zmena vlastníctva: kúpa, dedenie a predaj
Pri zmene vlastníctva sa najčastejšie zabúda práve na to, že povinnosť podať priznanie máte vy sami. Obec sa o zmene môže dozvedieť z katastra, zákon však povinnosť podať priznanie ukladá daňovníkovi.
V marci 2026 zdedíte po rodičoch rodinný dom a dedičské konanie sa skončí rozhodnutím v marci. Daňová povinnosť vám vznikne 1. apríla 2026 a priznanie podáte do 30 dní od 1. apríla 2026, nie až v januári 2027.
Chatu, ktorú ste roky uvádzali v priznaní, predáte v júni 2026. Daň za celý rok 2026 platíte ešte vy. Do pondelka 1. februára 2027 podáte čiastkové priznanie na zánik daňovej povinnosti, aby vám obec za chatu na rok 2027 už daň nevyrubila.
Ak z prenajatého bytu dosahujete príjem, daň z nehnuteľností, ktorú platíte obci, je samostatnou povinnosťou. Príjem z prenájmu sa zdaňuje v daňovom priznaní typu B na daňovom úrade.
Postup po kúpe alebo zdedení nehnuteľnosti
Ak ste práve získali byt, dom alebo pozemok, tento postup vám pomôže nič nevynechať. Odporúčame začať hneď po zápise do katastra, nie až v januári.
- Poznačte si lehotu. Pri kúpe a darovaní je to 31. január nasledujúceho roka, pri dedení a dražbe 30 dní od vzniku daňovej povinnosti.
- Zistite, či už ste v obci daňovníkom. Od toho závisí, či podávate priznanie, alebo čiastkové priznanie.
- Stiahnite si tlačivo a poučenie. Aktuálny vzor zverejňuje Ministerstvo financií SR.
- Pozrite si VZN obce. Zistíte sadzby a či máte nárok na zníženie dane, ktoré treba uplatniť v priznaní.
- Podajte priznanie a uschovajte potvrdenie. Pri podaní poštou si nechajte podací lístok, pri osobnom podaní potvrdenú kópiu.
- Počkajte na rozhodnutie. Daň zaplatíte až podľa rozhodnutia obce, nie skôr.
Čomu sa pri tom vyhnúť
Problémy s obcou zvyčajne spôsobujú práve tieto omyly. Skontrolujte si, či sa vás netýkajú.
- Spoliehanie sa na kataster. Zápis vlastníctva priznanie nenahrádza, povinnosť podať ho máte vy.
- Priznanie na daňovom úrade. Daň z nehnuteľností spravuje obec, daňový úrad ju nerieši.
- Odklad z dane z príjmov. Na priznanie k dani z nehnuteľností sa nevzťahuje.
- Zabudnuté čiastkové priznanie pri predaji. Bez neho vám obec môže daň vyrubiť aj za ďalší rok.
- Neuplatnené zníženie. Ak nárok neuplatníte včas, na daný rok zaniká.
- Platba bez rozhodnutia. Plaťte až podľa doručeného rozhodnutia a na účet z neho.
Musíte tento rok podať priznanie?
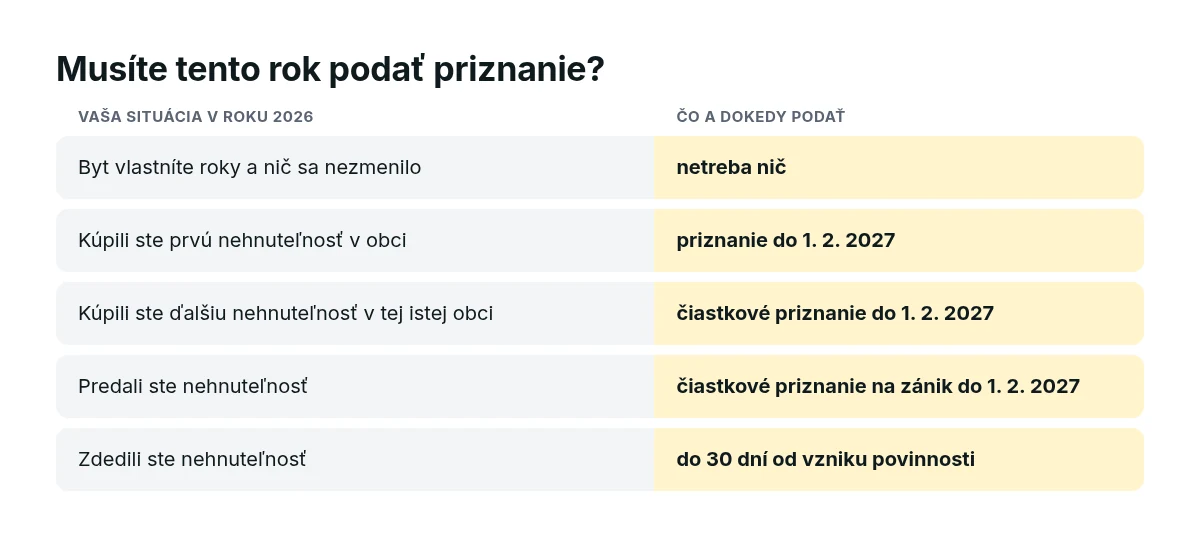
Väčšina vlastníkov priznanie nepodáva, pretože sa u nich nič nezmenilo. Nájdite svoju situáciu v tabuľke.
| Vaša situácia v roku 2026 | Čo podať | Dokedy |
|---|---|---|
| Byt vlastníte roky a nič sa nezmenilo | netreba nič | |
| Kúpili ste prvú nehnuteľnosť v obci | priznanie | do 1. februára 2027 |
| Kúpili ste ďalšiu nehnuteľnosť v tej istej obci | čiastkové priznanie | do 1. februára 2027 |
| Predali ste nehnuteľnosť | čiastkové priznanie na zánik daňovej povinnosti | do 1. februára 2027 |
| Zdedili ste nehnuteľnosť | priznanie alebo čiastkové priznanie | do 30 dní od vzniku daňovej povinnosti |
| V podanom priznaní ste po lehote zistili chybu | dodatočné priznanie | do 4 rokov od konca roka, v ktorom vznikla povinnosť podať priznanie |
Sadzby určuje obec: príklad Žiliny
Konkrétnu sumu dane nezistíte zo zákona, ale až z VZN vašej obce. Nasledujúce čísla sú len príkladom jedného mesta a neplatia pre iné obce.
Mesto Žilina má sadzby na rok 2026 vo VZN č. 8/2025 o miestnych daniach, ktoré schválilo mestské zastupiteľstvo 9. 12. 2025 a ktoré je účinné od 1. 1. 2026. Údaje sme overili k 20. 10. 2026. Pre katastrálne územie Žilina platí:
| Druh nehnuteľnosti, katastrálne územie Žilina | Ročná sadzba v roku 2026 |
|---|---|
| Byt | 1,200 € za m² podlahovej plochy |
| Nebytový priestor slúžiaci ako garáž | 2,000 € za m² |
| Nebytový priestor na iné účely | 6,500 € za m² |
| Stavba na bývanie s najviac tromi bytmi a drobná stavba k nej | 1,200 € za m² zastavanej plochy |
| Príplatok za každé ďalšie podlažie okrem prvého nadzemného | 0,10 € za m² |
V iných katastrálnych územiach Žiliny, napríklad v Bánovej alebo Brodne, sú sadzby iné. Sadzby na rok 2027 obce zvyčajne schvaľujú ku koncu roka, preto si pred zaplatením pozrite aktuálne VZN svojej obce.
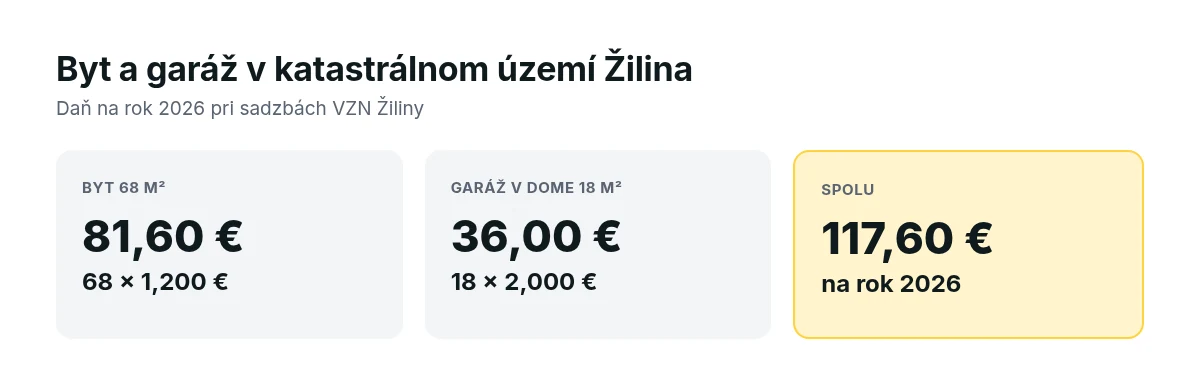
Vlastníte v katastrálnom území Žilina byt s podlahovou plochou 68 m². Daň na rok 2026 je 68 × 1,200 € = 81,60 €.
Vlastníte v katastrálnom území Žilina dvojpodlažný rodinný dom so zastavanou plochou 120 m². Sadzba je 1,200 € a za druhé podlažie sa pripočíta 0,10 €. Daň zo stavby na rok 2026 je 120 × 1,300 € = 156,00 €. K tomu sa pripočíta daň z pozemkov za záhradu podľa jej výmery.
K bytu s plochou 68 m² v katastrálnom území Žilina vlastníte aj garáž v bytovom dome s plochou 18 m². Daň za garáž je 18 × 2,000 € = 36,00 €. Spolu s bytom zaplatíte na rok 2026 81,60 € + 36,00 € = 117,60 €.
Zníženie dane pre seniorov a ŤZP
Obec môže vo VZN (§ 17) znížiť daň alebo od nej oslobodiť napríklad stavby na bývanie a byty vo vlastníctve osôb starších ako 62 rokov, držiteľov preukazu ŤZP alebo ŤZP-S a osôb v hmotnej núdzi. Či a v akej výške zníženie platí, závisí len od vašej obce.
Nárok na zníženie si uplatníte v priznaní alebo čiastkovom priznaní na rok, za ktorý vám prvýkrát vznikne, najneskôr do 31. januára, inak nárok na tento rok zaniká. Pri vekovej hranici je to jednoduchšie: nárok sa považuje za uplatnený dosiahnutím vekovej hranice určenej obcou (§ 17). Pri preukaze ŤZP alebo hmotnej núdzi si však zníženie musíte uplatniť sami, preto si VZN svojej obce pozrite hneď, keď nárok vznikne.
VZN Žiliny č. 8/2025 určuje zníženie o 40 % pre stavby na bývanie a byty slúžiace na trvalé bývanie osôb starších ako 64 rokov, držiteľov preukazu ŤZP alebo ŤZP-S, osôb v hmotnej núdzi a prevažne alebo úplne bezvládnych osôb. Pri byte s plochou 68 m² by sa daň 81,60 € znížila o 32,64 € na 48,96 €.
Ako obec daň vyrubí a kedy ju zaplatíte
Daň si sami nepočítate ani ju neplatíte vopred. Obec ju vyrubuje každý rok rozhodnutím, ktoré vám doručí (§ 99e).
- Daň je splatná do 15 dní odo dňa, keď rozhodnutie nadobudne právoplatnosť (§ 99g).
- Obec môže v rozhodnutí určiť platenie v splátkach. Ak daň presiahne 33 000 €, splátky určiť musí. Daň určenú v splátkach môžete zaplatiť aj naraz, najneskôr v lehote prvej splátky.
- Obec môže vo VZN určiť sumu do 5 €, ktorú nebude vyrubovať. Žilina to vo VZN č. 8/2025 urobila pre daň v úhrne do 5 €.
Spôsob platby, číslo účtu a variabilný symbol nájdete v rozhodnutí. Platbu posielajte len podľa údajov z rozhodnutia alebo zo stránky svojej obce.
Tlačivo priznania
Vzor tlačiva určuje Ministerstvo financií SR (§ 99d ods. 4), nie finančná správa. Na stránke ministerstva je k 20. 10. 2026 zverejnené ako aktuálne tlačivo platné od 1. 9. 2023 a poučenie na jeho vyplnenie platné od 7. 8. 2024.
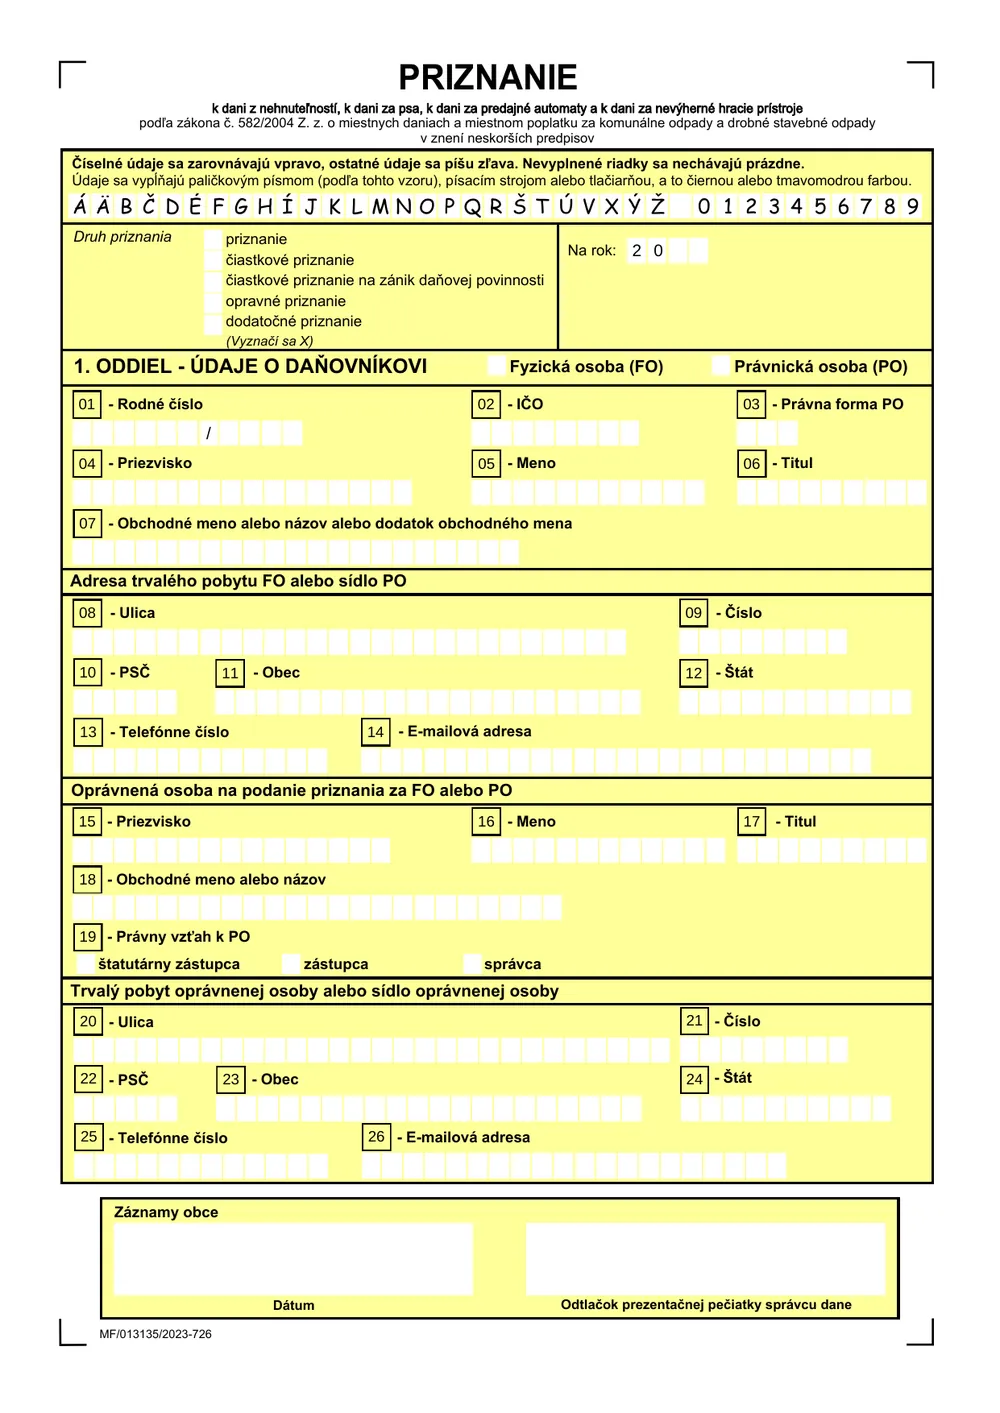
Rovnaké tlačivo slúži aj na daň za psa, za predajné automaty a za nevýherné hracie prístroje. Pri nehnuteľnostiach vyplníte prvý oddiel s údajmi o sebe a podľa druhu nehnuteľnosti oddiel pre pozemky, stavby alebo byty. Priznanie môžete podať na obecnom úrade, poštou alebo elektronicky, ak to vaša obec umožňuje.
Časté otázky
Tu nájdete krátke odpovede na otázky, ktoré sa pri dani z nehnuteľností opakujú najčastejšie.
Musím podávať priznanie k dani z nehnuteľností každý rok?
Nie. Priznanie podávate, keď sa stanete daňovníkom v obci, a potom len pri zmene, napríklad pri kúpe ďalšej nehnuteľnosti alebo pri predaji. Ak sa nič nezmenilo, obec vám daň vyrubí podľa údajov z predchádzajúcich rokov.
Dokedy musím podať priznanie po kúpe bytu?
Do 31. januára roka, ktorý nasleduje po roku kúpy. Pri kúpe v roku 2026 by to bol 31. január 2027, ten však pripadá na nedeľu, preto priznanie stačí podať do pondelka 1. februára 2027. Pri dedení alebo dražbe platí lehota 30 dní od vzniku daňovej povinnosti.
Kto platí daň v roku predaja?
Predávajúci. Daňová povinnosť zaniká až 31. decembra roka, v ktorom vlastníctvo zaniklo, a kupujúcemu vzniká od 1. januára nasledujúceho roka.
Kde zistím sadzbu dane pre svoju obec?
Vo všeobecne záväznom nariadení o miestnych daniach vašej obce. Nájdete ho na webe obce alebo na obecnom úrade. Sadzby zo zákona platia len vtedy, ak obec neurčí iné.
Podáva priznanie každý z manželov?
Nie. Ak je nehnuteľnosť v bezpodielovom spoluvlastníctve manželov, priznanie podáva jeden z nich. Pri podielovom spoluvlastníctve podáva priznanie každý spoluvlastník, alebo sa dohodnú na spoločnom zástupcovi.
Kedy mám daň zaplatiť?
Až keď vám obec doručí rozhodnutie. Daň je splatná do 15 dní od jeho právoplatnosti, prípadne v splátkach, ktoré obec v rozhodnutí určí.
Zdroje
Pri príprave článku sme vychádzali z týchto zdrojov, ktoré sme overili 20. 10. 2026.
- Zákon č. 582/2004 Z. z. o miestnych daniach a miestnom poplatku za komunálne odpady a drobné stavebné odpady, znenie účinné od 1. 1. 2027: static.slov-lex.sk
- Ministerstvo financií SR: vzory priznaní k dani z nehnuteľností a miestnym daniam: www.mfsr.sk
- Ministerstvo financií SR: tlačivo priznania platné od 1. 9. 2023: www.mfsr.sk
- Ministerstvo financií SR: poučenie na vyplnenie priznania platné od 7. 8. 2024: www.mfsr.sk
- Mesto Žilina: VZN č. 8/2025 o miestnych daniach, účinné od 1. 1. 2026 (príklad obce): zilina.sk
Informatívny obsah, nie poradenstvo. Článok vysvetľuje všeobecné pravidlá. Pri vlastnej situácii sa obráťte na daňového poradcu, účtovníka alebo príslušný úrad.